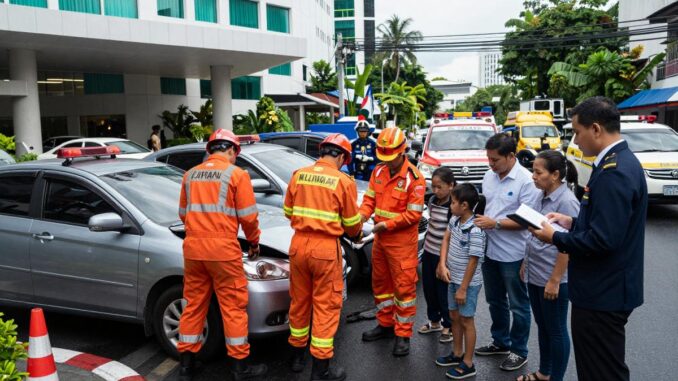
ข่าวอุบัติเหตุรถชนกัน 3 คันที่มีผู้เสียชีวิตบริเวณหน้าโรงพยาบาลปทุมเวช ซึ่งมีการเผยแพร่เมื่อวันที่ 16 ต.ค. 2569 เวลา 03:15 น. ทำให้หลายคนกลับมาถามเรื่องสำคัญว่า ถ้าเกิดเหตุแบบนี้ขึ้นจริง ใครต้องจ่ายค่าเสียหาย และประกันจะช่วยได้มากแค่ไหน การ คำนวณค่าสินไหมรถชน 3 คัน จึงไม่ใช่การดูแค่ว่ารถคันไหนชนรถคันไหน แต่ต้องดูเหตุการณ์ทั้งหมดอย่างเป็นขั้นตอน
อุบัติเหตุหลายคันมักเกิดขึ้นเร็วมาก รถคันหน้าเบรกกะทันหัน รถคันกลางหยุดไม่ทัน แล้วรถคันหลังชนซ้ำ เหตุการณ์เดียวอาจมีทั้งค่าซ่อมรถ ค่ารักษาพยาบาล ค่าเสียหายต่อทรัพย์สิน และบางกรณีอาจมีความเสียหายต่อชีวิตเข้ามาเกี่ยวข้องด้วย การรู้วิธีเช็กความคุ้มครองไว้ก่อน จะช่วยให้เราตั้งสติและจัดการเรื่องเคลมได้ดีขึ้น
ก่อนคำนวณ ต้องเข้าใจก่อนว่าใครเป็นฝ่ายผิด
การชน 3 คันไม่ได้แปลว่าคันหลังสุดผิดเสมอไป และไม่ได้แปลว่าคันกลางต้องรับผิดทั้งหมด เจ้าหน้าที่ตำรวจ บริษัทประกัน และผู้เกี่ยวข้องจะดูหลักฐานหลายอย่าง เช่น จุดชน รอยเบรก ตำแหน่งรถ ภาพจากกล้องวงจรปิด คำให้การของคนขับ และภาพจากกล้องติดรถยนต์
ตัวอย่างเช่น รถคันที่ 1 เปลี่ยนเลนกะทันหันโดยไม่เปิดไฟเลี้ยว รถคันที่ 2 เบรกตาม แต่รถคันที่ 3 ขับตามใกล้เกินไปจนชนท้ายรถคันที่ 2 แบบนี้อาจมีความผิดร่วมกันหลายฝ่าย ไม่ใช่ตัดสินจากตำแหน่งรถอย่างเดียว
7 วิธีคำนวณค่าสินไหมเมื่อรถชนกัน 3 คัน
1. แยกรถแต่ละคันว่าเสียหายอะไรบ้าง
เริ่มจากทำรายการความเสียหายของรถทุกคันให้ชัดเจน เช่น กันชนแตก ไฟหน้าเสีย ฝากระโปรงบุบ ประตูเปิดไม่ได้ กระจกแตก หรือเครื่องยนต์ได้รับความเสียหาย จากนั้นถ่ายภาพรอบคัน ทั้งภาพกว้างและภาพใกล้ อย่าเพิ่งนำรถไปซ่อมก่อนบริษัทประกันเข้าตรวจ เว้นแต่เป็นเรื่องจำเป็นเพื่อความปลอดภัย
การประเมินอาจใช้ราคาซ่อมจากอู่ในเครือ ใบเสนอราคาจากอู่ หรือการประเมินของเจ้าหน้าที่สินไหม ราคาจริงอาจต่างกันตามรุ่นรถ อายุรถ อะไหล่ และเงื่อนไขในกรมธรรม์
2. ตรวจว่ารถแต่ละคันมีประกันประเภทใด
รถที่ทำประกันชั้น 1 มักมีความคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกัน แม้บางเหตุการณ์จะยังระบุคู่กรณีไม่ได้ แต่ต้องดูเงื่อนไขกรมธรรม์และค่าเสียหายส่วนแรกด้วย
ประกันชั้น 2 พลัส มักคุ้มครองรถชนรถเมื่อมีคู่กรณีเป็นยานพาหนะทางบกที่ระบุได้ ส่วนชั้น 3 พลัสก็อาจคุ้มครองความเสียหายต่อตัวรถเมื่อชนกับรถ แต่รายละเอียดวงเงินและข้อยกเว้นต้องตรวจจากกรมธรรม์จริง
ประกันชั้น 3 โดยทั่วไปเน้นคุ้มครองความรับผิดต่อบุคคลภายนอก เช่น ชีวิต ร่างกาย และทรัพย์สินของคู่กรณี แต่ไม่คุ้มครองค่าซ่อมรถของผู้เอาประกันเอง การรู้ประเภทประกันจะทำให้รู้ทันทีว่าค่าเสียหายส่วนไหนควรยื่นเคลมกับบริษัทใด
3. คำนวณความเสียหายต่อทรัพย์สินของคู่กรณี
เมื่อรู้ว่าฝ่ายใดมีส่วนผิด ให้แยกค่าเสียหายเป็นรายคัน เช่น รถคันที่ 1 เสียหาย 80,000 บาท รถคันที่ 2 เสียหาย 120,000 บาท และรถคันที่ 3 เสียหาย 60,000 บาท ตัวเลขนี้เป็นเพียงตัวอย่างเพื่อให้เห็นหลักการ การจ่ายจริงต้องอ้างอิงการประเมินและวงเงินในกรมธรรม์
ถ้าบริษัทประกันของฝ่ายผิดรับผิดชอบทรัพย์สินของคู่กรณี วงเงินสูงสุดจะขึ้นอยู่กับทุนความคุ้มครองในกรมธรรม์ หากค่าเสียหายสูงกว่าวงเงิน ผู้ขับขี่หรือเจ้าของรถอาจต้องรับผิดชอบส่วนเกินตามข้อเท็จจริงและกฎหมาย
4. เช็กค่าเสียหายส่วนแรกและค่า Excess
คำว่า Excess หรือค่าเสียหายส่วนแรก คือเงินที่ผู้เอาประกันอาจต้องจ่ายเองก่อนในบางกรณี เช่น ระบุสาเหตุหรือคู่กรณีไม่ได้ หรือกรมธรรม์กำหนดไว้เป็นพิเศษ ส่วน Deductible คือค่าเสียหายส่วนแรกที่ตกลงไว้ตั้งแต่ทำประกัน เพื่อแลกกับเบี้ยประกันที่อาจถูกลง
สองคำนี้ไม่เหมือนกัน และจำนวนเงินก็ไม่เท่ากันทุกกรมธรรม์ ก่อนเซ็นเอกสารเคลม ควรถามเจ้าหน้าที่ตรง ๆ ว่า มีค่าใช้จ่ายที่ต้องออกเองหรือไม่ จำนวนเท่าไร และเกิดจากเงื่อนไขข้อใด
5. คำนวณค่ารักษาพยาบาลและความคุ้มครอง พ.ร.บ.
หากมีผู้บาดเจ็บ ให้รีบโทร 1669 และแจ้งบริษัทประกันทันที ความคุ้มครอง พ.ร.บ. รถยนต์ช่วยดูแลค่าเสียหายเบื้องต้นตามหลักเกณฑ์ที่กำหนด โดยผู้บาดเจ็บอาจยื่นขอรับค่าเสียหายเบื้องต้นได้ แม้การพิสูจน์ความผิดยังไม่เสร็จ
นอกจาก พ.ร.บ. แล้ว ประกันรถยนต์ภาคสมัครใจอาจมีวงเงินคุ้มครองชีวิตและร่างกายของบุคคลภายนอก หากมีผู้บาดเจ็บหลายคน ต้องตรวจดูว่าวงเงินเป็นต่อคนและต่อครั้งเท่าไร เพราะอุบัติเหตุ 3 คันอาจมีผู้ได้รับผลกระทบมากกว่าหนึ่งราย
6. ตรวจความคุ้มครองกรณีรถเสียหายหนักหรือเสียหายสิ้นเชิง
ถ้ารถเสียหายมากจนซ่อมไม่ได้ หรือค่าซ่อมสูงจนเข้าเกณฑ์เสียหายสิ้นเชิง บริษัทประกันอาจพิจารณาจ่ายตามทุนประกัน โดยต้องดูสภาพรถและเงื่อนไขในกรมธรรม์ ไม่ควรคำนวณจากราคาซื้อรถเดิมเพียงอย่างเดียว
ทุนประกันคือจำนวนเงินสูงสุดที่บริษัทตกลงคุ้มครองในกรณีที่เข้าเงื่อนไข การมีทุนประกันเหมาะสมกับมูลค่ารถช่วยลดช่องว่างเมื่อเกิดเหตุใหญ่ แต่ทุนประกันไม่ใช่เงินที่จะได้รับเต็มจำนวนในทุกเหตุการณ์ เพราะการจ่ายขึ้นอยู่กับลักษณะความเสียหายและเงื่อนไขของสัญญา
อ่านเพิ่มเติม: 7 มุมคิดเรื่อง “ทุนประกัน” จากพลังการให้ สู่ความคุ้มครองที่ช่วยดูแลคุณภาพชีวิต
7. รวมค่าใช้จ่ายที่มักถูกลืม
หลายคนคิดเฉพาะค่าซ่อมรถ แต่การเคลมอาจเกี่ยวข้องกับค่าใช้จ่ายอื่น เช่น ค่าลากรถ ค่ารถยก ค่าเช่ารถระหว่างซ่อม ค่าเดินทาง ค่ารักษาต่อเนื่อง และค่าเสียประโยชน์จากการใช้รถ ทั้งนี้แต่ละรายการจะเบิกได้หรือไม่ ต้องดูประเภทประกัน หลักฐาน และข้อตกลงกับคู่กรณี
ควรเก็บใบเสร็จ ใบรับรองแพทย์ ใบเสนอราคาซ่อม ใบรับรถเข้าอู่ และเอกสารการติดต่อทั้งหมดไว้ให้ครบ เอกสารเล็ก ๆ เหล่านี้ช่วยอธิบายจำนวนเงินที่เรียกร้องได้ชัดเจนขึ้น
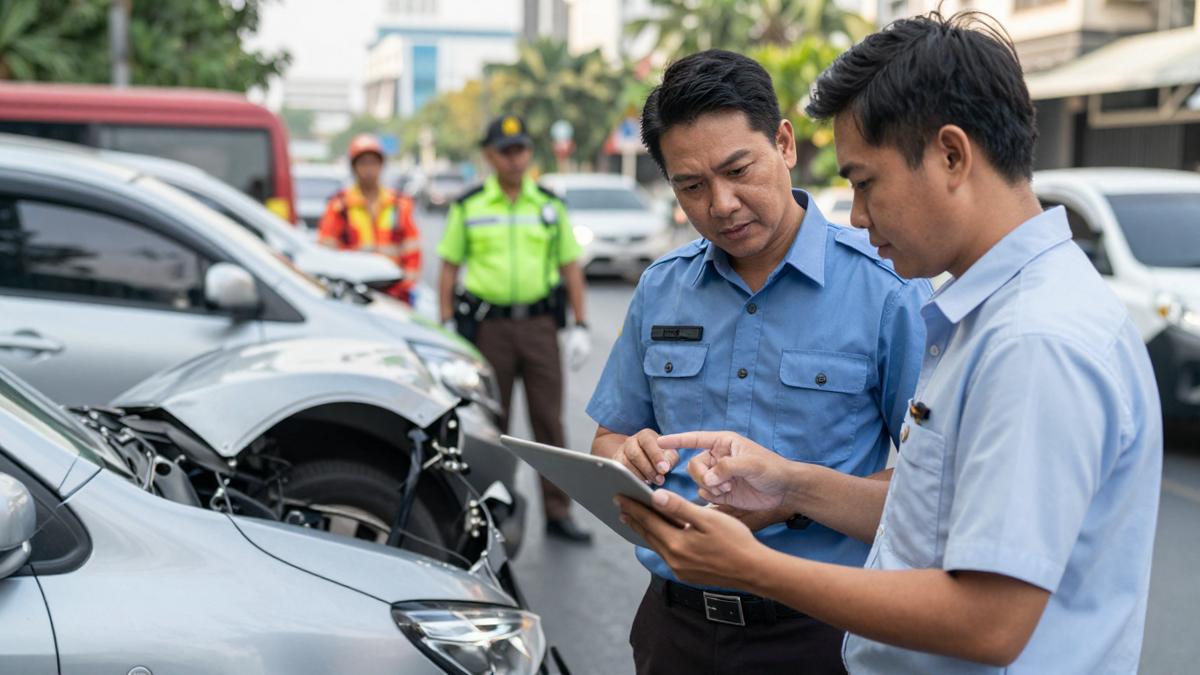
ตัวอย่างการคำนวณแบบเข้าใจง่าย
สมมติรถ 3 คันเกิดอุบัติเหตุ โดยรถคันที่ 2 มีส่วนประมาทในการหยุดรถไม่ทัน และรถคันที่ 3 ขับตามใกล้จนชนซ้ำ รถคันที่ 1 เสียหาย 50,000 บาท รถคันที่ 2 เสียหาย 100,000 บาท และรถคันที่ 3 เสียหาย 70,000 บาท
ในสถานการณ์นี้ บริษัทประกันจะไม่แบ่งค่าเสียหายเป็นสามส่วนโดยอัตโนมัติ แต่จะพิจารณาว่าแต่ละคันมีส่วนทำให้เกิดความเสียหายมากน้อยเพียงใด หากรถคันที่ 3 เป็นฝ่ายผิดหลัก บริษัทประกันของรถคันที่ 3 อาจรับผิดชอบรถคันที่ 2 และรถคันที่ 1 ตามความเสียหายที่พิสูจน์ได้ แต่ถ้ารถคันที่ 2 มีส่วนผิดด้วย จำนวนเงินที่รับผิดอาจถูกแบ่งตามระดับความประมาท
ดังนั้นคำตอบของคำถามว่า “ต้องจ่ายเท่าไร” จึงต้องใช้ข้อมูล 4 อย่างร่วมกัน ได้แก่ ค่าเสียหายจริง ผู้มีส่วนผิด วงเงินประกัน และค่าเสียหายส่วนแรก ไม่มีสูตรเดียวที่ใช้ได้กับทุกเหตุ
เกิดเหตุแล้วควรทำอย่างไร เพื่อไม่ให้เคลมติดขัด
- หยุดรถ เปิดไฟฉุกเฉิน และตั้งป้ายเตือนในจุดที่ปลอดภัย
- หากมีผู้บาดเจ็บ ให้ช่วยเหลือและโทร 1669 ก่อนจัดการเรื่องรถ
- โทรแจ้งบริษัทประกันโดยเร็ว พร้อมบอกตำแหน่งและจำนวนรถที่เกี่ยวข้อง
- ถ่ายภาพถนน ป้ายจราจร ตำแหน่งรถ รอยชน และทะเบียนรถทุกคัน
- บันทึกชื่อ เบอร์โทร และบริษัทประกันของคู่กรณี
- ไม่ควรรับปากว่าจะจ่ายเงินหรือยอมรับผิดทั้งหมดก่อนมีการตรวจสอบ
- อ่านเอกสารทุกฉบับก่อนเซ็น และขอสำเนาเก็บไว้
การมีกล้องติดรถยนต์ช่วยเก็บภาพก่อนและระหว่างเกิดเหตุได้ดี โดยเฉพาะอุบัติเหตุบนถนนที่เกิดขึ้นในเวลาไม่กี่วินาที อุปกรณ์นี้ไม่ใช่สิ่งที่ทำให้ขับรถประมาทได้ แต่เป็นหลักฐานที่ช่วยให้ทุกฝ่ายเห็นเหตุการณ์ใกล้เคียงความจริงมากขึ้น
จากประสบการณ์ที่ลูกค้าของเราเคยเจอเคสชนต่อกันหลายคัน สิ่งที่ทำให้เคลมง่ายขึ้นมากคือการเก็บภาพให้ครบและแยกเอกสารของแต่ละคนให้ชัดเจน หลายครั้งปัญหาไม่ได้อยู่ที่ไม่มีประกัน แต่อยู่ที่หลักฐานไม่พอจะอธิบายว่าเหตุเกิดอย่างไร
ประกันแบบไหนเหมาะกับคนที่ใช้รถทุกวัน
คนที่ใช้รถในกรุงเทพฯ หรือเดินทางบนถนนที่มีรถหนาแน่น ควรเลือกความคุ้มครองตามความเสี่ยงและงบประมาณ หากต้องการดูแลรถของตนเองอย่างกว้าง ประกันชั้น 1 มักตอบโจทย์กว่า แต่ควรเปรียบเทียบทุนประกัน ค่าเสียหายส่วนแรก อู่ซ่อม และบริการช่วยเหลือฉุกเฉินให้ครบ
หากรถมีอายุหลายปีและต้องการคุมค่าเบี้ย ประกันชั้น 2 พลัสหรือชั้น 3 พลัสอาจเป็นทางเลือกที่เหมาะสมเมื่อความคุ้มครองตรงกับการใช้งาน แต่ต้องเข้าใจว่าเงื่อนไขการชนรถและการระบุคู่กรณีมีความสำคัญมาก
อย่าดูแค่เบี้ยประกันที่ถูกที่สุด ลองถามตัวเองว่า หากต้องจ่ายค่าซ่อมหลักหมื่นหรือหลักแสน เรารับภาระเองได้หรือไม่ ถ้าคำตอบคือไม่ การเพิ่มความคุ้มครองหรือเลือกวงเงินที่เหมาะสมอาจช่วยให้ชีวิตหลังเกิดเหตุไม่หนักเกินไป
สรุปเรื่องค่าสินไหมรถชน 3 คัน
การคำนวณค่าสินไหมเมื่อรถชนกัน 3 คัน ต้องดูเป็นรายกรณี เริ่มจากแยกความเสียหาย ตรวจประเภทประกัน หาผู้มีส่วนผิด เช็กวงเงินคุ้มครอง ค่าเสียหายส่วนแรก พ.ร.บ. และค่าใช้จ่ายอื่นที่เกี่ยวข้อง
สิ่งสำคัญที่สุดคืออย่ารีบสรุปว่าใครผิดจากภาพเพียงมุมเดียว เก็บหลักฐาน แจ้งบริษัทประกัน และให้เจ้าหน้าที่ตรวจสอบอย่างเป็นขั้นตอน เมื่อเรารู้สิทธิและมีข้อมูลครบ การรับมือเหตุไม่คาดคิดจะมั่นใจขึ้นมาก
คุณเคยเจออุบัติเหตุรถชนต่อกันหลายคัน หรือมีข้อสงสัยเรื่องการเคลมประกันแบบนี้ไหม? เล่าให้ฟังในช่องคอมเมนต์ได้เลย เผื่อประสบการณ์ของคุณจะช่วยให้คนอื่นเตรียมตัวได้ดีขึ้น
อัปเดตเหตุการณ์เมื่อ: 16 ต.ค. 2569 เวลา 03:15 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment