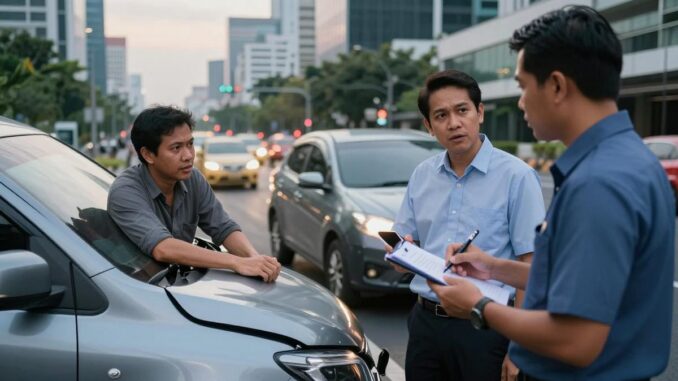
ข่าวสถานการณ์อุบัติเหตุทางถนนในประเทศไทย รายสัปดาห์วันที่ 20–26 ก.ย. 69 ทำให้เห็นอีกครั้งว่าเหตุบนถนนเกิดขึ้นได้ทุกวัน และเกิดได้กับทั้งรถยนต์ รถจักรยานยนต์ และผู้ใช้ทาง คำว่า เคลมประกันรถยนต์เมื่อเกิดอุบัติเหตุทางถนน จึงไม่ใช่เรื่องไกลตัวเลย เพราะเมื่อเกิดเหตุจริง ความรู้เพียงเล็กน้อยอาจช่วยลดความสับสนและช่วยรักษาสิทธิของเราได้มาก
รายงานข่าวที่เผยแพร่วันที่ 27 ก.ย. 2569 สะท้อนภาพรวมเหตุการณ์ทางถนนในช่วงหนึ่งสัปดาห์ แต่สิ่งที่คนขับควรสนใจไม่ใช่แค่จำนวนอุบัติเหตุเท่านั้น เราควรถามต่อว่า หากวันหนึ่งเราอยู่ในเหตุการณ์นั้น จะต้องทำอะไรเป็นอย่างแรก ต้องเก็บหลักฐานแบบไหน และประกันรถยนต์ที่มีอยู่ช่วยเรื่องใดได้บ้าง
ทำไมอุบัติเหตุจึงเกี่ยวกับการเคลมประกันโดยตรง
หลังเกิดอุบัติเหตุ หลายคนมักตกใจจนลืมขั้นตอนสำคัญ บางคนขยับรถออกจากจุดเกิดเหตุทันที บางคนตกลงกันเองโดยไม่มีภาพถ่าย หรือรีบเซ็นเอกสารโดยยังไม่เข้าใจรายละเอียด สิ่งเหล่านี้อาจทำให้การตรวจสอบเหตุและการพิจารณาค่าสินไหมทำได้ยากขึ้น
ประกันรถยนต์ไม่ได้ดูแค่คำบอกเล่าของผู้ขับขี่ บริษัทประกันมักพิจารณาจากหลายอย่างร่วมกัน เช่น สภาพความเสียหายของรถ ภาพจากจุดเกิดเหตุ แผนผังการชน พยาน กล้องวงจรปิด และเงื่อนไขในกรมธรรม์ ดังนั้น หลักฐานที่ครบและข้อมูลที่ตรงกันจึงมีความสำคัญมาก
ก่อนเคลมประกันรถยนต์ ต้องทำอะไรบ้างเมื่อเกิดเหตุ
1. ตั้งสติและดูความปลอดภัยก่อน
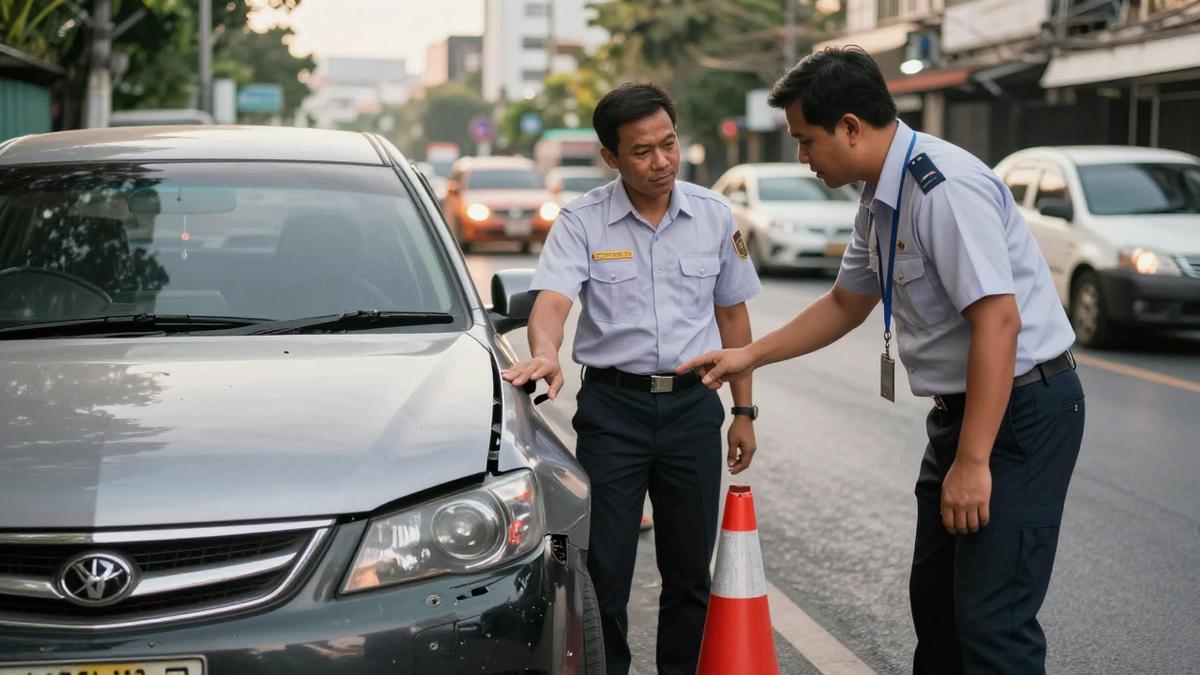
สิ่งแรกไม่ใช่การถกเถียงว่าใครผิด แต่คือการดูว่ามีคนบาดเจ็บหรือไม่ หากมีผู้บาดเจ็บ ให้โทรแจ้งหน่วยฉุกเฉินและตำรวจทันที จากนั้นเปิดไฟฉุกเฉินและหาสถานที่ปลอดภัยในการยืนรอ อย่ายืนกลางถนนหรืออยู่หลังรถในจุดที่รถคันอื่นมองไม่เห็น
หากรถยังขับได้และไม่มีผู้บาดเจ็บรุนแรง ควรถ่ายภาพตำแหน่งรถและสภาพแวดล้อมก่อนขยับรถเท่าที่ทำได้ แต่ถ้าจุดเกิดเหตุอันตรายมาก ให้ย้ายรถไปข้างทางก่อน แล้วบันทึกข้อมูลจากภาพและคำให้การของผู้เกี่ยวข้องแทน ความปลอดภัยต้องมาก่อนการเก็บหลักฐานเสมอ
2. ถ่ายภาพให้เห็นภาพรวม ไม่ใช่แค่รอยชน
ภาพที่ดีควรมีทั้งภาพกว้างและภาพใกล้ ภาพกว้างช่วยให้เห็นถนน เลนจราจร ป้ายจราจร สัญญาณไฟ และตำแหน่งรถ ส่วนภาพใกล้ควรเก็บรอยบุบ รอยขีดข่วน เศษชิ้นส่วน และป้ายทะเบียนของรถที่เกี่ยวข้อง
ควรถ่ายภาพหลายมุมและเก็บวิดีโอสั้น ๆ ของบริเวณโดยรอบด้วย หากมีรอยเบรก น้ำมันรั่ว หรือสิ่งกีดขวางบนถนน ก็ควรถ่ายไว้เช่นกัน รายละเอียดเล็ก ๆ เหล่านี้ช่วยให้เจ้าหน้าที่เข้าใจลำดับเหตุการณ์ได้ชัดขึ้น
ในกรณีที่ต้องเดินทางบ่อย การติด กล้องติดรถยนต์ เป็นตัวช่วยที่น่าสนใจ เพราะภาพจากกล้องอาจแสดงเวลา ทิศทาง และเหตุการณ์ก่อนชนได้ อย่างไรก็ตาม ควรตรวจสอบว่ากล้องบันทึกภาพได้จริงและมีพื้นที่จัดเก็บเพียงพอ
3. แลกข้อมูลและแจ้งบริษัทประกัน
จดชื่อ เบอร์โทรศัพท์ เลขทะเบียนรถ ยี่ห้อรถ และบริษัทประกันของคู่กรณีไว้ให้ครบ หากมีพยาน ให้ขอช่องทางติดต่ออย่างสุภาพ จากนั้นโทรแจ้งบริษัทประกันตามเบอร์ที่ระบุในกรมธรรม์หรือบัตรประกันโดยเร็วที่สุด
ระหว่างรอเจ้าหน้าที่ อย่าเพิ่งรับปากว่าจะจ่ายเงินทั้งหมด หรือเซ็นยอมรับผิดหากยังไม่ทราบข้อเท็จจริงครบถ้วน เราสามารถพูดคุยด้วยความสุภาพและให้บริษัทประกันช่วยประสานงานได้ การแจ้งเหตุเร็วช่วยให้เจ้าหน้าที่เห็นสภาพที่ใกล้เคียงกับเวลาที่เกิดเหตุจริงมากที่สุด
หลักฐานแบบไหนช่วยให้เคลมง่ายขึ้น
เอกสารและข้อมูลที่ควรเตรียมมีหลายอย่าง ไม่จำเป็นต้องมีครบทุกชิ้นในทันที แต่ควรรวบรวมให้ได้มากที่สุด ได้แก่
- สำเนาหรือภาพถ่ายใบขับขี่ของผู้ขับขี่
- กรมธรรม์หรือข้อมูลประกันรถยนต์
- ภาพถ่ายรถทั้งสองคันและจุดเกิดเหตุ
- คลิปจากกล้องติดรถยนต์หรือกล้องวงจรปิด
- ข้อมูลของคู่กรณีและพยาน
- ใบแจ้งความหรือเอกสารจากตำรวจ หากมีการดำเนินการ
- ใบเสร็จค่ารักษาพยาบาลหรือเอกสารทางการแพทย์ หากมีผู้บาดเจ็บ
ควรเก็บไฟล์ต้นฉบับไว้ด้วย อย่าตัดต่อหรือใส่ข้อความทับไฟล์ภาพจนตรวจสอบรายละเอียดเดิมไม่ได้ หากส่งไฟล์ให้บริษัทประกันแล้ว ก็ควรสำรองไว้ในโทรศัพท์หรือระบบเก็บข้อมูลออนไลน์
ประกันรถยนต์แต่ละแบบช่วยต่างกันอย่างไร
ประกันชั้น 1 โดยทั่วไปให้ความคุ้มครองกว้าง ทั้งความเสียหายต่อตัวรถจากการชนและความเสียหายจากเหตุอื่นตามเงื่อนไขกรมธรรม์ แม้บางกรณีจะระบุคู่กรณีไม่ได้ ก็ยังอาจมีสิทธิได้รับความคุ้มครอง แต่ต้องตรวจสอบค่าเสียหายส่วนแรกและข้อยกเว้นให้ชัดเจน
ประกันชั้น 2+ มักคุ้มครองรถของผู้เอาประกันเมื่อชนกับยานพาหนะทางบกและสามารถระบุคู่กรณีได้ รวมถึงอาจคุ้มครองรถจากการสูญหายหรือไฟไหม้ตามแผน ส่วนประกันชั้น 3+ มักเน้นความเสียหายจากการชนกับยานพาหนะทางบก และคุ้มครองความรับผิดต่อบุคคลภายนอกตามวงเงินที่เลือก
ประกันชั้น 3 เน้นความรับผิดต่อบุคคลภายนอก เช่น ค่าซ่อมรถคู่กรณีหรือค่ารักษาพยาบาลตามขอบเขตกรมธรรม์ แต่โดยทั่วไปไม่ได้จ่ายค่าซ่อมรถของเราเอง ดังนั้น ก่อนซื้อหรือก่อนเคลม ควรเปิดดูตารางความคุ้มครอง ไม่ควรจำจากชื่อชั้นประกันเพียงอย่างเดียว
อ่านเพิ่มเติม: ชวนคุยจากข่าวอุบัติเหตุมอเตอร์เวย์ สาย 7: พ.ร.บ. รถยนต์ สำคัญแค่ไหน ทำไมถึงห้ามขาด?
เรื่องที่คนขับมักเข้าใจผิดตอนเคลม
ความเข้าใจผิดข้อแรกคือคิดว่า “มีประกันแล้วจ่ายทุกกรณี” แต่ความจริงกรมธรรม์มีเงื่อนไข เช่น การใช้รถผิดประเภท ไม่มีใบขับขี่ เมาสุรา หรือทำผิดข้อกำหนดบางอย่าง อาจส่งผลต่อความคุ้มครองและค่าใช้จ่ายที่ผู้เอาประกันต้องรับผิดเอง
อีกเรื่องคือการเคลมแบบไม่มีคู่กรณี เช่น ถอยชนเสา ขูดกำแพง หรือพบรอยที่ไม่ทราบสาเหตุ บางแผนยังคุ้มครอง แต่บริษัทประกันอาจเรียกเก็บค่าเสียหายส่วนแรกตามที่ระบุไว้ การแจ้งข้อมูลตามจริงจึงดีที่สุด เพราะช่วยให้เจ้าหน้าที่แนะนำขั้นตอนได้ถูกต้อง
จากประสบการณ์ที่ลูกค้าหลายคนเคยเจอ สิ่งที่ทำให้เรื่องยุ่งขึ้นมักไม่ใช่รอยชนใหญ่ แต่คือข้อมูลไม่ตรงกันและไม่มีภาพช่วงก่อนเกิดเหตุ คำแนะนำง่าย ๆ คือถ่ายภาพให้เป็นนิสัย และเก็บเบอร์บริษัทประกันไว้ในโทรศัพท์ก่อนออกเดินทาง
ลดความเสี่ยงก่อนเกิดอุบัติเหตุได้อย่างไร
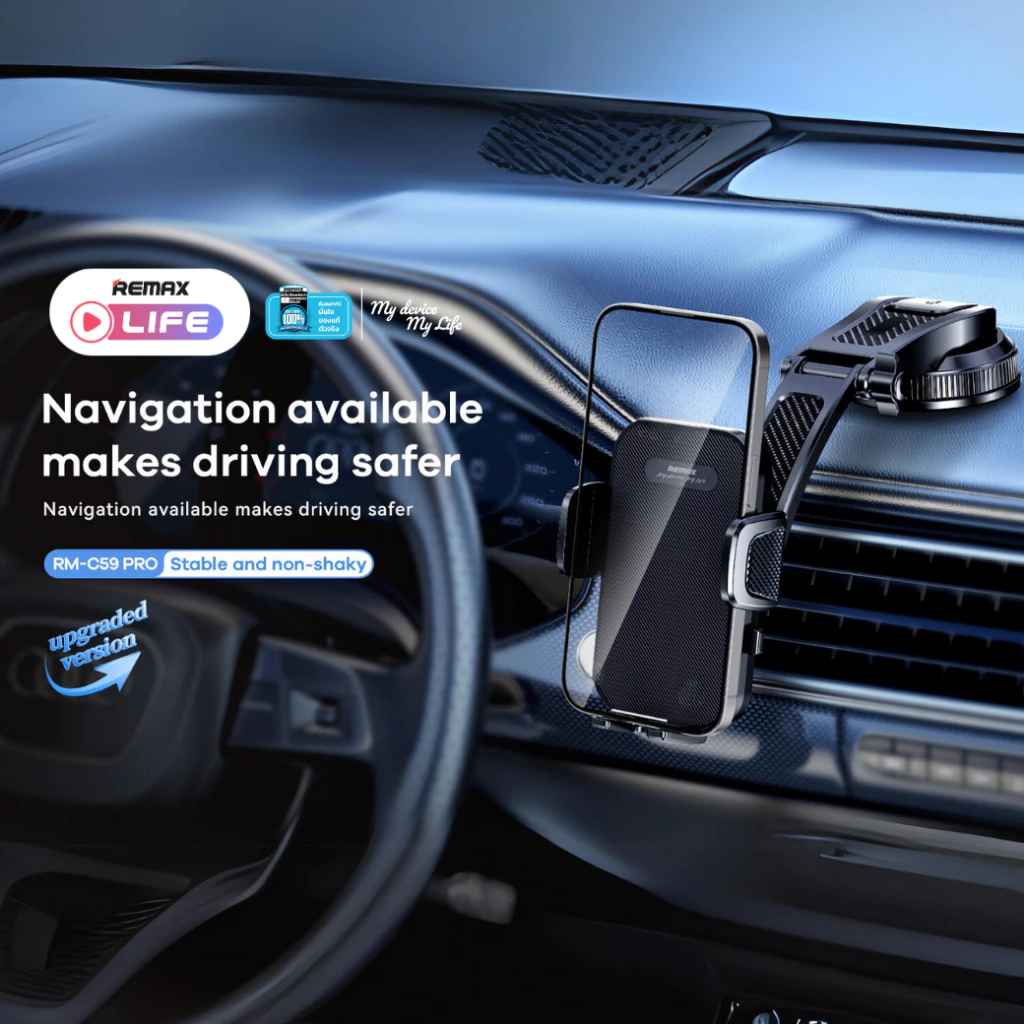
เริ่มจากเรื่องใกล้ตัว เช่น คาดเข็มขัดทุกครั้ง ไม่ใช้โทรศัพท์ขณะขับรถ เว้นระยะจากรถคันหน้า และลดความเร็วเมื่อฝนตกหรือถนนลื่น หากต้องดูแผนที่ ควรตั้งเส้นทางก่อนออกรถ หรือใช้ ที่วางโทรศัพท์ในรถยนต์ลายการ์ตูนน่ารัก เพื่อไม่ต้องถือโทรศัพท์ขณะขับขี่ แต่ควรหยุดรถในจุดปลอดภัยหากต้องกดหน้าจอ
ควรตรวจลมยาง ดอกยาง ระบบเบรก ไฟหน้า และไฟเบรกเป็นประจำ โดยเฉพาะก่อนเดินทางไกลในกรุงเทพฯ หรือขับผ่านเส้นทางที่มีรถหนาแน่น นอกจากนี้ อย่าลืมตรวจวันหมดอายุของกรมธรรม์ พ.ร.บ. และใบขับขี่ เพื่อไม่ให้เกิดปัญหาในวันที่ต้องใช้สิทธิ
สรุปมุมมองสำคัญก่อนเคลมประกันรถยนต์
ข่าวอุบัติเหตุทางถนนช่วงวันที่ 20–26 ก.ย. 69 เป็นเครื่องเตือนใจว่าเหตุไม่คาดคิดเกิดขึ้นได้เสมอ การมีประกันที่เหมาะสมเป็นเรื่องสำคัญ แต่การรู้ขั้นตอนหลังเกิดเหตุก็สำคัญไม่แพ้กัน
จำง่าย ๆ คือ ปลอดภัยก่อน เก็บหลักฐานให้ครบ แจ้งประกันเร็ว และให้ข้อมูลตามจริง หากยังไม่แน่ใจว่ากรมธรรม์ของเราคุ้มครองกรณีใดบ้าง ควรสอบถามบริษัทประกันหรือนายหน้าก่อนเกิดเหตุ จะได้รู้ทางเลือกและไม่ต้องตัดสินใจตอนกำลังตกใจ
คุณเคยเจอเหตุการณ์บนถนนที่ทำให้ต้องเคลมประกันหรือไม่? มีขั้นตอนไหนที่คิดว่ายากที่สุด ลองแบ่งปันความคิดเห็นไว้ในช่องคอมเมนต์ได้นะ
อัปเดตเหตุการณ์เมื่อ: 27 ก.ย. 2569 เวลา 23:51 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment