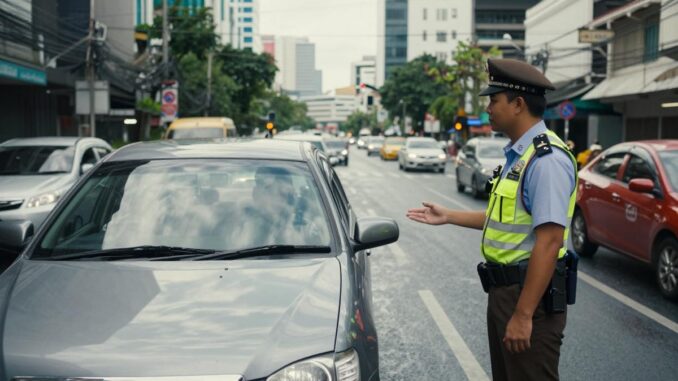
การขับรถในกรุงเทพฯ และต่างจังหวัดวันนี้ ต้องเจอทั้งรถติด ฝนตก ถนนแคบ และจุดตรวจจราจร ข่าวจากสำนักงานตำรวจแห่งชาติที่เผยแพร่เมื่อวันที่ 14 ตุลาคม 2569 ระบุแนวทางทำงานจราจรที่เน้นความโปร่งใส ตรวจสอบได้ ไม่ปิดบังใบหน้า ไม่ซุ่มจับ และเตือนก่อนปรับในกรณีที่เหมาะสม แต่หากพบการขับขี่อันตรายก็จะดำเนินการจับปรับทันที เรื่องนี้ทำให้หลายคนกลับมาคิดว่า ประกันชั้น 1 คุ้มครองอุบัติเหตุบนท้องถนน อย่างไร และเราควรเตรียมตัวแบบไหนเมื่อเกิดเหตุจริง
คำตอบสั้น ๆ คือ ประกันช่วยจัดการความเสียหายหลังเกิดเหตุ แต่การขับรถอย่างมีสติและการเตรียมเอกสารให้พร้อม ช่วยลดโอกาสเกิดปัญหาได้ตั้งแต่ต้น
ข่าวการตรวจจราจรเกี่ยวข้องกับคนทำประกันอย่างไร
แนวทางของสำนักงานตำรวจแห่งชาติไม่ได้ทำให้ผู้ขับขี่ต้องกลัวด่านตรวจ แต่เป็นการย้ำว่า ทุกคนควรเคารพกฎจราจร ขับรถด้วยความระมัดระวัง และพร้อมแสดงเอกสารเมื่อเจ้าหน้าที่ขอตรวจ
ด่านตรวจอาจตรวจใบขับขี่ การสวมหมวกนิรภัย การคาดเข็มขัดนิรภัย การใช้โทรศัพท์ขณะขับรถ รวมถึงเอกสารประจำรถและการกระทำที่เสี่ยงต่ออุบัติเหตุ ดังนั้น ก่อนออกเดินทางควรเช็กใบขับขี่ สำเนาหรือภาพถ่ายกรมธรรม์ และเอกสารรถให้อยู่ในโทรศัพท์หรือในรถอย่างเป็นระเบียบ
อย่างไรก็ตาม การมีประกันชั้น 1 ไม่ได้แปลว่าสามารถขับรถผิดกฎหมายได้โดยไม่ต้องรับผิด การประกันมีเงื่อนไขของกรมธรรม์ และผู้ขับขี่ยังต้องปฏิบัติตามกฎหมาย เช่น ไม่ขับรถขณะมึนเมา ไม่ใช้รถในลักษณะที่ผิดจากที่แจ้งไว้ และไม่จงใจทำให้เกิดความเสียหาย
ประกันชั้น 1 คุ้มครองอะไรบ้าง
ประกันชั้น 1 เป็นประกันรถยนต์ที่ให้ความคุ้มครองกว้าง เหมาะกับคนที่ใช้รถเป็นประจำ รถใหม่ รถที่มีมูลค่าสูง หรือคนที่ไม่อยากรับภาระค่าซ่อมก้อนใหญ่ด้วยตัวเอง
1. คุ้มครองรถของเราเมื่อเกิดการชน
จุดเด่นของประกันชั้น 1 คือ โดยทั่วไปคุ้มครองความเสียหายของรถคันเอาประกัน แม้บางเหตุการณ์จะระบุคู่กรณีไม่ได้ เช่น ถอยชนเสา ชนกำแพง หรือรถลื่นไถลไปชนสิ่งกีดขวาง ทั้งนี้ ต้องดูเงื่อนไขในกรมธรรม์ว่ามีค่าเสียหายส่วนแรกหรือไม่
ถ้าเป็นการชนกับรถอีกคัน บริษัทประกันมักส่งเจ้าหน้าที่ไปตรวจสอบเหตุ ทำบันทึกความเสียหาย และช่วยประสานงานเรื่องการเคลม การถ่ายภาพจุดเกิดเหตุและตำแหน่งรถจึงมีประโยชน์มาก โดยเฉพาะในถนนที่รถผ่านเร็ว เช่น ถนนวิภาวดีรังสิต ถนนกาญจนาภิเษก หรือถนนในเขตชุมชน
2. คุ้มครองความรับผิดต่อบุคคลภายนอก
ถ้าเราเป็นฝ่ายทำให้รถของคนอื่นเสียหาย หรือทำให้บุคคลภายนอกบาดเจ็บ ประกันจะช่วยรับผิดตามวงเงินที่ระบุไว้ในกรมธรรม์ การเลือกวงเงินให้เหมาะสมจึงสำคัญมาก เพราะรถบนถนนมีหลายราคา และค่ารักษาพยาบาลก็อาจสูงกว่าที่คาด
อย่าดูแค่เบี้ยถูกที่สุด ลองถามให้ชัดว่า วงเงินความรับผิดต่อทรัพย์สินเท่าไร วงเงินบาดเจ็บหรือเสียชีวิตเท่าไร และมีความคุ้มครองผู้โดยสารหรือไม่
3. คุ้มครองกรณีรถหายหรือไฟไหม้
ความคุ้มครองรถหายและไฟไหม้มักเป็นส่วนสำคัญของประกันชั้น 1 แต่รายละเอียดอาจแตกต่างกัน เช่น การติดตั้งอุปกรณ์เสริม การใช้รถในพื้นที่เสี่ยง หรือขั้นตอนเมื่อรถถูกขโมย ผู้เอาประกันควรเก็บกุญแจรถทั้งชุด เอกสารการซื้อขาย และหลักฐานการแจ้งความไว้ให้ครบ
4. ความคุ้มครองเพิ่มเติมที่ควรถาม
บางแผนมีบริการช่วยเหลือฉุกเฉิน รถลาก รถยก ค่าเดินทาง หรือประกันอุบัติเหตุส่วนบุคคลสำหรับผู้ขับขี่และผู้โดยสาร ความคุ้มครองเหล่านี้อาจช่วยได้มากเมื่อรถเสียกลางทางหรือเกิดเหตุในช่วงกลางคืน
- ค่ารักษาพยาบาลจากอุบัติเหตุ
- เงินชดเชยกรณีผู้ขับขี่เสียชีวิตหรือทุพพลภาพ
- บริการช่วยเหลือฉุกเฉินตลอด 24 ชั่วโมง
- รถใช้ระหว่างซ่อม หรือค่าเดินทางตามเงื่อนไข
- ความคุ้มครองอุปกรณ์ตกแต่งที่แจ้งไว้กับบริษัท
เลือกประกันชั้น 1 ให้เหมาะกับคนขับรถยุคใหม่
คนใช้รถแต่ละคนมีความเสี่ยงไม่เหมือนกัน คนที่ขับในเมืองทุกวันอาจเสี่ยงรถชนเล็ก ๆ จากการจราจรหนาแน่น ส่วนคนที่เดินทางไกลอาจต้องให้ความสำคัญกับรถลากและบริการช่วยเหลือฉุกเฉิน
ดูจากลักษณะการใช้รถ
ถ้าใช้รถไปทำงานทุกวัน ให้ดูเครือข่ายอู่และศูนย์บริการใกล้บ้านหรือที่ทำงาน ถ้าใช้รถเดินทางข้ามจังหวัดบ่อย ให้เช็กว่าบริษัทมีศูนย์บริการในพื้นที่ปลายทางหรือไม่ และมีบริการช่วยเหลือฉุกเฉินครอบคลุมแค่ไหน
เลือกซ่อมห้างหรือซ่อมอู่
ซ่อมห้างเหมาะกับรถใหม่หรือเจ้าของรถที่ต้องการใช้ชิ้นส่วนและมาตรฐานจากศูนย์บริการโดยตรง ส่วนซ่อมอู่อาจมีเบี้ยประกันต่ำกว่า และเหมาะกับรถที่หมดระยะรับประกันแล้ว แต่ต้องตรวจสอบรายชื่ออู่ในเครือให้ละเอียด
ทำความเข้าใจค่าเสียหายส่วนแรก
ค่าเสียหายส่วนแรก คือ เงินที่ผู้เอาประกันอาจต้องจ่ายเองเมื่อเกิดเหตุบางประเภท หากเลือกแผนที่มีค่าเสียหายส่วนแรก เบี้ยอาจลดลง แต่วันที่เกิดเหตุจะมีค่าใช้จ่ายเพิ่ม จึงควรเลือกตามเงินสำรองที่มีจริง ไม่ใช่เลือกจากราคาเบี้ยอย่างเดียว
เช็กทุนประกันให้พอดีกับรถ
ทุนประกันไม่ควรต่ำจนเกินไป เพราะอาจทำให้เงินชดเชยไม่พอเมื่อรถเสียหายหนัก และไม่ควรสูงเกินมูลค่ารถจนทำให้จ่ายเบี้ยโดยไม่จำเป็น ถามผู้เสนอประกันให้ชัดว่า ทุนประกันคำนวณจากอะไร และมีการปรับลดทุนในปีต่ออายุหรือไม่
เมื่อเจอด่านตรวจ ควรทำอย่างไร
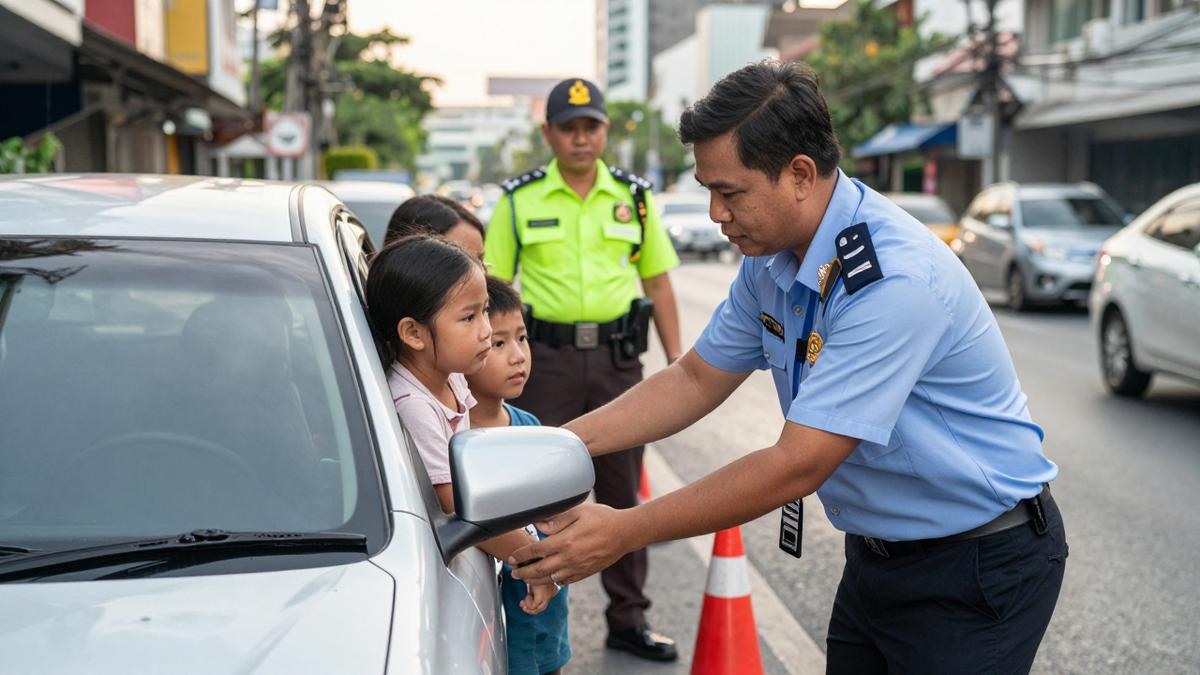
ลดความเร็ว เปิดไฟเลี้ยว และทำตามสัญญาณของเจ้าหน้าที่ จอดในจุดที่ปลอดภัย ไม่จอดกีดขวางทางจราจร จากนั้นเตรียมใบขับขี่และเอกสารรถให้พร้อม พูดคุยด้วยความสุภาพ และไม่ควรหยิบโทรศัพท์ขึ้นมาบันทึกภาพขณะกำลังขับรถหรืออยู่ในสถานการณ์ที่ไม่ปลอดภัย
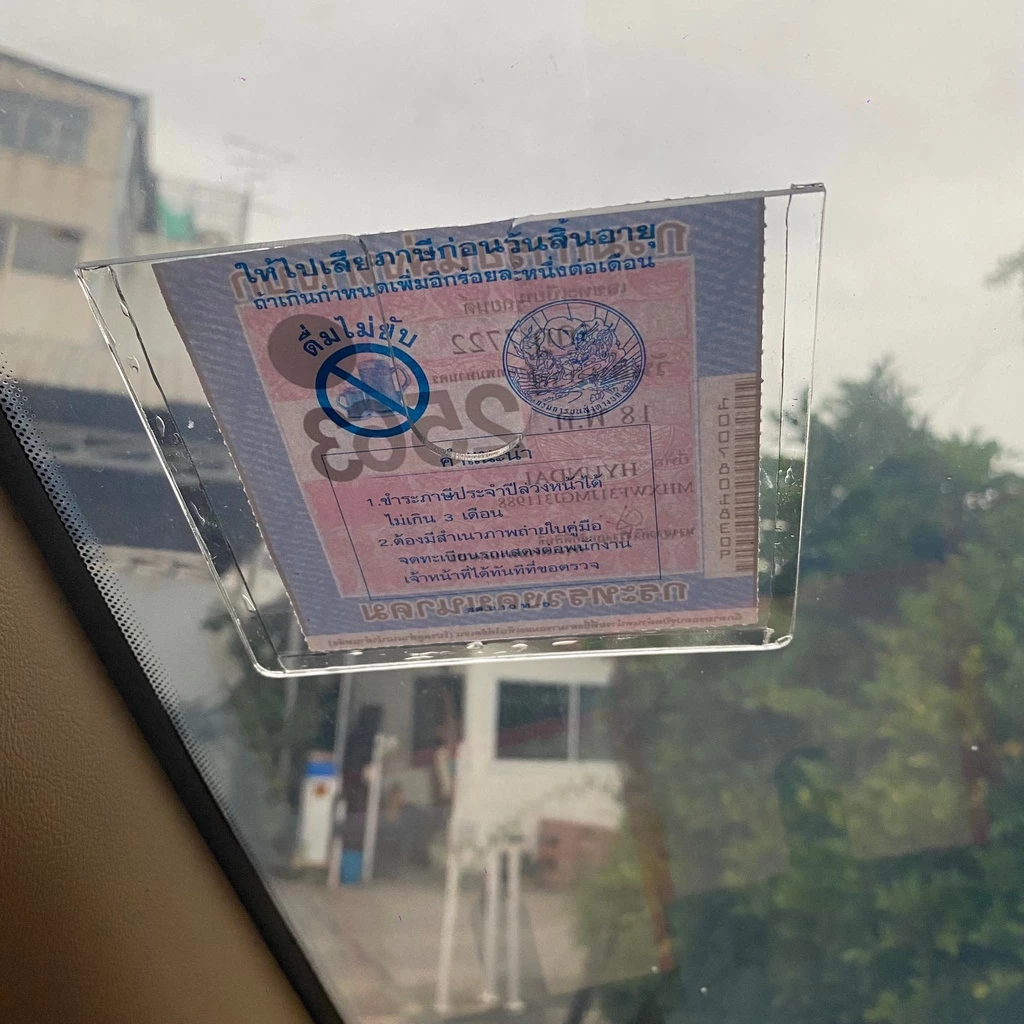
ควรตรวจให้แน่ใจว่าภาษีรถและ พ.ร.บ. ยังไม่หมดอายุด้วย เพราะเอกสารเหล่านี้เกี่ยวข้องกับการใช้รถอย่างถูกต้องตามกฎหมาย การจัดเก็บป้ายหรือเอกสารให้เห็นวันหมดอายุง่าย ช่วยลดโอกาสลืมต่ออายุ เช่น กรอบป้ายภาษีรถยนต์ พรบ.อะคริลิคใส เกรด A ก็เป็นอุปกรณ์ที่ช่วยให้ตรวจดูข้อมูลได้สะดวกขึ้น ทั้งนี้ ควรใช้เอกสารฉบับจริงและข้อมูลที่ถูกต้องเสมอ
เกิดอุบัติเหตุบนถนน ทำตามขั้นตอนนี้
ขั้นที่ 1 หยุดรถและดูความปลอดภัย
เปิดไฟฉุกเฉิน นำรถเข้าข้างทางถ้าทำได้ และวางสัญญาณเตือนในระยะที่เหมาะสม อย่ารีบลงจากรถในจุดที่มีรถวิ่งเร็ว หากมีผู้บาดเจ็บ ให้โทร 1669 และแจ้งตำรวจ 191 ตามความจำเป็น
ขั้นที่ 2 โทรแจ้งบริษัทประกันทันที
ใช้เบอร์แจ้งเหตุที่อยู่บนบัตรประกันหรือกรมธรรม์ แจ้งสถานที่เกิดเหตุ จุดสังเกต ลักษณะความเสียหาย และจำนวนรถที่เกี่ยวข้อง อย่าเพิ่งตกลงรับผิดหรือจ่ายเงินให้คู่กรณีเอง หากยังไม่ได้คุยกับเจ้าหน้าที่ประกัน
ขั้นที่ 3 เก็บหลักฐานอย่างปลอดภัย
ถ่ายภาพรถทุกคัน ป้ายทะเบียน สภาพถนน เส้นแบ่งช่องจราจร สัญญาณไฟ และความเสียหายรอบจุดเกิดเหตุ หากมีพยาน ให้ขอชื่อและช่องทางติดต่อไว้ การมีกล้องติดรถยนต์ เช่น กล้องติดรถยนต์ ช่วยให้มีข้อมูลประกอบการตรวจสอบ โดยควรติดตั้งให้ไม่บังทัศนวิสัยและใช้งานตามกฎหมาย
ขั้นที่ 4 อย่าเคลื่อนย้ายรถโดยไม่จำเป็น
ถ้าไม่มีเหตุอันตรายและรถยังอยู่ในตำแหน่งเดิมได้ ควรรอเจ้าหน้าที่ประกันเข้าตรวจสอบ แต่ถ้ารถกีดขวางการจราจรหรือมีความเสี่ยงถูกรถคันอื่นชน ให้ถ่ายภาพและวิดีโอไว้ก่อน แล้วเคลื่อนรถไปยังจุดปลอดภัย
จากประสบการณ์ที่ลูกค้าของเราเคยเจอ เคสที่ทำให้เคลมช้าบ่อยที่สุดไม่ใช่ความเสียหายของรถ แต่คือการไม่มีภาพจุดเกิดเหตุและจำสถานที่ไม่ได้ชัดเจน การบันทึกข้อมูลสั้น ๆ ทันทีหลังเหตุจึงช่วยได้มาก
ประกันไม่คุ้มครองทุกกรณี ต้องรู้ข้อยกเว้น
แม้ประกันชั้น 1 จะคุ้มครองกว้าง แต่ก็มีข้อยกเว้น เช่น การขับรถขณะเมาสุรา การใช้รถแข่งหรือทดสอบความเร็ว การใช้รถผิดประเภทที่แจ้งไว้ การจงใจทำให้เกิดเหตุ หรือการนำรถไปใช้ในพื้นที่หรือกิจกรรมที่กรมธรรม์ไม่ครอบคลุม
การแจ้งข้อมูลตามจริงตอนทำประกันสำคัญมาก หากมีผู้ขับขี่หลายคน ใช้รถรับส่งสินค้า หรือมีอุปกรณ์แต่งรถ ควรแจ้งบริษัทให้ทราบ การปกปิดข้อมูลอาจทำให้เกิดปัญหาเมื่อต้องเคลม
อีกเรื่องที่ควรรู้คือ พ.ร.บ. กับประกันชั้น 1 เป็นคนละส่วนกัน พ.ร.บ. เน้นความคุ้มครองผู้ประสบภัยจากรถตามกฎหมาย ส่วนประกันชั้น 1 คุ้มครองความเสียหายของรถและความรับผิดต่อบุคคลภายนอกตามเงื่อนไขกรมธรรม์
อ่านเพิ่มเติม: พลิกประวัติศาสตร์ความสูญเสียบนท้องถนน: บทเรียนจากอดีตสู่ความคุ้มครองที่ยั่งยืนสำหรับคนที่คุณรัก
เช็กลิสต์ก่อนออกเดินทาง
- ตรวจยางรถ เบรก ไฟหน้า และไฟเบรก
- คาดเข็มขัดนิรภัยทุกที่นั่ง
- ไม่ใช้โทรศัพท์ขณะขับรถ หากต้องดูแผนที่ให้จอดในจุดปลอดภัย
- พกใบขับขี่ เอกสารรถ และข้อมูลกรมธรรม์
- เก็บเบอร์บริษัทประกันและเบอร์ฉุกเฉินไว้ในโทรศัพท์
- วางแผนพักรถเมื่อเดินทางไกล และไม่ฝืนขับเมื่อเหนื่อย
สุดท้ายแล้ว ประกันชั้น 1 ที่ดีควรเป็นแผนที่เข้าใจง่าย คุ้มครองตรงกับการใช้รถ และมีบริการหลังเกิดเหตุที่ติดต่อได้จริง ลองเปรียบเทียบทุนประกัน ค่าเสียหายส่วนแรก เครือข่ายอู่ และข้อยกเว้นให้ครบก่อนตัดสินใจ
คุณเคยเจอด่านตรวจหรือเคลมอุบัติเหตุแบบไหนมาก่อนบ้าง? มีขั้นตอนไหนที่คิดว่าคนขับรถมือใหม่ควรรู้เพิ่มเติม มาเล่าให้ฟังได้ในช่องความคิดเห็นนะ
อัปเดตเหตุการณ์เมื่อ: 14 ต.ค. 2569 เวลา 23:45 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment