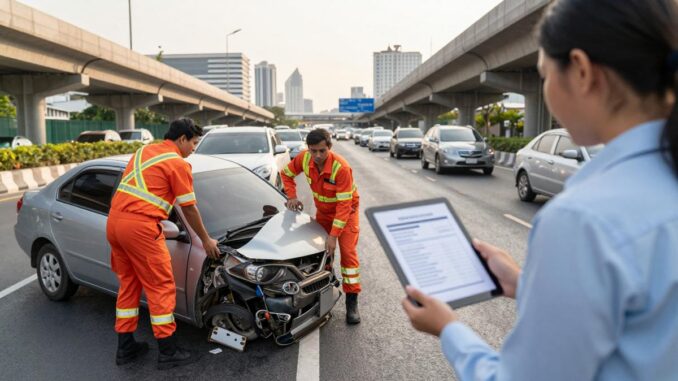
จากข่าวอุบัติเหตุรถพลิกคว่ำบนถนนวงแหวนตะวันออก หรือ ทล.9 ช่วงกิโลเมตรที่ 38+700 มุ่งหน้าบางพลี เมื่อเวลา 13.08 น. เจ้าหน้าที่เข้าถึงจุดเกิดเหตุแล้ว แต่การจราจรติดขัดยาวถึงประมาณ 6 กิโลเมตร เหตุการณ์แบบนี้ทำให้หลายคนสงสัยทันทีว่า คำนวณค่าสินไหมรถพลิกคว่ำ อย่างไร และประกันรถที่มีอยู่จะช่วยจ่ายได้แค่ไหน
คำตอบไม่ได้ดูแค่ภาพรถเสียหายอย่างเดียว ต้องดูชนิดประกันภัย ทุนประกัน ราคาซ่อม ค่าเสียหายส่วนแรก และเงื่อนไขในกรมธรรม์ด้วย มาค่อย ๆ เช็กไปทีละขั้น จะได้รู้ว่าควรทำอะไรหลังเกิดเหตุ และเตรียมตัวเคลมอย่างไรให้ไม่เสียสิทธิ์
รถพลิกคว่ำถือเป็นอุบัติเหตุแบบไหน
รถพลิกคว่ำมักถูกมองเป็นอุบัติเหตุที่มีความเสียหายหนัก เพราะอาจกระทบหลายส่วนพร้อมกัน เช่น หลังคา เสาโครงสร้าง กระจก ฝากระโปรง ช่วงล่าง ระบบถุงลมนิรภัย และเครื่องยนต์ หากรถไถลไปชนแบริเออร์หรือรถคันอื่น ก็อาจมีความเสียหายเพิ่มขึ้นอีก
ในมุมของประกันภัย รถพลิกคว่ำอาจเคลมได้ หากเหตุการณ์นั้นอยู่ในความคุ้มครองของกรมธรรม์ เช่น รถเสียหลักจากถนนลื่น ยางระเบิด สิ่งกีดขวาง หรือชนแล้วพลิกคว่ำ แต่บริษัทจะตรวจสอบสาเหตุและเงื่อนไขในกรมธรรม์ก่อนทุกครั้ง
ประกันชั้น 1 โดยทั่วไปคุ้มครองความเสียหายต่อตัวรถจากอุบัติเหตุ แม้ไม่มีคู่กรณี ส่วนประกันชั้น 2+ และ 3+ มักคุ้มครองเมื่อรถชนกับยานพาหนะทางบกและระบุคู่กรณีได้ ดังนั้นรถพลิกคว่ำเองโดยไม่มีคู่กรณี อาจไม่ได้รับความคุ้มครองจากประกัน 2+ หรือ 3+ ต้องอ่านรายละเอียดของแผนที่ซื้อไว้ให้ชัดเจน
วิธีคำนวณค่าสินไหมรถพลิกคว่ำแบบเข้าใจง่าย
การประเมินค่าสินไหมเบื้องต้น ใช้แนวคิดง่าย ๆ คือ
ค่าสินไหมที่คาดว่าจะได้รับ = ค่าเสียหายที่บริษัทรับผิดชอบ – ค่าเสียหายส่วนแรก
แต่ตัวเลขจริงยังต้องผ่านการตรวจสภาพรถและดูเงื่อนไขกรมธรรม์ด้วย ลองดูตัวอย่างนี้ รถมีทุนประกัน 500,000 บาท อู่ประเมินค่าซ่อม 180,000 บาท และมีค่าเสียหายส่วนแรก 5,000 บาท หากบริษัทอนุมัติซ่อมตามความคุ้มครอง ผู้เอาประกันอาจต้องจ่ายเอง 5,000 บาท ส่วนที่เหลืออยู่ในความรับผิดชอบของบริษัทตามเงื่อนไข
อย่างไรก็ตาม บริษัทไม่ได้จ่ายตามราคาที่เจ้าของรถคาดเองเสมอไป บริษัทจะประเมินจากรายการความเสียหายจริง ราคาชิ้นส่วน ค่าแรง และมาตรฐานการซ่อมที่กำหนดไว้ บางกรณีอาจเลือกซ่อมกับอู่ในเครือ หรือจ่ายเป็นเงินตามราคาที่ตกลงกัน
1. เช็กทุนประกันก่อน
ทุนประกันคือวงเงินสูงสุดที่บริษัทจะรับผิดชอบในกรณีรถเสียหายโดยสิ้นเชิง หรือกรณีที่เข้าเกณฑ์ตามกรมธรรม์ เช่น รถหายหรือเสียหายเกินกว่าจะซ่อมได้ หากทุนประกัน 400,000 บาท ก็ไม่ควรคาดหวังว่าจะได้รับเงินเกินกว่านี้ แม้ราคาซื้อรถเดิมจะสูงกว่าก็ตาม
ทุนประกันที่เหมาะสมมักอ้างอิงจากมูลค่ารถในช่วงทำประกัน ปีรถ รุ่น และสภาพรถ ไม่ใช่ดูจากราคาที่เจ้าของรถอยากได้เพียงอย่างเดียว
2. แยกให้ได้ว่าซ่อมหรือเสียหายสิ้นเชิง
ถ้าความเสียหายยังซ่อมได้ บริษัทมักพิจารณาจ่ายค่าซ่อมตามรายการที่อนุมัติ แต่ถ้าค่าซ่อมสูงมากจนไม่คุ้ม หรือโครงสร้างหลักเสียหายหนัก อาจเข้าข่าย เสียหายสิ้นเชิง หรือ Total Loss
โดยทั่วไป บริษัทจะเปรียบเทียบค่าซ่อมกับมูลค่ารถหรือทุนประกันตามหลักเกณฑ์ของกรมธรรม์ ไม่ได้ตัดสินจากคำว่า “รถคว่ำ” เพียงอย่างเดียว หากรถพลิกคว่ำแต่โครงสร้างยังซ่อมได้ ก็อาจเป็นการเคลมซ่อมตามปกติ
3. ตรวจค่าเสื่อมราคาและชิ้นส่วน
บางกรมธรรม์อาจมีเงื่อนไขเกี่ยวกับค่าเสื่อมราคา หรือการใช้ชิ้นส่วนทดแทน โดยเฉพาะรถที่มีอายุหลายปี รายละเอียดนี้แตกต่างกันไปตามบริษัท รุ่นรถ และแผนประกัน จึงควรถามให้ชัดว่าใช้ชิ้นส่วนแท้ ชิ้นส่วนเทียบ หรือชิ้นส่วนมือสอง และผู้เอาประกันต้องร่วมจ่ายหรือไม่
ค่าเสื่อมราคายังอาจเกี่ยวข้องกับการชดใช้กรณีรถเสียหายสิ้นเชิง เพราะรถที่ใช้งานมาหลายปีมีมูลค่าตลาดลดลง บริษัทจึงอาจใช้ทุนประกันที่ระบุไว้และเงื่อนไขการชดใช้ในสัญญาเป็นหลัก
4. หักค่าเสียหายส่วนแรก
ค่าเสียหายส่วนแรก หรือ Excess คือเงินที่ผู้เอาประกันต้องรับผิดชอบเองก่อนตามจำนวนที่ระบุในกรมธรรม์ ตัวอย่างเช่น ค่าซ่อม 100,000 บาท มีค่าเสียหายส่วนแรก 3,000 บาท บริษัทอาจรับผิดชอบ 97,000 บาท โดยผู้เอาประกันจ่าย 3,000 บาท
บางกรณีอาจมีค่าเสียหายส่วนแรกที่เกิดจากการระบุสาเหตุไม่ได้ หรือไม่มีคู่กรณี ทั้งนี้ต้องดูข้อความในกรมธรรม์และใบแจ้งเคลม อย่าเพิ่งสรุปว่าต้องจ่ายทุกครั้งก่อนเจ้าหน้าที่ตรวจสอบ
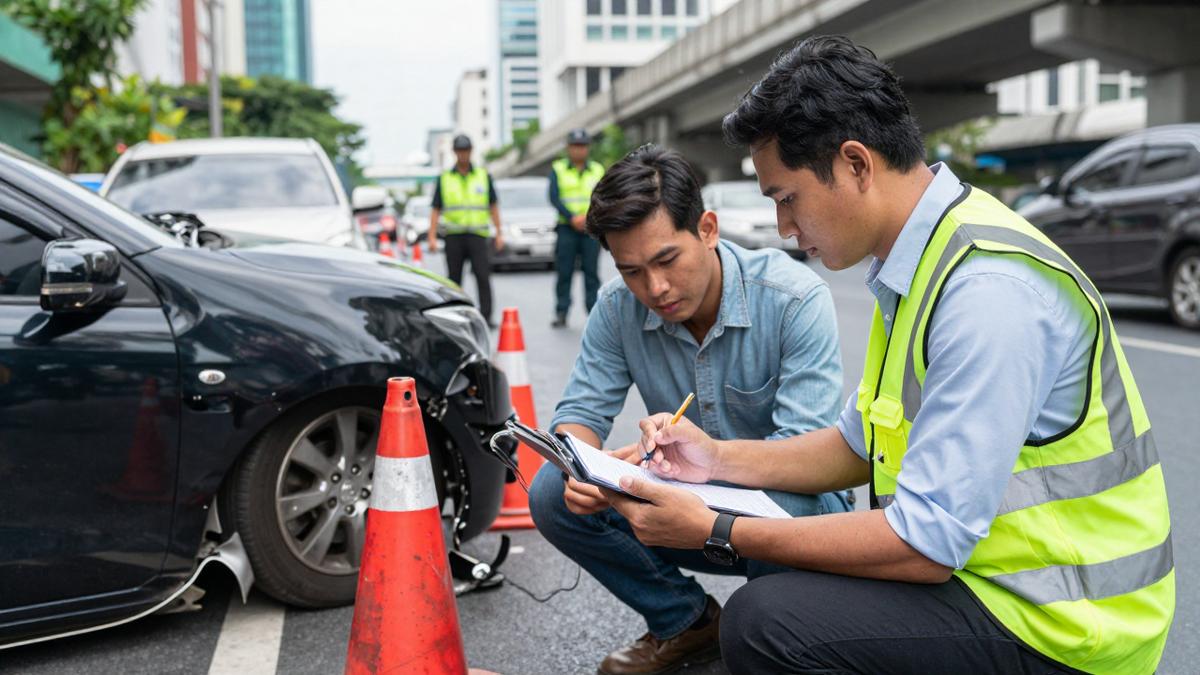
ขั้นตอนหลังรถพลิกคว่ำ ทำอย่างไรก่อนแจ้งเคลม
สิ่งแรกคือความปลอดภัย อย่ารีบเข้าไปยืนบนถนนหรือข้างรถ หากยังมีรถวิ่งผ่าน ให้เปิดไฟฉุกเฉิน ออกจากจุดอันตรายเมื่อทำได้ และโทรแจ้งหน่วยฉุกเฉิน หากมีผู้บาดเจ็บควรแจ้ง 1669 ส่วนเหตุบนทางหลวงหรือทางด่วนควรแจ้งเจ้าหน้าที่ดูแลเส้นทางด้วย
- ถ่ายภาพรถจากระยะไกลให้เห็นตำแหน่งที่เกิดเหตุ
- ถ่ายภาพความเสียหายรอบคัน ป้ายทะเบียน ถนน และสิ่งกีดขวาง
- จดเวลา สถานที่ ทิศทางการเดินทาง และสภาพอากาศ
- เก็บภาพหรือคลิปจากกล้องติดรถยนต์ รวมถึงข้อมูลพยาน
- โทรแจ้งบริษัทประกันโดยเร็ว และอย่าเคลื่อนย้ายรถถ้าไม่จำเป็น
- อย่าเพิ่งเซ็นยอมรับผิดหรือจ่ายค่าเสียหายให้ใครเองโดยไม่ปรึกษาบริษัท
การมี กล้องติดรถยนต์ ช่วยเก็บภาพก่อนเกิดเหตุและช่วงเกิดเหตุได้ หลักฐานนี้มีประโยชน์มากเมื่อถนนลื่น มีรถตัดหน้า หรือมีสิ่งของตกบนถนน เพราะช่วยให้บริษัทเห็นเหตุการณ์ชัดขึ้น
เอกสารที่ใช้เคลมรถพลิกคว่ำ
เตรียมเอกสารให้ครบ จะช่วยให้การตรวจสอบเดินเร็วขึ้น โดยทั่วไปควรมีเอกสารดังนี้
- บัตรประชาชนของผู้เอาประกันหรือผู้ขับขี่
- ใบขับขี่ของผู้ขับขี่ในวันเกิดเหตุ
- สำเนาทะเบียนรถ
- กรมธรรม์หรือเลขที่กรมธรรม์
- ใบแจ้งเคลมและเอกสารจากบริษัทประกัน
- ภาพถ่ายและคลิปวิดีโอจากที่เกิดเหตุ
- บันทึกประจำวัน หากมีผู้บาดเจ็บ คู่กรณี หรือทรัพย์สินของผู้อื่นเสียหาย
หากรถติดไฟแนนซ์ อาจต้องใช้เอกสารจากสถาบันการเงินเพิ่ม โดยเฉพาะกรณีรถเสียหายสิ้นเชิง เงินชดเชยอาจต้องจัดการร่วมกับผู้รับผลประโยชน์ตามที่ระบุในสัญญา
อ่านเพิ่มเติม: 7 เช็กลิสต์ต่อประกันภัยรถยนต์ รับมืออุบัติเหตุและรถติดมอเตอร์เวย์ ทล.7 อย่างมั่นใจ
เรื่องที่ทำให้เคลมช้าหรืออาจไม่ได้รับความคุ้มครอง
บริษัทอาจตรวจสอบละเอียดขึ้น หากสงสัยว่าผู้ขับขี่เมาสุรา ไม่มีใบขับขี่ ใช้รถผิดประเภท แข่งขันความเร็ว หรือแจ้งเหตุไม่ตรงกับความจริง นอกจากนี้ การนำรถไปซ่อมเองก่อนบริษัทตรวจสภาพ อาจทำให้ตรวจสอบความเสียหายเดิมได้ยาก
หากรถพลิกคว่ำจากน้ำท่วม ดินถล่ม หรือเหตุธรรมชาติ ต้องดูว่ากรมธรรม์มีความคุ้มครองภัยธรรมชาติหรือไม่ ส่วนความเสียหายจากการขับลุยน้ำจนเครื่องยนต์ดับก็อาจมีเงื่อนไขเฉพาะ อย่าเดาเอง ควรโทรถามบริษัทก่อนดำเนินการ
จากประสบการณ์ที่ลูกค้าหลายคนเคยเจอ จุดที่ทำให้คุยเรื่องค่าสินไหมง่ายขึ้นคือการเก็บภาพให้ครบ และเล่าเหตุการณ์ตามจริงแบบเป็นลำดับเวลา ไม่ต้องคาดเดาว่าใครผิดหรือบอกราคาเอง ให้เจ้าหน้าที่ตรวจสอบตามหลักฐานจะดีที่สุด
สรุปก่อนเคลมรถพลิกคว่ำ
การคำนวณค่าสินไหมต้องดู 5 เรื่องหลัก คือ ประเภทประกัน ทุนประกัน ค่าซ่อมจริง ค่าเสื่อมราคา และค่าเสียหายส่วนแรก รถพลิกคว่ำไม่ได้แปลว่าจะได้เงินเต็มทุนประกันทุกกรณี และไม่ได้แปลว่าจะซ่อมไม่ได้เสมอไป
หลังเกิดเหตุ ให้เน้นความปลอดภัย แจ้งบริษัทเร็ว เก็บหลักฐาน และเตรียมเอกสารให้ครบ หากไม่เข้าใจยอดประเมินหรือเงื่อนไขการเคลม สามารถขอให้บริษัทอธิบายเป็นลายลักษณ์อักษรได้ คุณเคยเจอเหตุรถพลิกคว่ำ หรือมีประสบการณ์เคลมรถแบบไหนบ้าง เล่าให้ฟังในช่องความคิดเห็นได้เลย
อัปเดตเหตุการณ์เมื่อ: 9 ต.ค. 2569 เวลา 13:46 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment