ช่วงน้ำท่วมไม่ได้มีแค่น้ำขังบนถนน แต่ยังมีโรคและอุบัติเหตุที่ต้องระวังด้วย ข่าวจาก Hfocus.org เตือน 8 โรคและภัยสุขภาพที่มากับน้ำท่วม พร้อมแนะนำให้เลี่ยงการสัมผัสน้ำโดยตรง หลายคนจึงเริ่มมองหา ลดหย่อนภาษี และ ประกันสุขภาพและอุบัติเหตุ เพื่อเตรียมรับมือทั้งค่าใช้จ่ายและเหตุไม่คาดคิด
คำถามคือ ถ้าน้ำท่วมบ้านหรือถนนหน้าบ้าน เราควรเริ่มวางแผนอย่างไร? ประกันแบบไหนช่วยได้จริง? และเบี้ยประกันที่จ่ายไปนำไปใช้ลดหย่อนภาษีได้เท่าไร?
น้ำท่วมทำให้เกิดปัญหาสุขภาพอะไรบ้าง
น้ำท่วมอาจมีเชื้อโรค สิ่งสกปรก น้ำมัน หรือของมีคมที่มองไม่เห็นอยู่ข้างใต้ เมื่อต้องเดินลุยน้ำ ความเสี่ยงจึงเพิ่มขึ้นทันที แม้เป็นระยะทางสั้น ๆ ก็ตาม
- โรคผิวหนังและแผลติดเชื้อจากน้ำสกปรก
- โรคน้ำกัดเท้าและเชื้อราจากการแช่น้ำนาน
- โรคฉี่หนูจากน้ำหรือดินที่ปนเปื้อนปัสสาวะสัตว์
- โรคทางเดินอาหารจากอาหารหรือน้ำดื่มที่ไม่สะอาด
- ไข้เลือดออกและโรคจากยุงที่เพิ่มจำนวนหลังน้ำลด
- อุบัติเหตุจากการลื่นล้ม ถูกของมีคมบาด หรือไฟฟ้ารั่ว
- อาการเครียดและอ่อนเพลียจากการย้ายที่พักหรือทำความสะอาดบ้าน
- อาการกำเริบของโรคเดิม เช่น หอบหืด หรือโรคหัวใจ
การป้องกันยังเป็นสิ่งสำคัญที่สุด ควรใส่รองเท้าบูตและถุงมือ หลีกเลี่ยงน้ำที่มีกลิ่นผิดปกติ ไม่เดินใกล้เสาไฟหรือปลั๊กไฟที่เปียก และรีบล้างตัวด้วยน้ำสะอาดทันทีเมื่อกลับถึงบ้าน หากมีไข้ ปวดน่อง ตาแดง แผลบวม หรือหายใจไม่สะดวก ควรพบแพทย์โดยเร็ว
ประกันสุขภาพช่วยเรื่องน้ำท่วมได้อย่างไร
ประกันสุขภาพมีหน้าที่ช่วยจ่ายค่ารักษาพยาบาลตามเงื่อนไขของกรมธรรม์ เช่น ค่าห้อง ค่ายา ค่าตรวจ และค่ารักษาเมื่อเข้ารับการรักษาในโรงพยาบาล แต่ไม่ได้หมายความว่าทุกเหตุการณ์จากน้ำท่วมจะได้รับความคุ้มครองโดยอัตโนมัติ
ก่อนซื้อควรตรวจดูคำสำคัญเหล่านี้ให้ชัดเจน
- ความคุ้มครองผู้ป่วยใน: เหมาะกับการนอนโรงพยาบาลจากการติดเชื้อหรืออาการป่วยรุนแรง
- ความคุ้มครองผู้ป่วยนอก: ช่วยเรื่องการพบแพทย์และรับยาในบางแผน
- วงเงินค่ารักษา: ดูทั้งวงเงินต่อครั้ง ต่อปี และวงเงินย่อยของแต่ละรายการ
- ระยะเวลารอคอย: โรคบางชนิดอาจต้องรอก่อนจึงเริ่มเคลมได้
- โรคที่เป็นมาก่อน: ต้องแจ้งข้อมูลสุขภาพตามจริง เพราะอาจมีผลต่อการรับประกัน
- โรงพยาบาลคู่สัญญา: ช่วยให้ใช้บริการได้สะดวก และบางกรณีไม่ต้องสำรองเงินจ่าย
สิ่งที่ควรทำคืออ่านข้อยกเว้นให้ครบ ไม่ควรดูแค่คำว่า “คุ้มครองค่ารักษา” เพราะรายละเอียดด้านในอาจกำหนดเงื่อนไขเฉพาะ เช่น โรคติดต่อบางประเภท การรักษาที่ไม่จำเป็น หรือการรักษาที่อยู่นอกขอบเขตแผน
ประกันอุบัติเหตุเหมาะกับคนที่ต้องเดินทางช่วงน้ำท่วม
ในช่วงฝนตกหนักและน้ำท่วม หลายคนยังต้องออกไปทำงาน ส่งลูกไปโรงเรียน หรือเดินทางไปซื้อของ ประกันอุบัติเหตุจึงเป็นอีกตัวช่วยที่ควรพิจารณา เพราะเน้นเหตุการณ์ที่เกิดขึ้นแบบฉับพลัน เช่น ลื่นล้ม ตกจากบันได ถูกของมีคม หรือประสบอุบัติเหตุระหว่างเดินทาง
แผนประกันอุบัติเหตุที่ดีควรดูอย่างน้อย 4 เรื่อง
- วงเงินกรณีเสียชีวิตหรือทุพพลภาพจากอุบัติเหตุ
- ค่ารักษาพยาบาลจากอุบัติเหตุ และวงเงินต่อครั้ง
- ความคุ้มครองอุบัติเหตุสาธารณะหรือระหว่างเดินทาง
- ข้อยกเว้น เช่น การดื่มสุรา การแข่งรถ หรือกิจกรรมเสี่ยงบางชนิด
ประกันอุบัติเหตุไม่ใช่ประกันสุขภาพแบบเหมารวม และไม่ใช่ประกันภัยน้ำท่วมสำหรับบ้านหรือรถยนต์ ดังนั้นควรเลือกให้ตรงกับความเสี่ยง หากต้องการคุ้มครองบ้าน รถ หรือทรัพย์สินจากน้ำท่วม อาจต้องสอบถามประกันทรัพย์สินหรือประกันรถยนต์เพิ่มเติม
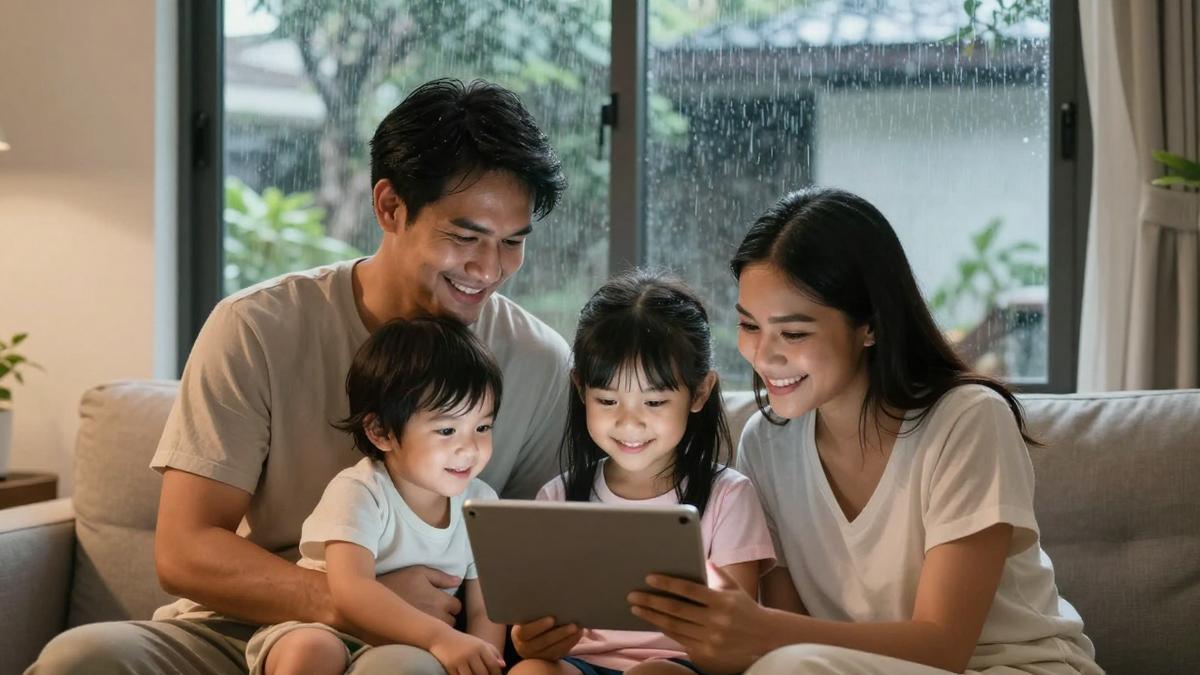
ขับรถช่วงน้ำท่วม ต้องคิดทั้งความปลอดภัยและประกัน
ถนนที่มีน้ำขังอาจมองไม่เห็นหลุม ฝาท่อ หรือขอบทาง ควรหลีกเลี่ยงเส้นทางที่น้ำสูงมาก ไม่เร่งเครื่องฝ่าน้ำ และเว้นระยะห่างจากรถคันหน้า หากรถเริ่มมีอาการผิดปกติ ควรจอดในจุดปลอดภัยและขอความช่วยเหลือ ไม่ฝืนขับต่อจนเครื่องยนต์เสียหาย
หากเกิดอุบัติเหตุ ควรถ่ายภาพตำแหน่งรถ สภาพถนน ระดับน้ำ ป้ายจราจร และความเสียหายไว้ให้ครบ หากมีพยานควรขอชื่อและช่องทางติดต่อ นอกจากนี้ กล้องติดรถยนต์ ก็ช่วยเก็บภาพเหตุการณ์ได้ดี โดยเฉพาะกรณีที่ต้องตรวจสอบว่าใครเป็นฝ่ายประมาท
อย่าลืมโทรแจ้งบริษัทประกันโดยเร็ว และทำตามคำแนะนำของเจ้าหน้าที่ หลีกเลี่ยงการเซ็นยอมรับผิดหรือซ่อมรถเองก่อนที่บริษัทจะตรวจสอบ เว้นแต่เป็นการช่วยเหลือเบื้องต้นเพื่อความปลอดภัย
อ่านเพิ่มเติม: พลิกสถิติอุบัติเหตุสงกรานต์ 2569: เมื่อ ‘สินไหมกรุณา’ ไม่ใช่แค่ตัวเลข แต่คือความหวัง
วางแผนเบี้ยประกันเพื่อใช้สิทธิลดหย่อนภาษี
เบี้ยประกันสุขภาพของตนเองอาจนำไปใช้ลดหย่อนภาษีได้ตามหลักเกณฑ์ของกรมสรรพากร โดยมีวงเงินและเงื่อนไขที่ต้องตรวจสอบในปีภาษีนั้น ๆ ส่วนเบี้ยประกันชีวิตอาจมีสิทธิลดหย่อนแยกตามประเภทของสัญญาและระยะเวลาคุ้มครอง
สำหรับประกันอุบัติเหตุ ต้องตรวจสอบก่อนว่าเบี้ยส่วนนั้นเข้าหลักเกณฑ์ลดหย่อนภาษีหรือไม่ เพราะแผนบางแบบอาจเป็นความคุ้มครองอุบัติเหตุเพียงอย่างเดียว และอาจไม่ได้ใช้สิทธิแบบเดียวกับประกันสุขภาพ การซื้อเพื่อหวังลดภาษีอย่างเดียวจึงไม่ใช่คำตอบที่ดีที่สุด
เช็กลิสต์ก่อนใช้สิทธิลดหย่อน
- ตรวจสอบประเภทกรมธรรม์และชื่อผู้เอาประกัน
- ขอหนังสือรับรองเบี้ยประกันจากบริษัทประกัน
- ตรวจสอบวงเงินที่ใช้สิทธิได้ในปีภาษีนั้น
- เก็บเอกสารการชำระเงินและเอกสารภาษีไว้
- ยื่นข้อมูลตามจริง และไม่ใช้สิทธิเกินกว่าที่กฎหมายกำหนด
จากประสบการณ์ที่ลูกค้าของเราเคยเจอ สิ่งที่ทำให้เคลมสะดุดไม่ใช่แค่เอกสารไม่ครบ แต่เป็นการไม่รู้ว่ากรมธรรม์ของตัวเองคุ้มครองอะไรบ้าง การอ่านสรุปความคุ้มครองตั้งแต่วันแรกจึงช่วยลดความกังวลได้มาก
เลือกแผนให้เหมาะกับชีวิต ไม่ต้องซื้อแพงที่สุด
คนที่มีงบจำกัดอาจเริ่มจากประกันอุบัติเหตุที่มีค่ารักษาพยาบาลและวงเงินเหมาะสม จากนั้นค่อยเพิ่มประกันสุขภาพเมื่อรายได้มั่นคงขึ้น ส่วนคนที่มีโรคประจำตัวควรปรึกษาผู้เชี่ยวชาญก่อน เพื่อดูว่าแผนใดรับประกันและมีเงื่อนไขอย่างไร
ครอบครัวที่มีเด็กหรือผู้สูงอายุควรดูเรื่องค่ารักษาและโรงพยาบาลที่เข้าถึงง่าย ขณะที่คนทำงานที่ต้องเดินทางทุกวันควรให้ความสำคัญกับความคุ้มครองอุบัติเหตุระหว่างเดินทาง อย่าลืมเปรียบเทียบเบี้ย วงเงิน ความคุ้มครอง และข้อยกเว้น ไม่ใช่ดูราคาถูกที่สุดเพียงอย่างเดียว
เตรียมตัววันนี้ เพื่อรับมือน้ำท่วมวันข้างหน้า
เมื่อรู้ว่าพื้นที่ของเราเสี่ยงน้ำท่วม ควรทำแผนฉุกเฉินไว้ล่วงหน้า เช่น เบอร์โรงพยาบาลใกล้บ้าน จุดพักพิง ยาประจำตัว รองเท้าบูต ไฟฉาย และสำเนากรมธรรม์แบบดิจิทัล การมีประกันที่ตรงกับความเสี่ยงจะช่วยแบ่งเบาค่าใช้จ่าย แต่การป้องกันตัวเองยังคงเป็นเรื่องสำคัญที่สุด
คุณเคยเจอปัญหาอะไรจากน้ำท่วมบ้าง หรือมีวิธีเตรียมตัวแบบไหนที่อยากแบ่งปันกับคนอื่น? เล่าให้ฟังในช่องความคิดเห็นได้เลย
อัปเดตเหตุการณ์เมื่อ: 28 ก.ย. 2569 เวลา 10:51 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment