ข่าวสถานการณ์อุบัติเหตุทางถนนในประเทศไทย วันที่ 25 ก.ย. 69 ที่เผยแพร่โดย thailandplus ทำให้หลายคนหันกลับมามองความเสี่ยงใกล้ตัวอีกครั้ง ใครกำลังค้นหา วิธีเลือกประกันชั้น 3 บทความนี้จะช่วยตอบแบบง่าย ๆ ว่าควรดูอะไรบ้าง เพื่อให้รับมือเหตุไม่คาดคิดได้ดีและไม่จ่ายเบี้ยเกินความจำเป็น
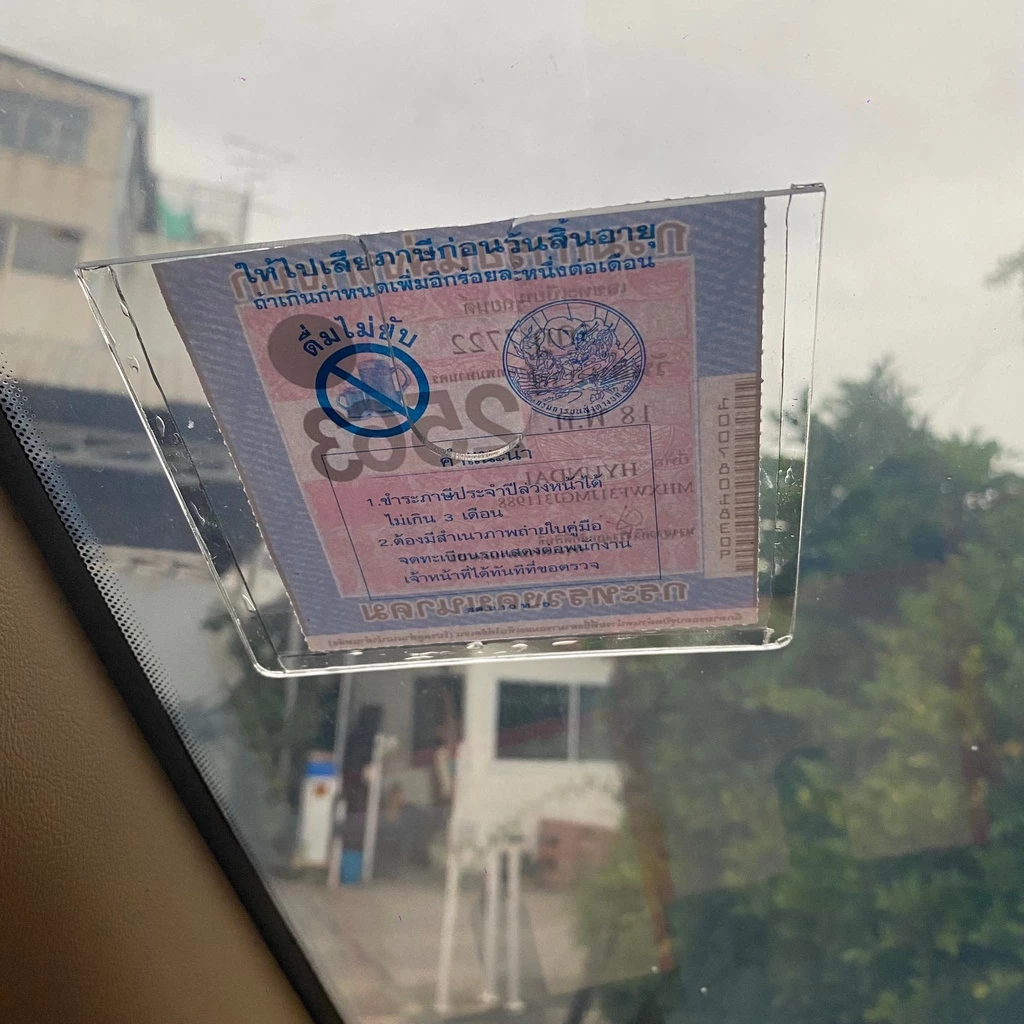
เราอาจขับรถไปทำงาน ส่งลูกไปโรงเรียน หรือเดินทางในกรุงเทพฯ แค่ไม่กี่กิโลเมตร แต่บนถนนมีรถหลายแบบอยู่รอบตัว ทั้งรถยนต์ รถจักรยานยนต์ รถบรรทุก และคนเดินเท้า เมื่อเกิดการชนขึ้นมา ค่าใช้จ่ายอาจมากกว่าที่คิด
ทำไมอุบัติเหตุบนถนนจึงเป็นเรื่องที่ไม่ควรมองข้าม
อุบัติเหตุไม่ได้เกิดเฉพาะตอนขับรถเร็วเท่านั้น บางครั้งเกิดจากรถคันหน้าเบรกกะทันหัน ฝนตกทำให้ถนนลื่น รถจักรยานยนต์เปลี่ยนเลนกะทันหัน หรือรถที่จอดอยู่ถูกชนตอนกลางคืน
เมื่อเกิดเหตุ ผู้ขับขี่อาจต้องรับผิดชอบค่าซ่อมรถของอีกฝ่าย ค่ารักษาพยาบาล หรือค่าเสียหายจากทรัพย์สิน หากไม่มีประกัน เงินก้อนนี้อาจกระทบค่าใช้จ่ายในบ้านได้
ข่าววันที่ 25 ก.ย. 69 จึงเป็นเครื่องเตือนใจว่า การเตรียมตัวก่อนเกิดเหตุสำคัญมาก ไม่ใช่การกลัวจนไม่กล้าขับรถ แต่คือการวางแผนให้พร้อมกว่าเดิม
ประกันรถยนต์ชั้น 3 คุ้มครองอะไรบ้าง
ประกันชั้น 3 เป็นประกันรถยนต์ที่เน้นคุ้มครองความเสียหายที่ผู้เอาประกันทำให้เกิดขึ้นกับบุคคลภายนอก จุดเด่นคือเบี้ยประกันมักไม่สูง เหมาะกับคนที่ต้องการความคุ้มครองพื้นฐานและอยากควบคุมงบประมาณ
1. คุ้มครองความเสียหายต่อชีวิตและร่างกาย
ถ้าเราเป็นฝ่ายทำให้คนอื่นบาดเจ็บหรือเสียชีวิต บริษัทประกันอาจช่วยชดเชยตามวงเงินและเงื่อนไขในกรมธรรม์ ส่วนที่เกินจากวงเงิน ผู้เอาประกันอาจต้องรับผิดชอบเอง ดังนั้นการดูวงเงินคุ้มครองจึงสำคัญมาก
2. คุ้มครองความเสียหายต่อทรัพย์สิน
หากรถของอีกฝ่าย รถจักรยานยนต์ เสาไฟ รั้วบ้าน หรือทรัพย์สินอื่นเสียหายจากอุบัติเหตุ ประกันจะช่วยดูแลตามวงเงินที่ระบุไว้ การเลือกแผนที่มีวงเงินเหมาะสมช่วยลดความกังวลเมื่อต้องใช้รถในพื้นที่รถหนาแน่น
3. อาจมีความคุ้มครองรถชนรถเพิ่มเติม
ประกันชั้น 3 บางแผนมีความคุ้มครองเพิ่มเติม เช่น 3+ ซึ่งอาจช่วยคุ้มครองรถของเราเมื่อชนกับรถยนต์ที่ระบุคู่กรณีได้ แต่รายละเอียดแต่ละบริษัทไม่เหมือนกัน ต้องอ่านเงื่อนไขให้ชัดว่าคุ้มครองกรณีใด มีค่าเสียหายส่วนแรกหรือไม่ และจำกัดอายุรถอย่างไร
วิธีเลือกประกันชั้น 3 ให้เหมาะกับรถของเรา
ดูจากอายุและมูลค่ารถ
ถ้ารถมีอายุมาก มูลค่าตลาดลดลง และเรารับความเสียหายของรถตัวเองได้ ประกันชั้น 3 อาจเป็นตัวเลือกที่เหมาะ เพราะเน้นดูแลความเสียหายของคู่กรณีเป็นหลัก
แต่ถ้ารถยังใหม่ ผ่อนอยู่ หรือมีมูลค่าสูง ควรพิจารณาประกันชั้น 1 หรือ 2+ เพิ่มเติม เพราะประกันชั้น 3 ทั่วไปอาจไม่คุ้มครองรถของเราเมื่อเกิดการชนแบบไม่มีคู่กรณี
ดูพฤติกรรมการใช้รถ
คนที่ใช้รถน้อย ขับเฉพาะวันหยุด หรือจอดรถในบ้าน อาจเลือกแผนเบี้ยประหยัดได้ง่ายขึ้น ส่วนคนที่ต้องขับทุกวันในกรุงเทพฯ ขับผ่านแยกใหญ่ ถนนพระราม 2 หรือเส้นทางรถติดเป็นประจำ ควรให้ความสำคัญกับวงเงินคุ้มครองและบริการช่วยเหลือมากกว่าเบี้ยถูกที่สุด
เช็กวงเงินคุ้มครองก่อนดูราคา
อย่าเลือกจากคำว่า “ถูกที่สุด” เพียงอย่างเดียว ให้ดูวงเงินต่อครั้งด้วย เช่น ความคุ้มครองต่อชีวิตและร่างกาย ความคุ้มครองทรัพย์สิน และวงเงินรวมต่ออุบัติเหตุ หากวงเงินต่ำเกินไป เมื่อเกิดเหตุใหญ่เราอาจต้องควักเงินเพิ่มเอง
ดูค่าเสียหายส่วนแรก
ค่าเสียหายส่วนแรก หรือ Excess คือเงินที่ผู้เอาประกันต้องจ่ายเองเมื่อเข้าเงื่อนไขบางอย่าง หากแผนมีค่าใช้จ่ายส่วนนี้ ควรถามให้ชัดว่าเกิดขึ้นในกรณีใด จำนวนเท่าไร และต้องจ่ายทุกครั้งหรือไม่
ตรวจสอบบริการเคลมและความเร็วในการติดต่อ
เวลารถชน ความช่วยเหลือที่มาถึงเร็วมีความหมายมาก ลองดูว่าบริษัทมีสายด่วน 24 ชั่วโมงหรือไม่ มีเจ้าหน้าที่สำรวจภัยในพื้นที่ที่เราใช้รถบ่อยหรือเปล่า และมีช่องทางแจ้งเคลมผ่านโทรศัพท์หรือแอปที่ใช้งานง่ายไหม
ประกันชั้น 3 ต่างจาก 3+ อย่างไร
ประกันชั้น 3 ปกติเน้นคุ้มครองคู่กรณี ส่วน 3+ มักเพิ่มความคุ้มครองรถของเราในกรณีรถชนรถและสามารถระบุคู่กรณีได้ เช่น รถยนต์ชนรถยนต์ รถยนต์ชนรถจักรยานยนต์ หรือรถของเราถูกชนแล้วมีหลักฐานชัดเจน
อย่างไรก็ตาม 3+ ไม่ได้คุ้มครองทุกเหตุการณ์ เช่น รถชนเสา ชนกำแพง น้ำท่วม ไฟไหม้ หรือรถหาย อาจไม่อยู่ในความคุ้มครอง เว้นแต่ซื้อความคุ้มครองเพิ่มเติมไว้ อ่านรายละเอียดก่อนตัดสินใจเสมอ
อ่านเพิ่มเติม: ประกันชั้น 1 มีมาตั้งแต่เมื่อไหร่? ย้อนรอยประวัติศาสตร์คุ้มครองรถคู่ใจ
เช็กลิสต์ก่อนซื้อประกันรถยนต์
- เช็กว่ากรมธรรม์คุ้มครองคู่กรณีด้านชีวิต ร่างกาย และทรัพย์สินเท่าไร
- ถามให้ชัดว่ารถของเราได้รับความคุ้มครองหรือไม่
- ตรวจสอบอายุรถ ยี่ห้อ รุ่น และเงื่อนไขการรับประกัน
- เปรียบเทียบเบี้ยกับวงเงิน ไม่ดูเฉพาะราคาถูก
- ดูค่าเสียหายส่วนแรกและค่าใช้จ่ายที่อาจต้องจ่ายเอง
- ตรวจสอบอู่ซ่อมและศูนย์บริการในพื้นที่ที่เดินทางเป็นประจำ
- เก็บเบอร์แจ้งเคลมไว้ในโทรศัพท์และในรถ
หลักฐานที่ควรเก็บเมื่อเกิดอุบัติเหตุ
เมื่อเกิดเหตุ ให้ตั้งสติก่อน อย่ารีบยอมรับผิดหรือโต้เถียงกับคู่กรณี ถ่ายภาพรถทั้งสองคัน จุดชน ป้ายทะเบียน สภาพถนน เครื่องหมายจราจร และบริเวณโดยรอบไว้ หากมีผู้เห็นเหตุการณ์ ควรขอช่องทางติดต่อไว้ด้วย
อุปกรณ์อย่าง กล้องติดรถยนต์ ก็ช่วยบันทึกเหตุการณ์ได้ดี โดยเฉพาะอุบัติเหตุที่เกิดในจุดอับสายตา หรือกรณีที่คู่กรณีมีคำให้การไม่ตรงกัน แต่ควรติดตั้งให้ไม่บังทัศนวิสัยและไม่รบกวนการขับขี่
หากมีผู้บาดเจ็บ ให้โทรขอความช่วยเหลือฉุกเฉินก่อน จากนั้นแจ้งบริษัทประกันตามหมายเลขบนกรมธรรม์ อย่าเคลื่อนย้ายรถถ้าไม่จำเป็น เว้นแต่กีดขวางการจราจรหรือเจ้าหน้าที่แนะนำให้ทำเช่นนั้น
เคลมประกันชั้น 3 ต้องทำอย่างไร
- จอดรถในจุดปลอดภัย เปิดไฟฉุกเฉิน และตรวจดูว่ามีผู้บาดเจ็บหรือไม่
- โทรแจ้งบริษัทประกันทันที พร้อมแจ้งสถานที่เกิดเหตุและรายละเอียดเบื้องต้น
- ถ่ายภาพและเก็บข้อมูลคู่กรณี เช่น ชื่อ เบอร์โทรศัพท์ ทะเบียนรถ และบริษัทประกัน
- รอเจ้าหน้าที่สำรวจภัยหรือทำตามคำแนะนำของบริษัท
- อ่านเอกสารเคลมก่อนลงชื่อ และเก็บสำเนาไว้
ถ้าคู่กรณีขอให้ตกลงกันเอง ควรคิดให้รอบคอบ เพราะความเสียหายบางอย่างอาจเห็นไม่ครบในตอนแรก การแจ้งบริษัทประกันช่วยให้มีคนกลางดูแลขั้นตอนและเอกสารต่าง ๆ
จากประสบการณ์หน้างาน สิ่งที่คนมักพลาด
จากประสบการณ์ที่ลูกค้าของเราเคยเจอ เคสที่สร้างความกังวลมากที่สุดไม่ใช่แค่รถชน แต่คือการพบภายหลังว่าวงเงินคุ้มครองต่ำกว่าความเสียหายจริง และไม่รู้ว่าต้องเตรียมหลักฐานอะไรบ้าง
ในมุมมองของนายหน้าประกันภัย การอ่านเงื่อนไขก่อนซื้อเพียงไม่กี่นาที ช่วยลดปัญหาได้มากกว่าการเลือกแผนจากเบี้ยราคาถูกอย่างเดียว
คำถามที่คนมักถามเกี่ยวกับประกันชั้น 3
ประกันชั้น 3 เหมาะกับใคร
เหมาะกับคนที่มีรถอายุมาก ใช้รถไม่หนัก ต้องการคุ้มครองความเสียหายของคู่กรณี และต้องการประหยัดค่าเบี้ย แต่ควรมีเงินสำรองสำหรับซ่อมรถของตัวเองด้วย
รถไม่มีประกันชั้น 1 ซื้อชั้น 3 ได้ไหม
ได้ โดยบริษัทจะพิจารณาตามอายุรถ รุ่นรถ และเงื่อนไขของแต่ละแผน บางบริษัทอาจตรวจสภาพรถก่อนรับประกัน ควรเตรียมเล่มทะเบียนและข้อมูลรถให้ครบ
ถ้าเป็นฝ่ายถูก ประกันชั้น 3 ช่วยอะไรได้บ้าง
บริษัทประกันของเราอาจช่วยประสานงานและดูแลขั้นตอนตามเงื่อนไขกรมธรรม์ แต่การเรียกร้องค่าเสียหายจะขึ้นอยู่กับหลักฐาน ข้อเท็จจริง และการพิจารณาความรับผิดของคู่กรณี
สรุปก่อนตัดสินใจซื้อ
การเลือกประกันรถยนต์ไม่จำเป็นต้องเริ่มจากแผนที่แพงที่สุด และไม่ควรเลือกจากราคาถูกที่สุดเสมอไป ให้เริ่มจากถามตัวเองว่าใช้รถแบบไหน รถมีมูลค่าเท่าไร รับความเสียหายของรถตัวเองได้หรือไม่ และต้องการวงเงินคุ้มครองระดับใด
ถ้าประกันชั้น 3 ตรงกับการใช้งาน ให้เปรียบเทียบวงเงิน บริการเคลม ค่าเสียหายส่วนแรก และเงื่อนไขการคุ้มครองให้ครบ การเตรียมตัวแบบนี้ช่วยให้ขับรถได้สบายใจขึ้นเมื่อเจอเหตุไม่คาดคิดบนถนนไทย
แล้วคุณเคยเจอเหตุการณ์รถชนหรือเกือบเกิดอุบัติเหตุแบบไหนบ้าง? มีเรื่องใดที่อยากให้ช่วยอธิบายเกี่ยวกับการเคลมประกัน ลองแบ่งปันความคิดเห็นไว้ในช่องคอมเมนต์ได้เลย
อัปเดตเหตุการณ์เมื่อ: 26 ก.ย. 2569 เวลา 16:46 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา



Be the first to comment