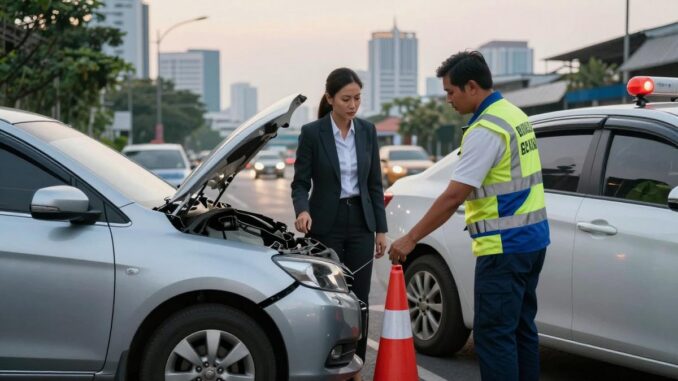
ข่าวอุบัติเหตุที่ทำให้ผู้ช่วยศาสตราจารย์จากมหาวิทยาลัยพะเยาเสียชีวิต สร้างความเศร้าและเตือนใจคนใช้รถทุกคนว่า ประกันชั้น 1 คุ้มครองอุบัติเหตุรถยนต์ ได้หลายด้าน แต่ไม่มีประกันใดทดแทนชีวิตได้ทั้งหมด สิ่งสำคัญคือการขับรถอย่างระวัง และเตรียมความคุ้มครองให้เหมาะกับความเสี่ยงของตัวเอง
เหตุการณ์ลักษณะนี้ทำให้เราเห็นว่า อุบัติเหตุเกิดขึ้นได้กับทุกคน ไม่ว่าจะขับรถใกล้บ้าน เดินทางข้ามจังหวัด หรือใช้ถนนในช่วงกลางคืน การเตรียมพร้อมจึงไม่ใช่เรื่องไกลตัวเลย
ข่าวอุบัติเหตุสอนอะไรคนใช้รถ
เมื่อเกิดอุบัติเหตุ สิ่งที่เสียหายอาจไม่ได้มีแค่รถยนต์ รถอาจพังจนขับต่อไม่ได้ ผู้โดยสารอาจได้รับบาดเจ็บ และอาจมีรถหรือทรัพย์สินของคนอื่นเสียหายตามไปด้วย ค่าใช้จ่ายจึงอาจเพิ่มขึ้นอย่างรวดเร็ว
ในมุมของคนขับรถ บทเรียนสำคัญคือควรตรวจสภาพรถก่อนเดินทาง พักผ่อนให้พอ ไม่ใช้โทรศัพท์ขณะขับรถ และคาดเข็มขัดนิรภัยทุกครั้ง ส่วนในมุมของการบริหารความเสี่ยง ประกันรถยนต์ช่วยแบ่งเบาค่าใช้จ่ายเมื่อเกิดเหตุที่เราไม่สามารถคาดเดาได้
ประกันชั้น 1 คุ้มครองอะไรบ้าง
ประกันรถยนต์ชั้น 1 เป็นแผนที่ให้ความคุ้มครองค่อนข้างกว้างกว่าประกันรถยนต์ประเภทอื่น โดยรายละเอียดจริงต้องดูจากกรมธรรม์และเงื่อนไขของแต่ละบริษัท แต่โดยทั่วไปจะมีส่วนสำคัญดังนี้
1. คุ้มครองความเสียหายต่อตัวรถ
หากรถชนกับรถคันอื่น ชนสิ่งกีดขวาง ชนกำแพง หรือเกิดอุบัติเหตุแบบไม่มีคู่กรณี ประกันชั้น 1 มักช่วยรับผิดชอบค่าซ่อมรถตามเงื่อนไขกรมธรรม์ เช่น รถเสียหายจากการชนหรือพลิกคว่ำ
กรณีไม่มีคู่กรณี อาจมีค่าเสียหายส่วนแรกที่ผู้เอาประกันต้องจ่ายเอง โดยเฉพาะเมื่อระบุเหตุหรือรายละเอียดการชนไม่ได้ ดังนั้นควรถามบริษัทให้ชัดเจนว่าแผนที่ซื้อมีค่าเสียหายส่วนแรกเท่าไร
2. คุ้มครองความเสียหายต่อบุคคลภายนอก
ถ้าเราเป็นฝ่ายทำให้รถของคนอื่นเสียหาย หรือทำให้บุคคลภายนอกได้รับบาดเจ็บ ประกันจะช่วยรับผิดชอบตามวงเงินที่ระบุไว้ในกรมธรรม์ ส่วนนี้สำคัญมาก เพราะค่าเสียหายของคู่กรณีอาจสูงกว่าที่เราคาดไว้
อย่างไรก็ตาม วงเงินคุ้มครองมีจำกัด หากความเสียหายสูงกว่าวงเงิน ผู้ขับขี่อาจต้องรับผิดชอบส่วนเกินเอง จึงควรเลือกวงเงินให้เหมาะกับการใช้รถและพื้นที่ที่เดินทางเป็นประจำ
3. คุ้มครองกรณีรถหายหรือไฟไหม้
ประกันชั้น 1 หลายแผนให้ความคุ้มครองกรณีรถยนต์สูญหายหรือเสียหายจากไฟไหม้ แต่รายละเอียดการจ่ายเงินและเงื่อนไขอาจแตกต่างกัน เช่น ต้องมีหลักฐานการแจ้งความ ต้องไม่เข้าข้อยกเว้น และต้องเป็นเหตุที่อยู่ในขอบเขตของกรมธรรม์
ก่อนเซ็นสัญญา ควรอ่านคำว่า “ความคุ้มครองรถยนต์” และ “ข้อยกเว้น” ให้ครบ อย่าดูเฉพาะเบี้ยประกันที่ถูกที่สุด เพราะแผนที่ราคาต่างกันอาจมีวงเงิน เงื่อนไข และบริการช่วยเหลือไม่เหมือนกัน
อุบัติเหตุเกิดขึ้นแล้ว ควรทำอย่างไร
ช่วงแรกหลังเกิดเหตุ คนส่วนใหญ่มักตกใจ ให้ตั้งสติและทำตามขั้นตอนง่าย ๆ ก่อน
- จอดรถในจุดที่ปลอดภัย หากทำได้ และเปิดไฟฉุกเฉิน
- ตรวจดูว่ามีผู้บาดเจ็บหรือไม่ หากมีให้โทร 1669 หรือหน่วยฉุกเฉินในพื้นที่
- โทรแจ้งบริษัทประกันตามเบอร์ที่อยู่บนกรมธรรม์หรือสติกเกอร์หน้ารถ
- ถ่ายภาพตำแหน่งรถ ความเสียหาย ป้ายทะเบียน สภาพถนน และสิ่งแวดล้อมรอบจุดเกิดเหตุ
- เก็บชื่อและเบอร์โทรศัพท์ของคู่กรณี รวมถึงข้อมูลพยานที่เห็นเหตุการณ์
- อย่าเพิ่งตกลงรับผิดหรือจ่ายเงินเอง หากยังไม่ได้คุยกับเจ้าหน้าที่ประกัน
ภาพถ่ายจากสถานที่เกิดเหตุช่วยให้เจ้าหน้าที่เข้าใจเหตุการณ์ได้ง่ายขึ้น อุปกรณ์อย่าง กล้องติดรถยนต์ ก็อาจช่วยบันทึกภาพก่อนและขณะเกิดเหตุได้ แต่ควรติดตั้งให้ไม่บังทัศนวิสัย และไม่ทำให้ผู้ขับขี่เสียสมาธิ
เคลมประกันชั้น 1 ต้องเตรียมอะไร
โดยทั่วไป เจ้าหน้าที่อาจขอข้อมูลเกี่ยวกับผู้ขับขี่ รถยนต์ วันเวลา สถานที่เกิดเหตุ และลักษณะความเสียหาย เอกสารที่มักใช้มีใบขับขี่ สำเนาทะเบียนรถ กรมธรรม์ หรือข้อมูลประกันในระบบ รวมถึงบันทึกประจำวันในบางกรณี เช่น รถหาย ไฟไหม้ หรือมีผู้ได้รับบาดเจ็บ
ถ้ารถยังขับได้ อย่ารีบนำไปซ่อมก่อนบริษัทประกันตรวจสอบ เว้นแต่ได้รับคำแนะนำจากเจ้าหน้าที่แล้ว เพราะบริษัทอาจต้องตรวจสภาพความเสียหายก่อนอนุมัติซ่อม และควรเลือกอู่ในเครือที่อยู่ในเงื่อนไขของกรมธรรม์
ผู้เอาประกันควรถามให้ครบว่าใช้เวลาซ่อมประมาณกี่วัน มีรถใช้ระหว่างซ่อมหรือไม่ ต้องจ่ายค่าเสียหายส่วนแรกหรือเปล่า และมีอะไหล่แบบใดในแผน การถามตั้งแต่ต้นช่วยลดความเข้าใจผิดในภายหลัง
เรื่องที่ควรตรวจสอบก่อนซื้อประกัน
- ทุนประกัน: ตรวจว่าคุ้มค่ากับราคารถและความเสียหายที่อาจเกิดขึ้นหรือไม่
- ผู้ขับขี่: ดูว่ากรมธรรม์กำหนดผู้ขับขี่หรือเงื่อนไขอายุและใบขับขี่ไว้อย่างไร
- ค่าเสียหายส่วนแรก: รู้จำนวนเงินที่ต้องจ่ายเองเมื่อเกิดเหตุ
- อู่หรือศูนย์ซ่อม: ตรวจพื้นที่ให้บริการและคุณภาพของอู่ในเครือ
- บริการช่วยเหลือฉุกเฉิน: เช็กว่ามีรถลาก แบตเตอรี่หมด ยางแบน หรือบริการอื่นหรือไม่
- ข้อยกเว้น: อ่านกรณีที่บริษัทอาจไม่คุ้มครอง เช่น ใช้รถผิดประเภท เมาสุรา หรือไม่มีใบขับขี่ตามกฎหมาย
อีกเรื่องที่ไม่ควรมองข้ามคือ พ.ร.บ. รถยนต์ เพราะเป็นความคุ้มครองภาคบังคับสำหรับผู้ประสบภัยจากรถ แต่ พ.ร.บ. กับประกันชั้น 1 เป็นคนละส่วนกัน พ.ร.บ. เน้นช่วยเหลือผู้บาดเจ็บและเสียชีวิตตามเกณฑ์ ส่วนประกันชั้น 1 เน้นความเสียหายของรถและความรับผิดต่อบุคคลภายนอกตามเงื่อนไข
อ่านเพิ่มเติม: รถจักรยานยนต์ชนรถบรรทุก เคลมประกันอย่างไร? คู่มือฉบับเข้าใจง่าย ได้ความคุ้มครองครบ
ประสบการณ์จากหน้างานที่อยากฝากไว้
จากประสบการณ์ที่ลูกค้าหลายคนเคยเจอ สิ่งที่ทำให้การเคลมติดขัดไม่ใช่แค่ความเสียหายของรถ แต่คือการจำข้อมูลกรมธรรม์ไม่ได้และไม่มีหลักฐานในจุดเกิดเหตุ การบันทึกเบอร์บริษัทประกันไว้ในโทรศัพท์ และถ่ายภาพอย่างเป็นระบบ ช่วยให้การประสานงานเร็วขึ้นมาก
ในมุมมองของนายหน้าประกันภัย สิ่งที่ต้องระวังที่สุดคือการซื้อความคุ้มครองโดยไม่อ่านข้อยกเว้น เพราะคำว่า “ชั้น 1” ไม่ได้แปลว่าคุ้มครองทุกเหตุการณ์แบบไม่มีเงื่อนไข
วางแผนให้พร้อม ก่อนต้องใช้จริง
การมีประกันรถยนต์ที่เหมาะสมช่วยให้เรารับมือกับค่าใช้จ่ายได้ดีขึ้น แต่ความปลอดภัยต้องเริ่มจากตัวผู้ขับขี่ด้วย วางแผนเส้นทาง พักเมื่อเหนื่อย ลดความเร็วเมื่อฝนตก และเว้นระยะห่างจากรถคันหน้าเสมอ
ข่าวการสูญเสียของอาจารย์มหาวิทยาลัยพะเย่เป็นเรื่องน่าเศร้าและเป็นเครื่องเตือนใจว่า ไม่มีใครรู้ว่าเหตุไม่คาดคิดจะเกิดขึ้นเมื่อไร เราจึงควรเตรียมทั้งรถ เอกสาร คนในครอบครัว และความคุ้มครองให้พร้อมที่สุด
คุณเคยตรวจกรมธรรม์รถยนต์ของตัวเองครั้งล่าสุดเมื่อไร และมีจุดไหนที่ยังสงสัยเรื่องการเคลมบ้าง ลองเล่าไว้ในช่องความคิดเห็นได้เลย
อัปเดตเหตุการณ์เมื่อ: 30 ก.ย. 2569 เวลา 16:54 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment