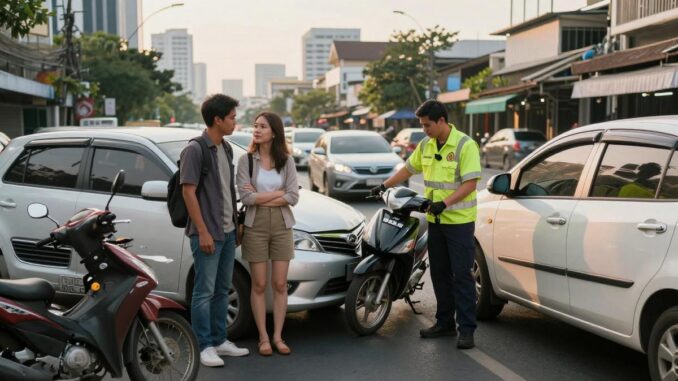
ข่าว สถานการณ์อุบัติเหตุทางถนนในประเทศไทย วันที่ 13 ก.ย. 69 ที่เผยแพร่โดย Thailand Plus เมื่อวันที่ 14 ก.ย. 2569 ทำให้หลายคนหันกลับมามองเรื่องใกล้ตัวอีกครั้งว่า หากเกิดเหตุขึ้นจริง เราต้องจ่ายเท่าไร? การ คำนวณค่าใช้จ่ายอุบัติเหตุทางถนนและประกันรถยนต์ จึงไม่ใช่เรื่องไกลตัวเลย เพราะช่วยให้เราเตรียมเงิน เลือกความคุ้มครอง และขับรถได้อย่างมีสติมากขึ้น
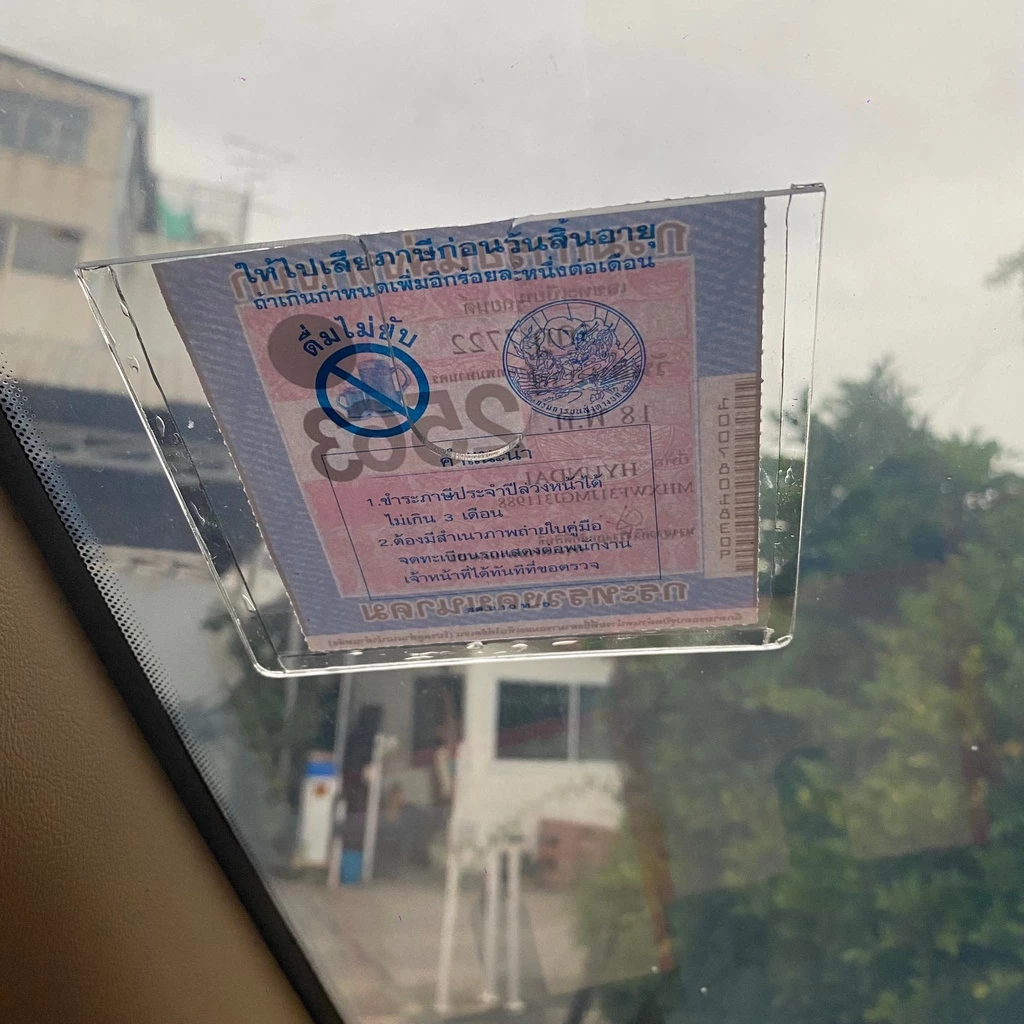
อุบัติเหตุหนึ่งครั้งอาจไม่ได้มีแค่ค่าซ่อมรถ อาจมีค่ารักษา ค่าเดินทาง ค่าขาดประโยชน์จากการใช้รถ และค่าใช้จ่ายจุกจิกตามมาอีกหลายรายการ วันนี้มาลองเช็กทีละข้อแบบเข้าใจง่ายกัน
ทำไมต้องคำนวณค่าเสียหายก่อนเลือกประกันรถยนต์?
หลายคนเลือกประกันจากคำว่า “เบี้ยถูก” เป็นหลัก แต่ราคาที่ถูกอาจไม่ได้ตอบโจทย์ตอนเกิดเหตุ หากวงเงินคุ้มครองไม่พอ เราอาจต้องควักเงินส่วนต่างเอง
ลองคิดง่าย ๆ รถของเรามีมูลค่าเท่าไร ใช้รถบ่อยแค่ไหน และขับในพื้นที่ที่รถติดหรือมีความเสี่ยงมากน้อยเพียงใด เช่น กรุงเทพฯ ปริมณฑล หรือเส้นทางต่างจังหวัดที่มีรถบรรทุกจำนวนมาก คำตอบเหล่านี้ช่วยให้เลือกแผนประกันได้เหมาะกับชีวิตจริง
7 วิธีคำนวณค่าเสียหายจากอุบัติเหตุทางถนน
1. ประเมินค่าซ่อมรถของเรา
เริ่มจากดูความเสียหายของรถเรา เช่น กันชนแตก ไฟหน้าเสีย ประตูบุบ ฝากระโปรงยุบ หรือมีความเสียหายถึงเครื่องยนต์ จากนั้นขอใบประเมินราคาจากอู่มาตรฐานหรือศูนย์บริการ
ค่าซ่อมเล็กน้อยอาจอยู่ที่หลักพันบาท แต่ถ้าต้องเปลี่ยนอะไหล่หลายชิ้น อาจขึ้นเป็นหลักหมื่นหรือหลักแสนได้ ประกันชั้น 1 มักคุ้มครองความเสียหายต่อตัวรถจากการชนและเหตุอื่นตามเงื่อนไข ส่วนประกันชั้น 2+ และ 3+ จะมีขอบเขตต่างกัน จึงควรอ่านรายละเอียดให้ชัด
2. แยกดูว่าคู่กรณีมีความเสียหายเท่าไร
เมื่อเราเป็นฝ่ายผิดหรือมีการตกลงชดใช้ อาจต้องรับผิดชอบรถของคู่กรณีด้วย ให้ดูทั้งค่าซ่อม ค่าอะไหล่ ค่าแรง และความเสียหายที่อาจเกิดกับทรัพย์สินอื่น เช่น เสา รั้ว หรือแผงกั้นถนน
ความคุ้มครองความรับผิดต่อทรัพย์สินของบุคคลภายนอกจึงสำคัญมาก อย่าดูแค่ตัวเลขรวม ให้ดูด้วยว่าเป็นวงเงินต่อครั้งหรือต่อคน และมีค่าเสียหายส่วนแรกหรือไม่
3. คำนวณค่ารักษาพยาบาลและการบาดเจ็บ
อุบัติเหตุอาจทำให้คนขับ ผู้โดยสาร หรือคนเดินถนนบาดเจ็บ ค่าใช้จ่ายอาจเริ่มตั้งแต่ค่าห้องฉุกเฉิน ค่ายา ค่าตรวจร่างกาย ไปจนถึงค่าผ่าตัดและกายภาพบำบัด
พ.ร.บ. รถยนต์ช่วยดูแลผู้ประสบภัยตามหลักเกณฑ์ แต่บางกรณีวงเงินอาจไม่ครอบคลุมค่าใช้จ่ายทั้งหมด จึงควรดูประกันอุบัติเหตุส่วนบุคคลและวงเงินความรับผิดต่อบุคคลภายนอกเพิ่มเติมด้วย
4. คิดค่าขาดประโยชน์จากการใช้รถ
ถ้ารถต้องจอดซ่อมหลายวัน เราอาจต้องเสียค่าแท็กซี่ ค่ารถไฟฟ้า ค่าเช่ารถ หรือค่าเดินทางไปทำงาน หากเป็นรถที่ใช้ค้าขายหรือรับส่งผู้โดยสาร รายได้อาจหายไปด้วย
เก็บใบเสร็จและหลักฐานค่าเดินทางไว้ให้ครบ เพราะเอกสารเหล่านี้ช่วยประกอบการเรียกร้องค่าสินไหมได้ ส่วนการจ่ายจริงจะขึ้นอยู่กับข้อเท็จจริง เอกสาร และเงื่อนไขกรมธรรม์
5. ตรวจค่าเสียหายส่วนแรก
ค่าเสียหายส่วนแรก หรือ Excess คือเงินที่ผู้เอาประกันต้องรับผิดชอบเองตามที่ระบุไว้ในกรมธรรม์ บางแผนอาจกำหนดจำนวนเงินไว้ชัดเจน บางกรณีอาจเกิดขึ้นเมื่อไม่สามารถระบุคู่กรณีได้
ตัวอย่างเช่น ค่าซ่อมทั้งหมด 20,000 บาท และมีค่าเสียหายส่วนแรก 2,000 บาท บริษัทประกันอาจรับผิดชอบส่วนที่เหลือตามเงื่อนไข การรู้ตัวเลขนี้ล่วงหน้าช่วยให้เตรียมเงินได้ถูกต้อง
6. เปรียบเทียบเบี้ยกับวงเงินคุ้มครอง
อย่าดูเบี้ยประกันเพียงอย่างเดียว ให้ทำตารางสั้น ๆ เปรียบเทียบ 4 เรื่อง ได้แก่ เบี้ยต่อปี วงเงินความรับผิดต่อบุคคลภายนอก ความคุ้มครองรถเรา และค่าเสียหายส่วนแรก
- คนใช้รถทุกวัน: อาจเหมาะกับความคุ้มครองที่ครอบคลุมและมีบริการช่วยเหลือฉุกเฉิน
- คนใช้รถไม่บ่อย: อาจพิจารณาแผนที่เบี้ยไม่สูง แต่ต้องดูเงื่อนไขการคุ้มครองให้ครบ
- รถอายุน้อยหรือมีมูลค่าสูง: ควรตรวจทุนประกันและเงื่อนไขการซ่อมให้เหมาะกับรถ
- รถที่ใช้งานในเมือง: ควรให้ความสำคัญกับความเสี่ยงจากการชนและรถติด
7. รวมค่าใช้จ่ายที่มองไม่เห็น
นอกจากค่าซ่อมและค่ารักษา ยังมีค่าโทรศัพท์ ค่าลากรถ ค่าเดินทางไปแจ้งเหตุ ค่าถ่ายเอกสาร และเวลาที่ต้องหยุดงาน ค่าใช้จ่ายเหล่านี้อาจไม่มากทีละรายการ แต่รวมกันแล้วทำให้แผนการเงินสะดุดได้
ก่อนซื้อประกัน ลองกันเงินสำรองฉุกเฉินไว้อย่างน้อยจำนวนหนึ่ง และตรวจว่ากรมธรรม์มีบริการรถยก รถลาก หรือช่วยเหลือฉุกเฉินบนท้องถนนหรือไม่ บริการเล็ก ๆ แบบนี้มีประโยชน์มากในวันที่เราไม่รู้จะเริ่มตรงไหน
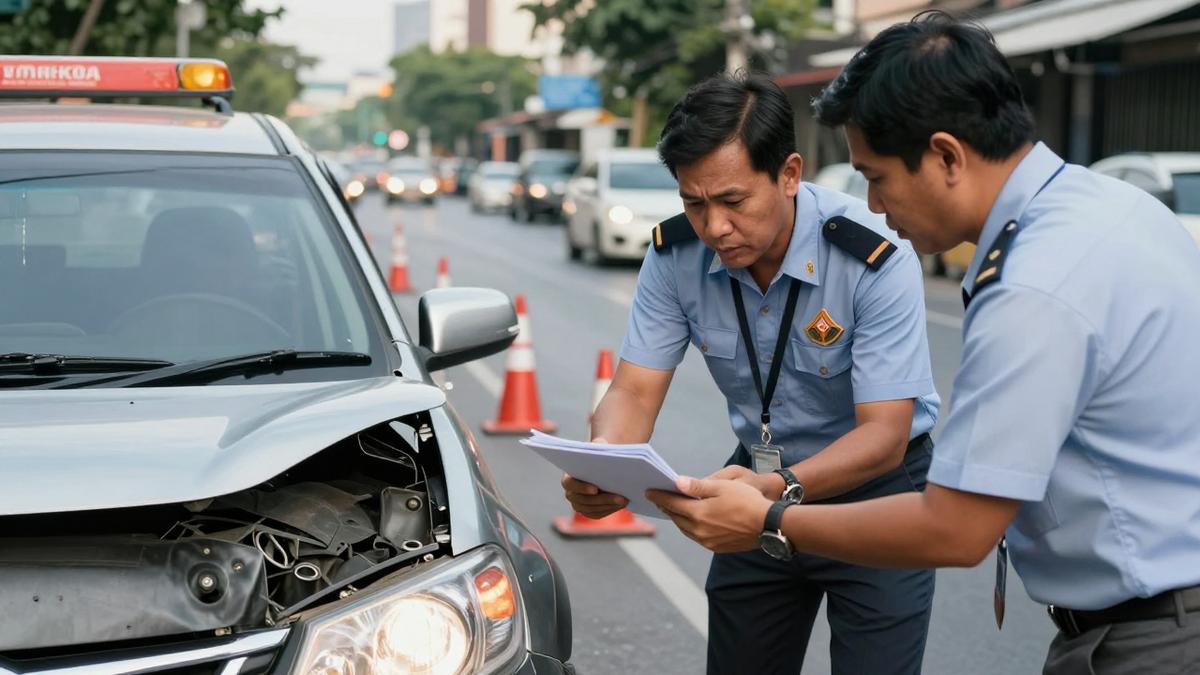
เช็กลิสต์วงเงินก่อนซื้อประกันรถยนต์
ก่อนตัดสินใจ ให้เปิดหน้าตารางกรมธรรม์แล้วเช็กข้อมูลเหล่านี้ทีละข้อ
- ทุนประกันรถของเราเพียงพอกับมูลค่ารถหรือไม่
- คุ้มครองความเสียหายต่อชีวิตและร่างกายของบุคคลภายนอกเท่าไร
- คุ้มครองทรัพย์สินของคู่กรณีเท่าไร
- มีความคุ้มครองผู้ขับขี่และผู้โดยสารหรือไม่
- ซ่อมศูนย์หรือซ่อมอู่ และมีอู่ใกล้บ้านหรือไม่
- มีค่าเสียหายส่วนแรกจำนวนเท่าไร
- ต้องใช้เอกสารอะไรเมื่อแจ้งเคลม
ถ้าไม่เข้าใจคำใด อย่าเดาเอง ลองถามนายหน้าหรือบริษัทประกันให้ชัดก่อนจ่ายเงิน เพราะคำตอบสั้น ๆ ในวันนี้อาจช่วยลดปัญหาใหญ่ในวันข้างหน้า
อุปกรณ์เล็ก ๆ ที่ช่วยเก็บหลักฐานบนถนน
เมื่อเกิดการชน สิ่งที่สำคัญมากคือหลักฐานจากสถานที่เกิดเหตุ ภาพรถทั้งสองคัน ป้ายทะเบียน สภาพถนน และคลิปก่อนเกิดเหตุช่วยให้การพิจารณาความรับผิดชอบชัดขึ้น การติด กล้องติดรถยนต์ จึงเป็นตัวช่วยที่น่าสนใจ โดยควรติดตั้งให้ไม่บังทัศนวิสัยและใช้งานตามกฎหมาย
ถ้าต้องเปิดแผนที่หรือรับสาย ควรจอดรถในจุดปลอดภัยก่อนเสมอ อุปกรณ์อย่าง ที่วางโทรศัพท์ในรถยนต์ลายการ์ตูนน่ารัก ช่วยจัดตำแหน่งโทรศัพท์ให้มองเห็นง่ายขึ้น แต่ไม่ได้แปลว่าเราควรจับโทรศัพท์ขณะรถกำลังเคลื่อนที่
จากประสบการณ์ที่ลูกค้าของเราเคยเจอเคสจริง สิ่งที่ทำให้การเคลมล่าช้ามักไม่ใช่แค่ความเสียหาย แต่เป็นการจำรายละเอียดไม่ได้และไม่มีภาพหลักฐานครบ การถ่ายภาพอย่างปลอดภัยและโทรแจ้งบริษัทประกันทันทีจึงช่วยได้มาก
ถ้าเกิดอุบัติเหตุ ควรทำอะไรเป็นอันดับแรก?
ตั้งสติ เปิดไฟฉุกเฉิน และตรวจว่ามีผู้บาดเจ็บหรือไม่ หากมีผู้บาดเจ็บให้โทรขอความช่วยเหลือจากหน่วยฉุกเฉิน จากนั้นแจ้งบริษัทประกันและทำตามคำแนะนำของเจ้าหน้าที่
ถ่ายภาพจากระยะไกลก่อนเคลื่อนย้ายรถ ถ่ายป้ายทะเบียน จุดชน สภาพถนน และความเสียหายโดยรอบ หากไม่มีอันตรายและเจ้าหน้าที่แนะนำให้เคลื่อนรถ ควรทำตามเพื่อไม่กีดขวางการจราจร
อ่านเพิ่มเติม: พลิกวิกฤตเป็นโอกาส! 7 สิ่งต้องทำทันทีหลังเกิดอุบัติเหตุบนท้องถนนเพื่อความอุ่นใจ
สรุปก่อนตัดสินใจทำประกัน
การเลือกประกันรถยนต์ที่ดีไม่ใช่การเลือกแผนที่ถูกที่สุด แต่คือการเลือกความคุ้มครองที่พอดีกับรถ การใช้งาน และเงินสำรองของเรา ลองคำนวณค่าซ่อม ค่ารักษา ค่าเดินทาง และค่าเสียหายส่วนแรกให้ครบ แล้วค่อยเปรียบเทียบเบี้ยกับวงเงิน
ข่าวอุบัติเหตุช่วยเตือนให้เราไม่ประมาท แต่การเตรียมตัวที่ดีช่วยให้รับมือได้เมื่อเหตุไม่คาดคิดเกิดขึ้น ตรวจสภาพรถ คาดเข็มขัด ไม่ใช้โทรศัพท์ขณะขับ และพักเมื่อรู้สึกเหนื่อย ทุกกิโลเมตรจึงปลอดภัยขึ้นได้จากการตัดสินใจเล็ก ๆ ของเราเอง
แล้วคุณเคยลองคำนวณค่าใช้จ่ายหลังเกิดอุบัติเหตุไว้หรือยัง? มีข้อไหนที่อยากให้ช่วยอธิบายเพิ่มเติม เล่าให้ฟังได้ในช่องความคิดเห็นนะ
อัปเดตเหตุการณ์เมื่อ: 14 ก.ย. 2569 เวลา 10:21 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment