ข่าว ประกันอุบัติเหตุและภัยพิบัติทางถนน ทำให้หลายคนหันกลับมามองความเสี่ยงใกล้ตัวอีกครั้ง เมื่อเกิดเหตุรถกระบะชนกันกลางถนนทางหลวงหมายเลข 11 ในจังหวัดพิษณุโลก มีคุณตาวัย 71 ปีเสียชีวิต และมีผู้บาดเจ็บหลายราย เหตุการณ์นี้เกิดขึ้นในช่วงกลางคืน และเตือนใจว่าอุบัติเหตุบนถนนอาจเกิดขึ้นได้ แม้เราจะไม่ได้ตั้งใจให้เกิดเลยก็ตาม
ข่าวลักษณะนี้ไม่ได้มีไว้ให้เรากลัว แต่มีไว้ให้เราเตรียมตัว เพราะความสูญเสียหนึ่งครั้งอาจกระทบทั้งร่างกาย รายได้ และคนในครอบครัว การเรียนรู้จากอดีตจึงช่วยให้เราวางแผนอนาคตได้ดีขึ้น โดยเฉพาะเรื่องประกันภัยที่ช่วยแบ่งเบาภาระในวันที่ไม่คาดคิด
เหตุรถชนบนทางหลวง บอกอะไรเราได้บ้าง
ถนนทางหลวงมีรถวิ่งเร็ว ระยะทางไกล และบางช่วงมีแสงสว่างไม่มาก เมื่อรวมกับความเหนื่อยล้า ฝนตก ทัศนวิสัยไม่ดี หรือการเปลี่ยนเลนกะทันหัน ความเสี่ยงก็เพิ่มขึ้นทันที
สิ่งสำคัญคือ เราไม่ควรคิดว่าอุบัติเหตุเป็นเรื่องของคนอื่นเท่านั้น วันนี้เราอาจเป็นคนขับ พรุ่งนี้อาจเป็นผู้โดยสาร หรืออาจเป็นคนในครอบครัวของผู้ประสบเหตุ แล้วถ้าเกิดเรื่องขึ้นจริง ใครจะช่วยดูแลค่ารักษาและรายได้ที่หายไป?
ประกันรถยนต์ช่วยเรื่องอะไรเมื่อเกิดการชน
ประกันรถยนต์มีหลายแบบ และแต่ละแบบให้ความคุ้มครองไม่เหมือนกัน การเลือกให้เหมาะกับรถและการใช้งานจึงสำคัญมาก
- ประกันรถยนต์ชั้น 1 โดยทั่วไปคุ้มครองความเสียหายต่อตัวรถจากการชน รวมถึงกรณีรถเสียหายจากเหตุอื่นตามเงื่อนไข เช่น ไฟไหม้หรือน้ำท่วม และคุ้มครองความรับผิดต่อบุคคลภายนอก
- ประกันรถยนต์ 2+ มักคุ้มครองรถของผู้เอาประกันเมื่อชนกับยานพาหนะทางบก และมีความคุ้มครองกรณีรถหายหรือไฟไหม้ตามแผน แต่ต้องตรวจสอบเงื่อนไขของแต่ละบริษัท
- ประกันรถยนต์ 3+ เหมาะกับผู้ที่ต้องการความคุ้มครองความรับผิดต่อคู่กรณี และความเสียหายต่อตัวรถเมื่อชนกับยานพาหนะทางบกตามเงื่อนไข
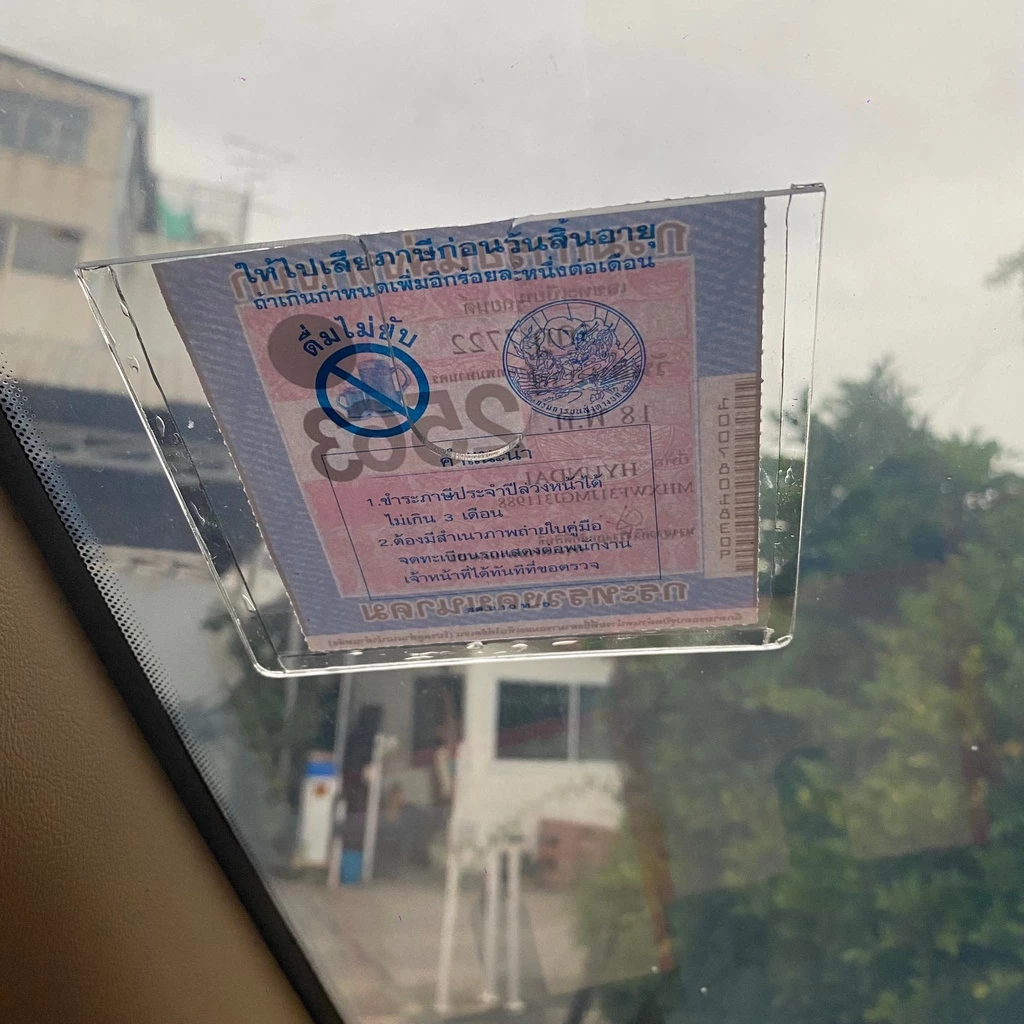
- ประกันรถยนต์ภาคบังคับ หรือ พ.ร.บ. ช่วยดูแลผู้ประสบภัยจากรถในด้านค่าเสียหายเบื้องต้นและค่าสินไหมตามกฎหมาย แต่ไม่ได้คุ้มครองความเสียหายต่อตัวรถเหมือนประกันภาคสมัครใจ
อย่าดูแค่ราคาเบี้ยประกัน ควรดูวงเงินความรับผิด ค่าเสียหายส่วนแรก ข้อยกเว้น และวิธีแจ้งเคลมด้วย แผนที่ถูกกว่าอาจมีวงเงินน้อย จนไม่พอเมื่อเกิดเหตุใหญ่
อ่านเพิ่มเติม: เจาะลึกความคุ้มครองประกัน 2 พลัส จากข่าวอุบัติเหตุรถชนท้าย เคลมได้ไหม ต้องจ่ายส่วนแรกหรือไม่?
ประกันอุบัติเหตุส่วนบุคคล สำคัญกับคนขับและผู้โดยสาร
ประกันรถยนต์ช่วยดูแลเรื่องรถและความรับผิดต่อคนอื่น แต่ไม่ได้หมายความว่าจะจ่ายค่าใช้จ่ายทุกอย่างให้คนในรถ ประกันอุบัติเหตุส่วนบุคคล หรือ PA จึงเป็นอีกชั้นหนึ่งที่ควรพิจารณา
ความคุ้มครองที่พบบ่อย ได้แก่ เงินชดเชยกรณีเสียชีวิต สูญเสียอวัยวะ หรือทุพพลภาพจากอุบัติเหตุ รวมถึงค่ารักษาพยาบาลตามวงเงินในกรมธรรม์ หากผู้ทำประกันเป็นคนหาเงินหลัก เงินก้อนนี้อาจช่วยให้ครอบครัวมีเวลาตั้งหลัก จ่ายค่ารักษา หรือดูแลค่าใช้จ่ายประจำวัน
ก่อนซื้อควรเช็กอาชีพที่รับประกัน อายุของผู้เอาประกัน ข้อยกเว้นจากการขับขี่ และวงเงินค่ารักษา บางกรมธรรม์อาจมีเงื่อนไขเฉพาะ เช่น ไม่คุ้มครองการแข่งรถ หรือการขับรถขณะมึนเมา
ภัยพิบัติบนท้องถนน ไม่ได้มีแค่รถชน
เมื่อพูดถึงภัยพิบัติ หลายคนอาจนึกถึงน้ำท่วม พายุ หรือแผ่นดินไหว แต่สำหรับคนใช้รถ ความเสี่ยงยังรวมถึงฝนตกหนัก น้ำป่าไหลหลาก ถนนทรุด ต้นไม้ล้ม และดินถล่มในบางพื้นที่ด้วย
ความคุ้มครองกรณีภัยธรรมชาติของประกันรถยนต์แตกต่างกันตามแผนและบริษัท บางแผนคุ้มครองน้ำท่วมหรือภัยธรรมชาติ บางแผนอาจไม่คุ้มครองหากขับรถเข้าไปในพื้นที่ที่มีประกาศเตือนแล้ว ดังนั้นควรอ่านเอกสารให้ชัด และถามบริษัทก่อนตัดสินใจ
ถ้าต้องเดินทางไกลบนเส้นทางที่ไม่คุ้นเคย ควรตรวจสภาพยาง เบรก ไฟส่องสว่าง และน้ำมันให้พร้อม พกโทรศัพท์ที่มีแบตเตอรี่ และเก็บเบอร์ฉุกเฉินไว้ การติด กล้องติดรถยนต์ ก็ช่วยบันทึกภาพเหตุการณ์ได้ หากต้องตรวจสอบลำดับเหตุหรือหาความจริงหลังเกิดการชน
เกิดอุบัติเหตุแล้ว ต้องทำอย่างไร
- ตั้งสติ เปิดไฟฉุกเฉิน และนำรถไปจอดในจุดที่ปลอดภัย หากทำได้
- โทรแจ้งหน่วยฉุกเฉินหรือเจ้าหน้าที่ตำรวจเมื่อมีผู้บาดเจ็บหรือมีความเสี่ยงอันตราย
- ถ่ายภาพรถ จุดชน ป้ายทะเบียน สภาพถนน และสิ่งกีดขวาง โดยไม่เข้าไปยืนในช่องทางจราจร
- แจ้งบริษัทประกันทันที ใช้ข้อมูลกรมธรรม์และทะเบียนรถให้ครบ
- ไม่ควรเซ็นเอกสารยอมรับผิด หรือรับปากชดใช้เอง หากยังไม่เข้าใจข้อเท็จจริง
หากมีผู้บาดเจ็บ อย่าเคลื่อนย้ายโดยไม่จำเป็น เว้นแต่มีอันตรายซ้ำ เช่น ไฟไหม้หรือรถอาจถูกรถคันอื่นชน การช่วยเหลืออย่างปลอดภัยต้องมาก่อนการถ่ายภาพหรือพูดคุยเรื่องความผิด
เคลมประกันให้ราบรื่น ต้องเตรียมอะไร
หลังแจ้งเหตุ ควรเก็บสำเนาเอกสารที่เกี่ยวข้อง เช่น ใบรับรองแพทย์ ใบเสร็จค่ารักษา สำเนาบันทึกประจำวัน ภาพถ่าย และข้อมูลพยาน เอกสารเหล่านี้ช่วยให้บริษัทตรวจสอบเหตุได้เร็วขึ้น
การเคลมไม่ได้แปลว่าบริษัทจะจ่ายทุกจำนวนที่เรียกร้อง บริษัทจะพิจารณาตามความคุ้มครอง วงเงิน และข้อยกเว้นในกรมธรรม์ หากไม่แน่ใจว่าความเสียหายอยู่ในแผนหรือไม่ ให้ถามเจ้าหน้าที่ก่อนซ่อมรถหรือเซ็นเอกสารสำคัญ
จากประสบการณ์ที่ลูกค้าของเราเคยเจอ สิ่งที่ทำให้เคลมล่าช้าบ่อยครั้งไม่ใช่แค่ความเสียหาย แต่เป็นการไม่มีภาพถ่าย เอกสาร หรือข้อมูลเหตุการณ์ที่ครบถ้วน การเตรียมหลักฐานอย่างเป็นระบบจึงช่วยลดความกังวลได้มาก
เปลี่ยนบทเรียนความสูญเสียเป็นแผนคุ้มครอง
เหตุการณ์บนทางหลวงหมายเลข 11 เป็นเครื่องเตือนใจว่า ชีวิตคนเราไม่ควรฝากไว้กับความโชคดีเพียงอย่างเดียว การวางแผนที่ดีเริ่มจากถามตัวเองง่าย ๆ ว่า หากต้องหยุดงานหลายเดือน ครอบครัวจะมีเงินสำรองหรือไม่ หากรถเสียหายหนัก จะมีเงินซ่อมหรือเปลี่ยนรถหรือเปล่า และถ้ามีผู้บาดเจ็บ วงเงินรักษาจะพอไหม
จากนั้นจึงเลือกความคุ้มครองให้เหมาะกับความเสี่ยง เช่น ประกันรถยนต์สำหรับรถ ประกันอุบัติเหตุส่วนบุคคลสำหรับคน และความคุ้มครองภัยธรรมชาติสำหรับพื้นที่หรือเส้นทางที่ใช้เป็นประจำ อย่าลืมทบทวนกรมธรรม์ทุกปี เพราะรถ อายุ อาชีพ และภาระครอบครัวอาจเปลี่ยนไป
การมีประกันไม่ใช่การคาดหวังให้เกิดเหตุร้าย แต่คือการเตรียมมือไว้จับคนที่เรารักในวันที่ชีวิตสะดุด เมื่อเราเรียนรู้จากเหตุการณ์ที่ผ่านมาและวางแผนอย่างพอดี ความคุ้มครองก็จะกลายเป็นพลังที่ช่วยให้ครอบครัวเดินหน้าต่อได้
คุณเคยตรวจกรมธรรม์ของตัวเองครั้งล่าสุดเมื่อไร และคิดว่าความคุ้มครองตอนนี้พอสำหรับการเดินทางของคุณหรือยัง? มาเล่าให้ฟังในช่องความคิดเห็นได้เลยนะ
อัปเดตเหตุการณ์เมื่อ: 24 ก.ย. 2569 เวลา 02:55 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา



Be the first to comment