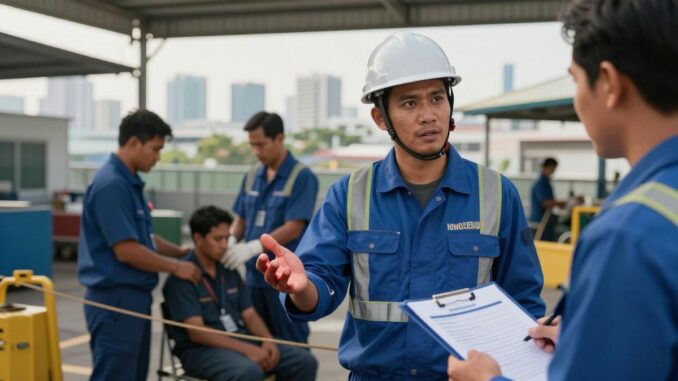
ข่าวจาก Vietnam.vn รายงานว่า เกิดอุบัติเหตุร้ายแรงในที่ทำงาน 2 ครั้งภายใน 3 วัน จนแพทย์ต้องพยายามรักษาหลายนิ้วมือไว้ เหตุการณ์แบบนี้ทำให้คำว่า ประกันอุบัติเหตุจากการทำงาน กลับมาอยู่ในความสนใจอีกครั้ง เพราะอุบัติเหตุหนึ่งครั้งอาจไม่ได้จบแค่ค่ารักษา แต่อาจกระทบรายได้ การใช้ชีวิต และความมั่นคงของทั้งครอบครัว
สำหรับคนไทยที่ทำงานในโรงงาน ไซต์ก่อสร้าง คลังสินค้า ร้านซ่อม หรือแม้แต่งานออฟฟิศ คำถามสำคัญคือ ถ้าเกิดเหตุขึ้นจริง เรามีความคุ้มครองอะไรอยู่แล้ว และยังขาดอะไรอีกบ้าง?
อุบัติเหตุในที่ทำงานกระทบมากกว่าบาดแผล
อุบัติเหตุรุนแรงอาจทำให้ต้องผ่าตัด พักฟื้นนาน หรือสูญเสียความสามารถในการทำงานบางส่วน โดยเฉพาะงานที่ต้องใช้มือ นิ้ว แขน ขา หรือสายตา หากทำงานไม่ได้ตามปกติ รายได้อาจลดลงทันที แต่ค่าใช้จ่ายในบ้านยังเดินต่อเหมือนเดิม
บางคนมีสิทธิจากนายจ้างหรือกองทุนที่เกี่ยวข้องอยู่แล้ว แต่สิทธิเหล่านั้นอาจมีเงื่อนไข วงเงิน และขั้นตอนที่แตกต่างกัน การมีประกันอุบัติเหตุส่วนบุคคลเพิ่ม จึงช่วยเติมช่องว่างได้ เช่น ค่ารักษาพยาบาล เงินชดเชยรายวัน เงินก้อนกรณีทุพพลภาพ หรือเงินช่วยเหลือครอบครัวกรณีเสียชีวิต
ประกันอุบัติเหตุช่วยอะไรได้บ้าง
1. ค่ารักษาพยาบาลจากอุบัติเหตุ
ความคุ้มครองส่วนนี้ช่วยจ่ายค่ารักษาตามจริงภายในวงเงินที่ระบุไว้ในกรมธรรม์ อาจครอบคลุมค่าห้อง ค่ายา ค่าผ่าตัด และค่าบริการทางการแพทย์ ทั้งนี้ต้องดูว่าเป็นแบบจ่ายตามจริงหรือมีวงเงินแยกแต่ละรายการ
อย่าดูแค่วงเงินรวม เช่น 100,000 บาทแล้วคิดว่าเพียงพอเสมอไป เพราะบางแผนแบ่งวงเงินค่าผ่าตัด ค่าห้อง และค่ารักษาอื่นไว้ต่างหาก หากเกิดบาดเจ็บที่ต้องผ่าตัดหลายครั้ง วงเงินย่อยอาจหมดเร็วกว่าที่คิด
2. เงินชดเชยกรณีทุพพลภาพ
ถ้าการบาดเจ็บทำให้สูญเสียอวัยวะหรือความสามารถในการทำงาน บริษัทประกันอาจจ่ายเงินตามสัดส่วนที่กำหนดในตารางผลประโยชน์ ตัวอย่างเช่น การสูญเสียนิ้วบางส่วนอาจได้รับเงินไม่เท่ากับการสูญเสียมือทั้งข้าง
จุดนี้ต้องอ่านคำจำกัดความให้ชัด เพราะคำว่า สูญเสียอวัยวะ ทุพพลภาพถาวร และทุพพลภาพชั่วคราว อาจมีความหมายต่างกัน การคุ้มครองบางแผนต้องมีความเห็นแพทย์ หรือรอให้สภาพอาการคงที่ก่อนจึงพิจารณาจ่ายได้
3. เงินชดเชยรายวันระหว่างพักรักษาตัว
หากต้องนอนโรงพยาบาล ความคุ้มครองนี้อาจจ่ายเป็นเงินรายวันตามจำนวนวันที่กรมธรรม์กำหนด ช่วยแบ่งเบาค่าเดินทาง ค่าอาหารของคนเฝ้าไข้ หรือรายได้ที่หายไปในช่วงพักงาน
อย่างไรก็ตาม เงินชดเชยรายวันมักมีจำนวนวันสูงสุดต่ออุบัติเหตุหนึ่งครั้ง จึงควรวางแผนให้สอดคล้องกับรายได้จริงของเรา หากมีรายได้วันละ 1,000 บาท แต่เลือกความคุ้มครองวันละ 300 บาท เงินก้อนนี้อาจช่วยได้บางส่วนเท่านั้น
4. เงินก้อนกรณีเสียชีวิตจากอุบัติเหตุ
เงินก้อนส่วนนี้ช่วยดูแลคนข้างหลัง เช่น ค่าผ่อนบ้าน ค่าเล่าเรียน หรือค่าใช้จ่ายประจำวัน การเลือกวงเงินควรคิดจากภาระของครอบครัว ไม่ใช่เลือกจากเบี้ยที่ถูกที่สุดอย่างเดียว
ประกันจากนายจ้างกับประกันส่วนตัว ต่างกันอย่างไร
ประกันกลุ่มของนายจ้างอาจให้ความคุ้มครองที่ดี แต่ความคุ้มครองมักผูกกับการทำงาน เมื่อเปลี่ยนงานหรือออกจากบริษัท สิทธินั้นอาจสิ้นสุดทันที ขณะที่ประกันอุบัติเหตุส่วนตัวมักติดตัวผู้เอาประกันไปได้ตามเงื่อนไขของกรมธรรม์
อีกเรื่องที่ควรเช็กคือ ขอบเขตของคำว่า อุบัติเหตุจากการทำงาน บางแผนคุ้มครองตลอด 24 ชั่วโมง ทั้งในและนอกเวลางาน แต่บางแผนอาจมีข้อกำหนดเฉพาะกิจกรรมหรืออาชีพ หากทำงานเสี่ยง เช่น ใช้เครื่องจักร ทำงานบนที่สูง หรือขับรถส่งของ ต้องแจ้งข้อมูลตามจริงตั้งแต่ตอนสมัคร
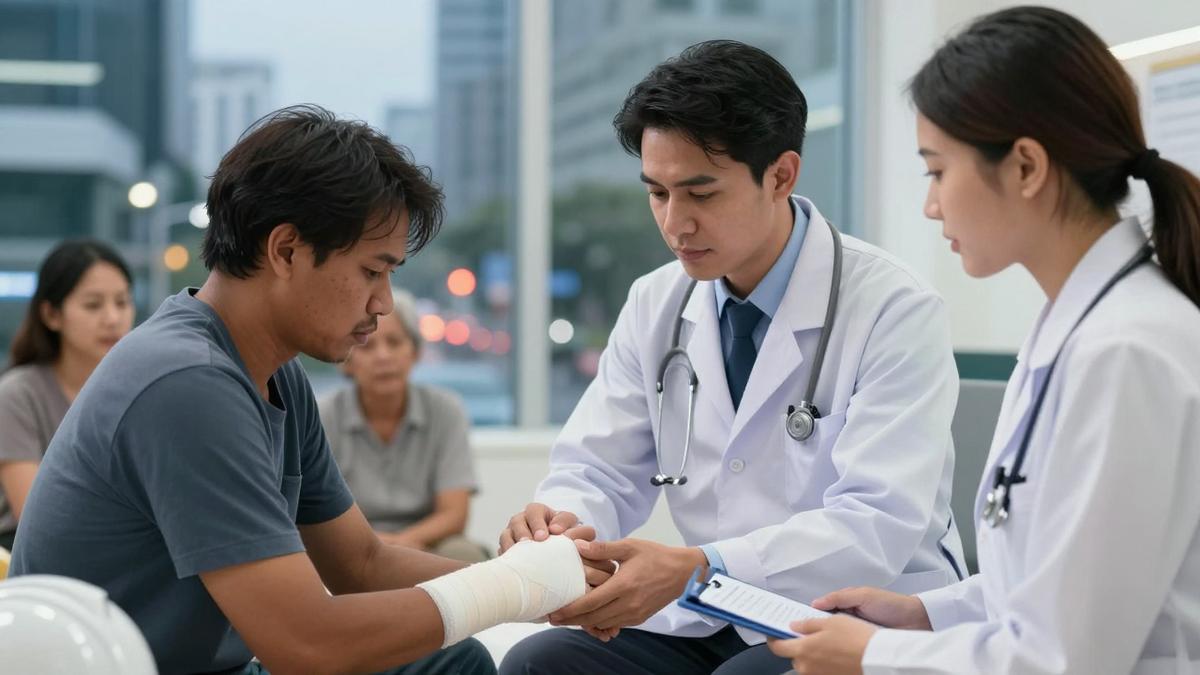
เลือกความคุ้มครองอย่างไรให้คุ้มค่า
คำว่า คืนทุนประกัน ไม่ได้หมายความว่าซื้อประกันแล้วจะได้เงินคืนทุกปีเหมือนการออมเงิน แต่หมายถึงการได้รับความคุ้มครองที่เหมาะกับเบี้ยที่จ่าย และมีเงินช่วยเหลือเมื่อเกิดเหตุที่กรมธรรม์คุ้มครอง การประเมินความคุ้มค่าจึงควรมองทั้งความเสี่ยงและภาระทางการเงิน
- ดูความเสี่ยงของอาชีพ: คนทำงานกับเครื่องจักรหรือสารเคมีอาจต้องเน้นค่ารักษาและทุพพลภาพมากกว่าแผนทั่วไป
- ดูรายได้และเงินสำรอง: หากมีเงินสำรองน้อย ควรให้ความสำคัญกับค่ารักษาและเงินชดเชยระหว่างพักงาน
- ตรวจสิทธิที่มีอยู่: เช็กประกันกลุ่ม สิทธิรักษาพยาบาล และสวัสดิการของนายจ้างก่อนซื้อเพิ่ม
- อ่านข้อยกเว้น: กิจกรรมเสี่ยง การดื่มสุรา การทำร้ายร่างกายตนเอง หรืออุบัติเหตุจากการกระทำผิดกฎหมาย อาจไม่อยู่ในความคุ้มครอง
- เช็กระยะเวลารอคอยและการต่ออายุ: บางความคุ้มครองอาจมีเงื่อนไขเรื่องวันเริ่มคุ้มครองและอายุผู้เอาประกัน
จากประสบการณ์ที่ลูกค้าของเราเคยเจอ เคสที่ทำให้เคลมติดขัดบ่อยไม่ใช่แค่ไม่มีสิทธิ แต่เป็นการเก็บเอกสารไม่ครบ หรือแจ้งลักษณะงานไม่ตรงกับความจริงตั้งแต่วันสมัคร ดังนั้นการอ่านกรมธรรม์ก่อนเกิดเหตุสำคัญมาก
ถ้าเกิดเหตุในที่ทำงาน ควรทำอย่างไร
ขั้นตอนที่ 1 รักษาความปลอดภัยก่อน
หยุดเครื่องจักรหรือแยกผู้บาดเจ็บออกจากจุดอันตราย หากมีอาการรุนแรง เช่น เลือดออกมาก หมดสติ หรือกระดูกผิดรูป ให้โทร 1669 และอย่าเคลื่อนย้ายผู้บาดเจ็บโดยไม่จำเป็น
ขั้นตอนที่ 2 เก็บหลักฐาน
ถ่ายภาพสถานที่ อุปกรณ์ จุดเกิดเหตุ และบันทึกเวลา รวมถึงชื่อพยาน หากเป็นอุบัติเหตุระหว่างเดินทางไปทำงานหรือกลับจากงาน ให้เก็บภาพเส้นทางและเอกสารที่เกี่ยวข้องไว้ด้วย ในกรณีที่ต้องพิสูจน์เหตุบนท้องถนน กล้องติดรถยนต์ อาจช่วยบันทึกเหตุการณ์และลดข้อโต้แย้งได้
ขั้นตอนที่ 3 แจ้งนายจ้างและบริษัทประกัน
แจ้งหัวหน้างาน ฝ่ายบุคคล หรือผู้ดูแลกรมธรรม์โดยเร็ว ขอเลขที่เคลมและถามรายการเอกสารที่ต้องใช้ อย่ารอจนเอกสารสูญหาย เพราะบางบริษัทมีกรอบเวลาให้แจ้งเหตุ
ขั้นตอนที่ 4 เตรียมเอกสารให้ครบ
- บัตรประชาชนและข้อมูลกรมธรรม์
- ใบรับรองแพทย์และใบเสร็จค่ารักษา
- แบบฟอร์มเรียกร้องสินไหม
- บันทึกประจำวันหรือรายงานอุบัติเหตุ หากบริษัทประกันร้องขอ
- ภาพถ่ายและข้อมูลพยานที่เกี่ยวข้อง
ควรเก็บสำเนาเอกสารทุกฉบับไว้เอง และขอหลักฐานการส่งเอกสาร หากบริษัทขอข้อมูลเพิ่ม ให้ตอบตามจริงและส่งเอกสารภายในเวลาที่กำหนด
อ่านเพิ่มเติม: คู่มือรับมืออุบัติเหตุชนกันต่อเนื่องระหว่างเดินทางต่างประเทศ เคลมประกันอย่างไรให้คุ้มครองครบ
ประกันอุบัติเหตุคุ้มไหม หากที่ทำงานเกิดเหตุซ้ำ
คำตอบไม่มีแบบเดียวสำหรับทุกคน แต่ถ้างานมีความเสี่ยงสูง รายได้เป็นรายวัน หรือมีคนในครอบครัวต้องดูแล ประกันอุบัติเหตุมักเป็นเครื่องมือที่ช่วยลดแรงกระแทกทางการเงินได้ดี เบี้ยประกันอาจไม่สูงเมื่อเทียบกับค่าผ่าตัดและรายได้ที่อาจหายไปหลายเดือน
ในทางกลับกัน ไม่ควรซื้อหลายแผนโดยไม่ตรวจความคุ้มครอง เพราะบางรายการอาจซ้ำกัน หรือมีข้อจำกัดการจ่ายแบบต่อเหตุการณ์ การเปรียบเทียบวงเงิน เงื่อนไข และข้อยกเว้นกับผู้เชี่ยวชาญ จะช่วยให้เลือกแผนที่ตรงกับชีวิตจริงมากขึ้น
ประกันช่วยเรื่องเงิน แต่ป้องกันเหตุไม่ได้ทั้งหมด นายจ้างควรทบทวนการอบรม อุปกรณ์ป้องกันส่วนบุคคล การตรวจเครื่องจักร และขั้นตอนฉุกเฉินอย่างสม่ำเสมอ ส่วนลูกจ้างควรทำตามกฎความปลอดภัยและแจ้งจุดเสี่ยงทันที
คุณเคยมีประสบการณ์เคลมอุบัติเหตุจากงาน หรือมีข้อสงสัยเรื่องความคุ้มครองส่วนไหนไหม? มาแบ่งปันความคิดเห็นกันได้ เพราะประสบการณ์ของคุณอาจช่วยให้เพื่อนร่วมงานอีกหลายคนเตรียมตัวได้ดีขึ้น
อัปเดตเหตุการณ์เมื่อ: 21 ก.ย. 2569 เวลา 17:11 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment