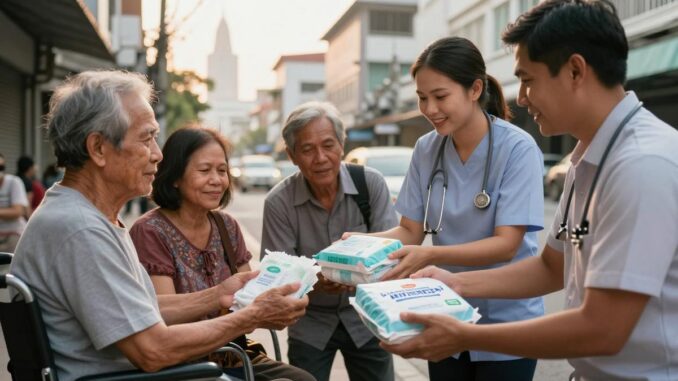
ข่าวการมอบผ้าอ้อมผู้ใหญ่ในโครงการ GiveNeverStop ภายใต้แนวคิด ให้เพื่อคุณภาพชีวิตที่ดีกว่า ทำให้เห็นว่า ของที่ดูเหมือนเป็นเรื่องเล็ก อาจช่วยให้คนหนึ่งคนใช้ชีวิตได้สบายและมีศักดิ์ศรีมากขึ้น เช่นเดียวกับเรื่อง ทุนประกัน ตัวเลขหนึ่งตัวไม่ได้มีความหมายแค่บนกระดาษ แต่คือแรงช่วยเมื่อเกิดเหตุไม่คาดคิด
ข่าวนี้เผยแพร่โดยกรุงเทพประกันภัยร่วมกับ FM91 – สวพ.FM91 และพูดถึงการมอบอุปกรณ์ช่วยชีวิตให้ผู้ที่ต้องการความช่วยเหลือ มุมนี้พาเราไปสู่คำถามสำคัญว่า หากวันหนึ่งเราเจ็บป่วย ประสบอุบัติเหตุ หรือรถชน เรามีความคุ้มครองมากพอที่จะดูแลตัวเองและคนในบ้านหรือยัง
ลองดู 7 มุมคิดต่อไปนี้ แล้วค่อยเลือกวงเงินประกันให้เหมาะกับชีวิตจริงของคุณกัน
1. ทุนประกันไม่ใช่ตัวเลขสวย ๆ แต่คือเงินที่ช่วยแก้ปัญหา
เวลาซื้อประกัน หลายคนมองที่เบี้ยถูกก่อน แต่สิ่งที่ควรมองคู่กันคือ ทุนประกัน หรือวงเงินความคุ้มครอง เพราะเมื่อเกิดเหตุ บริษัทประกันจะจ่ายตามเงื่อนไขและวงเงินที่ระบุไว้ในกรมธรรม์
ตัวอย่างเช่น หากรถยนต์เสียหายจากอุบัติเหตุ ประกันรถยนต์อาจช่วยจ่ายค่าซ่อมตามความคุ้มครอง หากผู้ขับขี่หรือผู้โดยสารบาดเจ็บ ประกันอุบัติเหตุอาจช่วยเรื่องค่ารักษา หรือเงินชดเชยตามเงื่อนไข
ดังนั้น วงเงินที่ดีไม่จำเป็นต้องสูงที่สุด แต่ควรสูงพอสำหรับปัญหาที่อาจเกิดขึ้นจริง ถ้าต่ำเกินไป เราอาจต้องควักเงินส่วนต่างเองในวันที่กำลังลำบาก
2. เริ่มจากถามว่า ใครต้องได้รับการดูแลบ้าง
การเลือกประกันควรเริ่มจากคน ไม่ใช่เริ่มจากตัวเลข ลองเขียนรายชื่อคนที่อาจได้รับผลกระทบหากเกิดเหตุขึ้นกับคุณ เช่น ตัวคุณ คู่ชีวิต ลูก พ่อแม่ หรือคนที่พึ่งพารายได้ของคุณ
ถ้าคุณเป็นคนหาเงินหลักของบ้าน ความคุ้มครองควรพิจารณารายได้ที่ครอบครัวอาจขาดไป ค่าเช่าบ้าน ค่าผ่อนรถ ค่าเล่าเรียน และค่าใช้จ่ายประจำ หากเป็นผู้สูงอายุในบ้าน อาจต้องใส่ใจค่ารักษาและค่าอุปกรณ์ช่วยเหลือเป็นพิเศษ
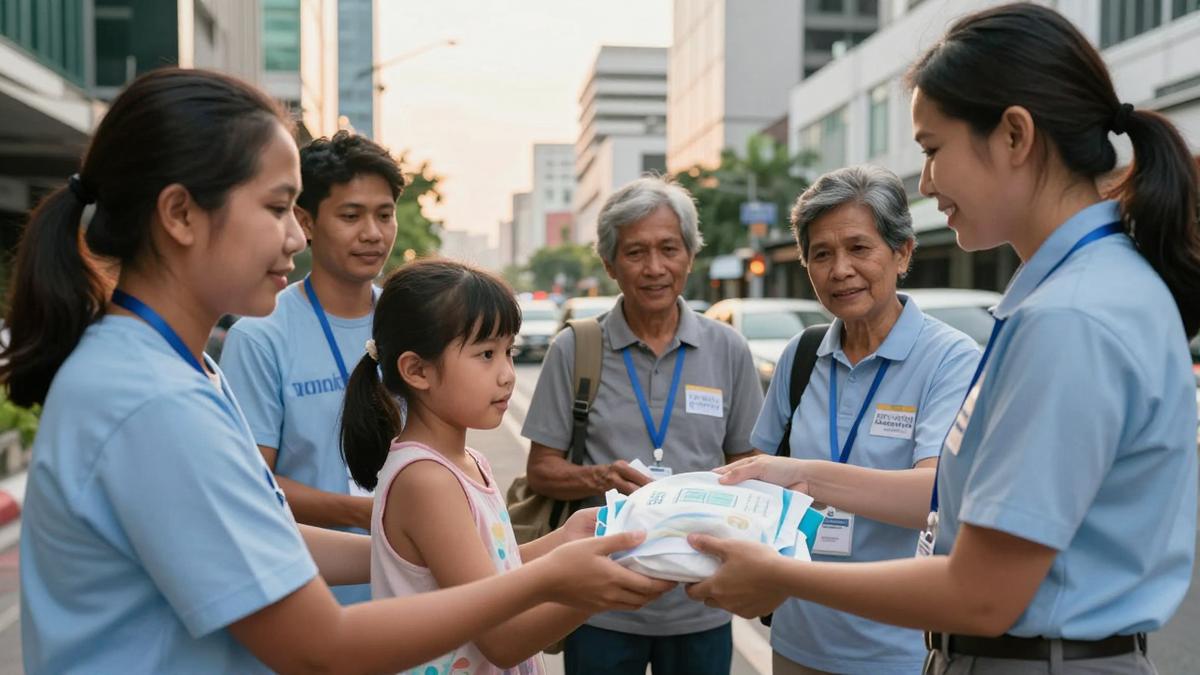
แนวคิดนี้คล้ายกับ GiveNeverStop คือการให้ความสำคัญกับคุณภาพชีวิตของผู้รับจริง ๆ ประกันที่เหมาะสมก็เช่นกัน ต้องตอบให้ได้ว่า เมื่อเกิดเหตุแล้ว ใครจะได้รับความช่วยเหลือ และช่วยเรื่องอะไร
3. แยกความเสี่ยงให้ชัด ก่อนกำหนดวงเงิน
แต่ละคนเจอความเสี่ยงไม่เท่ากัน คนที่ขับรถไปทำงานในกรุงเทพฯ ทุกวันอาจเสี่ยงรถชนมากกว่าคนที่ทำงานจากบ้าน คนที่ขี่รถจักรยานยนต์อาจต้องระวังการบาดเจ็บมากขึ้น ส่วนคนที่มีโรคประจำตัวอาจต้องวางแผนเรื่องค่ารักษา
- เดินทางด้วยรถยนต์ทุกวัน: พิจารณาประกันรถยนต์และความเสียหายต่อคู่กรณี
- ขี่รถจักรยานยนต์: พิจารณาอุบัติเหตุส่วนบุคคลและค่ารักษาพยาบาล
- มีคนในบ้านพึ่งพารายได้: พิจารณาเงินชดเชยและภาระค่าใช้จ่ายระยะยาว
- ทำงานที่มีอุปกรณ์ราคาแพง: พิจารณาความเสียหายต่อทรัพย์สิน
- เดินทางไกลหรือเดินทางกลางคืน: ใส่ใจความคุ้มครองอุบัติเหตุและบริการช่วยเหลือฉุกเฉิน
เมื่อรู้ความเสี่ยงแล้วจึงค่อยกำหนดวงเงิน วิธีนี้ช่วยไม่ให้ซื้อความคุ้มครองเกินจำเป็น และไม่ปล่อยให้ช่องว่างสำคัญถูกมองข้าม
4. ดูทั้งค่าซ่อม ค่ารักษา และค่าใช้ชีวิตหลังเกิดเหตุ
อุบัติเหตุหนึ่งครั้งไม่ได้มีแค่ค่าเสียหายที่เห็นตรงหน้า รถอาจต้องเข้าซ่อมหลายวัน ผู้บาดเจ็บอาจหยุดงาน หรือบางคนอาจต้องมีคนดูแลชั่วคราว ค่าเดินทางไปโรงพยาบาลและค่าอุปกรณ์ช่วยเหลือก็อาจเพิ่มขึ้น
ตอนเลือกประกัน ให้ดูว่าความคุ้มครองครอบคลุมอะไรบ้าง เช่น ความเสียหายต่อตัวรถ ความเสียหายต่อบุคคลภายนอก ค่ารักษาพยาบาล เงินชดเชยรายวัน หรือค่าบริการช่วยเหลือฉุกเฉิน อย่าดูเฉพาะคำว่า “วงเงินสูง” แต่ต้องอ่านว่าจ่ายในกรณีใด และมีข้อยกเว้นอะไร
5. ความคุ้มครองคู่กรณีสำคัญไม่แพ้ความคุ้มครองของเรา
บนถนน เราไม่ได้อยู่คนเดียว หากเกิดการชนขึ้นมา ความเสียหายอาจเกิดกับรถของอีกฝ่าย คนเดินเท้า หรือทรัพย์สินริมทางได้ด้วย ประกันรถยนต์ที่มีความคุ้มครองความรับผิดต่อบุคคลภายนอกจึงมีบทบาทสำคัญ
ลองนึกภาพรถชนกันบริเวณถนนที่มีการจราจรหนาแน่นในกรุงเทพฯ รถคู่กรณีอาจต้องซ่อม คนในรถอาจบาดเจ็บ และการเจรจาอาจมีหลายเรื่องให้จัดการ วงเงินความรับผิดต่อบุคคลภายนอกที่เหมาะสมช่วยลดภาระทางการเงินได้ แต่ผู้เอาประกันยังต้องปฏิบัติตามกฎหมายและเงื่อนไขกรมธรรม์ด้วย
การเก็บหลักฐานก็ช่วยให้การเคลมชัดเจนขึ้น หากขับรถเป็นประจำ อาจพิจารณาใช้ กล้องติดรถยนต์ เพื่อบันทึกภาพเหตุการณ์ ทั้งนี้ควรติดตั้งโดยไม่บังทัศนวิสัย และไม่ใช้กล้องแทนการขับขี่อย่างระมัดระวัง
6. อ่านเงื่อนไขให้เป็น รู้ว่าจ่ายเมื่อไรและไม่จ่ายเรื่องใด
คำว่า “คุ้มครอง” ไม่ได้แปลว่าจ่ายทุกกรณี กรมธรรม์แต่ละแบบมีรายละเอียดต่างกัน เช่น ค่าเสียหายส่วนแรก การใช้รถผิดประเภท ผู้ขับขี่ไม่มีใบอนุญาต การดัดแปลงรถ หรือเหตุที่อยู่ในข้อยกเว้น
ก่อนซื้อ ควรถามให้ครบ 5 เรื่อง
- คุ้มครองเหตุการณ์ใดบ้าง
- วงเงินแต่ละรายการเท่าไร
- มีค่าเสียหายส่วนแรกหรือไม่
- ต้องแจ้งเหตุและเตรียมเอกสารอะไร
- กรณีใดที่บริษัทอาจไม่คุ้มครอง
ถ้าอ่านแล้วไม่เข้าใจ อย่าเดาเอง การถามนายหน้าหรือบริษัทประกันก่อนเซ็นเอกสารช่วยป้องกันความเข้าใจผิดได้มาก
อ่านเพิ่มเติม: ลูกขับขี่ ‘รถจักรยานยนต์ไฟฟ้าดัดแปลง’ เกิดอุบัติเหตุ ประกันคุ้มครองไหม?
7. ทบทวนทุนประกันทุกปี เพราะชีวิตเปลี่ยนได้
เมื่อก่อนคุณอาจอยู่คนเดียว แต่วันนี้มีลูก มีบ้าน หรือมีรถคันใหม่ ภาระและความเสี่ยงจึงเปลี่ยนตาม การซื้อประกันครั้งเดียวแล้วไม่กลับมาดูอีก อาจทำให้ความคุ้มครองไม่ตรงกับชีวิตปัจจุบัน
อย่างน้อยปีละครั้ง ลองตรวจสอบข้อมูลต่อไปนี้
- รายได้และค่าใช้จ่ายของครอบครัวเปลี่ยนหรือไม่
- มีทรัพย์สินหรือหนี้สินก้อนใหม่หรือไม่
- รถถูกใช้งานมากขึ้น หรือนำไปใช้ต่างจังหวัดหรือไม่
- ผู้รับผลประโยชน์และข้อมูลติดต่อยังถูกต้องหรือไม่
- กรมธรรม์หลายฉบับมีความคุ้มครองซ้ำหรือมีช่องว่างตรงไหน
จากประสบการณ์ที่ลูกค้าของเราเคยเจอ เคสที่ทำให้กังวลที่สุดไม่ใช่แค่รถเสียหาย แต่คือการไม่รู้ว่าต้องโทรหาใครและต้องเตรียมเอกสารอะไรในวันเกิดเหตุ การทบทวนกรมธรรม์และบันทึกเบอร์ติดต่อไว้ในมือถือจึงเป็นเรื่องเล็กที่ช่วยได้มาก
เมื่อเกิดอุบัติเหตุ ควรทำอย่างไรให้เคลมง่ายขึ้น
สิ่งแรกคือหายใจลึก ๆ และดูความปลอดภัยของคนก่อน หากมีผู้บาดเจ็บ ให้โทรขอความช่วยเหลือฉุกเฉิน อย่าเคลื่อนย้ายผู้บาดเจ็บโดยไม่จำเป็น หากสถานการณ์ปลอดภัย ค่อยถ่ายภาพตำแหน่งรถ ความเสียหาย ป้ายทะเบียน สภาพถนน และสิ่งแวดล้อมรอบจุดเกิดเหตุ
จากนั้นโทรแจ้งบริษัทประกันโดยเร็ว ให้ข้อมูลตามจริง และทำตามคำแนะนำของเจ้าหน้าที่ อย่ารับปากชดใช้หรือเซ็นเอกสารสำคัญโดยยังไม่เข้าใจ เพราะอาจกระทบการจัดการเคลมภายหลัง
เอกสารที่มักเกี่ยวข้อง ได้แก่ บัตรประชาชน ใบขับขี่ สำเนาทะเบียนรถ กรมธรรม์ ภาพถ่าย และเอกสารจากเจ้าหน้าที่หรือโรงพยาบาล ทั้งนี้เอกสารที่ต้องใช้จริงอาจต่างกันตามประเภทประกันและลักษณะเหตุ
สรุป: การให้ที่ดี เริ่มจากการเตรียมพร้อม
บทเรียนจาก GiveNeverStop ทำให้เห็นว่าความช่วยเหลือที่ตรงกับความต้องการสามารถเปลี่ยนคุณภาพชีวิตได้ ประกันภัยก็มีหลักคิดใกล้กัน คือเตรียมความช่วยเหลือไว้ก่อนวันที่ปัญหาจะมาถึง
เริ่มจากดูคนที่ต้องดูแล แยกความเสี่ยง ประเมินค่าใช้จ่าย อ่านเงื่อนไข และทบทวนความคุ้มครองเป็นประจำ ไม่จำเป็นต้องเลือกแผนที่แพงที่สุด แต่ควรเลือกแผนที่เข้าใจได้ จ่ายไหว และช่วยรับมือกับเหตุสำคัญของชีวิตได้จริง
แล้วคุณล่ะ เคยตรวจสอบความคุ้มครองของตัวเองครั้งล่าสุดเมื่อไร หรือเคยมีประสบการณ์เคลมประกันที่อยากแบ่งปันไหม เล่าให้ฟังในความคิดเห็นได้เลย
อัปเดตเหตุการณ์เมื่อ: 22 ก.ย. 2569 เวลา 04:19 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา



Be the first to comment