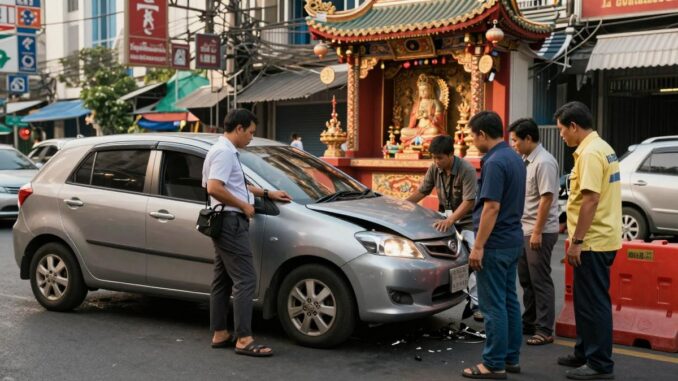
ข่าวรถยนต์พุ่งชนศาลเจ้าแม่กวนอิมย่านเยาวราช และมีผู้บาดเจ็บ 3 คน ทำให้หลายคนกลับมาถามว่า ประกันชั้น 3 คุ้มครองอุบัติเหตุรถชน ได้มากแค่ไหน โดยเฉพาะเมื่อคู่กรณีไม่ใช่รถอีกคัน แต่เป็นศาล สิ่งปลูกสร้าง และผู้คนในพื้นที่สาธารณะ
เหตุการณ์แบบนี้เตือนใจว่า อุบัติเหตุหนึ่งครั้งอาจสร้างความเสียหายหลายด้าน คนขับอาจต้องรับผิดชอบทั้งค่ารักษาพยาบาล ค่าซ่อมทรัพย์สิน และค่าใช้จ่ายอื่นที่เกี่ยวข้อง การมีประกันรถยนต์จึงไม่ได้มีไว้แค่ตอนรถชนกันเท่านั้น แต่ยังช่วยลดภาระเมื่อเราเผลอทำให้ทรัพย์สินของคนอื่นเสียหายด้วย
เมื่อรถชนศาลหรือทรัพย์สิน ใครคือคู่กรณี?
คำว่า “คู่กรณี” ในประกันรถยนต์ ไม่ได้หมายถึงคนขับรถอีกคันเพียงอย่างเดียว แต่หมายถึงบุคคลหรือหน่วยงานที่ได้รับความเสียหายจากการใช้รถด้วย
ถ้ารถพุ่งชนศาลเจ้าแม่กวนอิม ป้าย ร้านค้า รั้ว เสาไฟ หรืออาคารใกล้ทางเดิน เจ้าของทรัพย์สินหรือหน่วยงานที่ดูแลสถานที่นั้นอาจเป็นผู้เรียกร้องค่าเสียหายได้ โดยต้องตรวจสอบก่อนว่าทรัพย์สินนั้นเป็นของใคร ใครมีอำนาจซ่อมแซม และความเสียหายที่เกิดขึ้นมีมูลค่าเท่าไร
ส่วนผู้บาดเจ็บ 3 คนก็ถือเป็นผู้เสียหายอีกกลุ่มหนึ่ง การชดเชยอาจเกี่ยวข้องกับ พ.ร.บ. รถยนต์ ประกันภัยภาคสมัครใจ และความรับผิดตามกฎหมาย ทั้งนี้ต้องดูข้อเท็จจริงและเอกสารของแต่ละคนประกอบกัน
ประกันชั้น 3 ช่วยอะไรได้บ้าง?
หัวใจของประกันชั้น 3 คือการคุ้มครองความรับผิดต่อบุคคลภายนอก หากผู้ขับขี่รถยนต์ที่ทำประกันเป็นฝ่ายต้องรับผิดตามกฎหมาย บริษัทประกันจะช่วยชดใช้ค่าเสียหายให้คู่กรณีตามวงเงินและเงื่อนไขที่ระบุไว้ในกรมธรรม์
ในกรณีรถชนศาลหรือสิ่งปลูกสร้าง ความคุ้มครองที่อาจเกี่ยวข้องคือความเสียหายต่อทรัพย์สินของบุคคลภายนอก ตัวอย่างเช่น ค่าเสาซ่อม ค่ารื้อถอนส่วนที่อันตราย ค่าวัสดุ และค่าแรงที่จำเป็นต่อการทำให้ทรัพย์สินกลับมาใช้งานได้ใกล้เคียงเดิม
หากมีผู้ได้รับบาดเจ็บ ความคุ้มครองความรับผิดต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอกก็อาจเข้ามาช่วยดูแลตามวงเงินในกรมธรรม์ โดยอาจครอบคลุมค่ารักษาพยาบาล ค่าชดเชยการบาดเจ็บ หรือค่าเสียหายอื่นตามความรับผิดที่พิสูจน์ได้
อย่างไรก็ตาม ประกันชั้น 3 ไม่ได้หมายความว่าบริษัทจะจ่ายทุกจำนวนโดยไม่มีขอบเขต ต้องพิจารณาอย่างน้อย 4 เรื่อง ได้แก่
- ความรับผิดของผู้ขับขี่ ว่าเป็นฝ่ายก่อให้เกิดเหตุจริงหรือไม่
- ประเภทความเสียหาย ว่าเป็นความเสียหายต่อชีวิต ร่างกาย หรือทรัพย์สิน
- วงเงินคุ้มครองที่ระบุในกรมธรรม์
- ข้อยกเว้นและเงื่อนไขของสัญญาประกันภัย
วงเงินประกันสำคัญกว่าที่หลายคนคิด
หลายคนเลือกประกันชั้น 3 เพราะเบี้ยไม่สูง แต่ลืมดูวงเงินคุ้มครอง หากเกิดเหตุในย่านที่มีอาคาร ร้านค้า และทรัพย์สินจำนวนมาก ความเสียหายอาจไม่ได้หยุดอยู่ที่รถหรือสิ่งของชิ้นเดียว
ลองคิดง่าย ๆ ถ้ารถชนศาลจนโครงสร้างเสียหาย ต้องปิดพื้นที่เพื่อซ่อม มีค่าแรงผู้เชี่ยวชาญ และมีทรัพย์สินโดยรอบเสียหายด้วย ค่าใช้จ่ายรวมอาจสูงกว่าที่คาดไว้มาก หากวงเงินประกันต่ำ ผู้เอาประกันอาจต้องจ่ายส่วนที่เกินจากวงเงินด้วยตนเอง
ก่อนต่ออายุกรมธรรม์ จึงควรเช็กว่าความคุ้มครองทรัพย์สินของบุคคลภายนอกอยู่ที่เท่าไร และเหมาะกับการใช้งานของเราหรือไม่ คนที่ขับรถเข้าเมืองบ่อย ใช้ถนนที่มีร้านค้าแน่น หรือจอดรถในพื้นที่ชุมชน อาจต้องให้ความสำคัญกับวงเงินส่วนนี้เป็นพิเศษ
ประกันชั้น 3 ไม่คุ้มครองรถของเรา
จุดที่ต้องจำให้ดีคือ ประกันชั้น 3 เน้นดูแลความเสียหายของคู่กรณี ไม่ใช่การซ่อมรถของผู้เอาประกันเอง
ถ้ารถของเราพุ่งชนศาลแล้วหน้ารถพัง ประกันชั้น 3 โดยทั่วไปจะไม่จ่ายค่าซ่อมรถของเรา แต่จะพิจารณาความเสียหายที่เกิดกับบุคคลภายนอกตามเงื่อนไขกรมธรรม์ หากต้องการคุ้มครองรถของตัวเอง ควรพิจารณาประกันชั้น 1 หรือประกันประเภท 2 พลัส และ 3 พลัส ซึ่งมีเงื่อนไขแตกต่างกัน
การเลือกประกันจึงควรดูจากความเสี่ยงจริง ไม่ใช่ดูแค่ราคาเบี้ยถูกที่สุด รถที่มีอายุไม่มากหรือมีมูลค่าสูงอาจเหมาะกับความคุ้มครองรถตัวเองมากขึ้น ส่วนรถที่ใช้งานมานานและเจ้าของรับความเสี่ยงค่าซ่อมเองได้ อาจเลือกประกันชั้น 3 ที่มีวงเงินต่อบุคคลภายนอกเหมาะสม
ถ้าเกิดเหตุ ควรทำอะไรเป็นลำดับแรก?
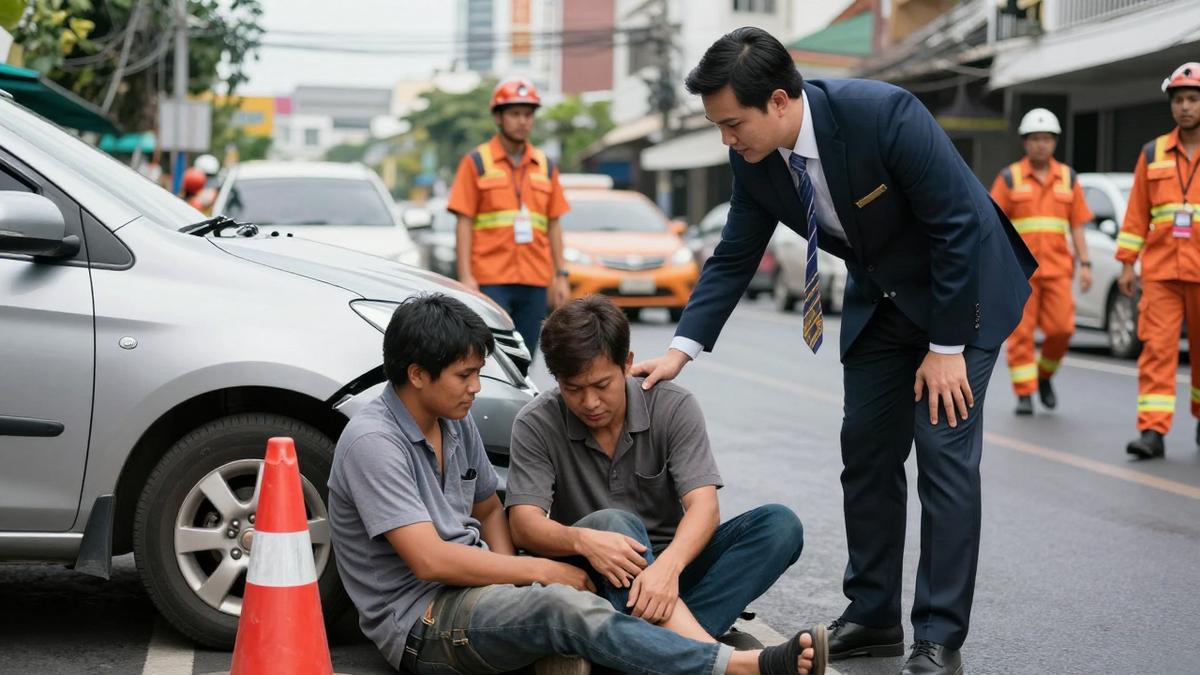
เมื่อรถชนทรัพย์สินหรือมีคนบาดเจ็บ สิ่งแรกคือหยุดรถในจุดที่ปลอดภัย เปิดไฟฉุกเฉิน และช่วยเหลือผู้บาดเจ็บเท่าที่ทำได้ หากมีอาการรุนแรงให้โทรแจ้งหน่วยแพทย์ฉุกเฉินทันที จากนั้นโทรแจ้งตำรวจและบริษัทประกันโดยเร็ว
อย่ารีบเคลื่อนย้ายรถหากยังไม่จำเป็น เว้นแต่กีดขวางการจราจรหรือทำให้เกิดอันตรายเพิ่ม ควรถ่ายภาพจุดเกิดเหตุ รถ ทรัพย์สินที่เสียหาย ป้ายจราจร รอยเบรก และสภาพแวดล้อมโดยรอบไว้ให้ครบ
ในพื้นที่อย่างเยาวราชที่มีคนเดิน ร้านค้า และกล้องวงจรปิดจำนวนมาก ภาพจากพยานหรือกล้องอาจช่วยให้รู้ลำดับเหตุการณ์ได้ชัดขึ้น อุปกรณ์อย่าง กล้องติดรถยนต์ ก็เป็นตัวช่วยบันทึกภาพก่อนและหลังเกิดเหตุได้ดี แต่ภาพต้องไม่ถูกตัดต่อ และควรเก็บไฟล์ต้นฉบับไว้
เอกสารและหลักฐานที่ควรเก็บ
- ภาพถ่ายและวิดีโอจากจุดเกิดเหตุ
- ชื่อและเบอร์ติดต่อของพยาน
- ใบรับรองแพทย์และใบเสร็จค่ารักษา หากมีผู้บาดเจ็บ
- เอกสารแสดงสิทธิหรือผู้ดูแลทรัพย์สินที่เสียหาย
- ใบเสนอราคาซ่อมหรือเอกสารประเมินความเสียหาย
- สำเนากรมธรรม์ ใบขับขี่ และเอกสารรถ
ไม่ควรเซ็นยอมรับจำนวนเงินหรือรับปากว่าจะจ่ายทั้งหมดด้วยตัวเองก่อนคุยกับบริษัทประกัน เพราะอาจทำให้การพิจารณาความรับผิดและวงเงินคุ้มครองยุ่งยากขึ้น การแจ้งเหตุเร็วช่วยให้เจ้าหน้าที่เข้าไปตรวจสอบและประสานกับผู้เสียหายได้เป็นระบบ
ทรัพย์สินทางศาสนา ต้องจัดการด้วยความเคารพ
กรณีศาลเจ้า รูปเคารพ หรือสถานที่ที่คนเคารพนับถือ มีรายละเอียดที่ต่างจากการชนรั้วบ้านทั่วไป นอกจากความเสียหายทางกายภาพแล้ว ยังมีความรู้สึกของชุมชนและผู้ศรัทธาเข้ามาเกี่ยวข้อง
การประเมินค่าเสียหายจึงควรทำผ่านผู้ดูแลสถานที่หรือหน่วยงานที่มีอำนาจโดยตรง ไม่ควรเข้าไปเคลื่อนย้าย ซ่อมแซม หรือรื้อถอนสิ่งใดเองโดยไม่ได้รับอนุญาต การพูดคุยด้วยความสุภาพและให้บริษัทประกันช่วยประสาน จะช่วยลดความเข้าใจผิดและทำให้การแก้ปัญหาเป็นธรรมกับทุกฝ่าย
ในมุมมองของนายหน้าประกันภัย สิ่งที่ต้องระวังที่สุดคือการคิดว่า “ชนของที่ไม่ใช่รถก็ไม่เป็นไร” เพราะทรัพย์สินของคู่กรณีมีได้ทุกที่ และค่าเสียหายอาจสูงกว่ารถคันหนึ่งเสียอีก
พ.ร.บ. กับประกันชั้น 3 ทำงานต่างกันอย่างไร?
พ.ร.บ. รถยนต์เป็นประกันภาคบังคับที่เน้นช่วยเหลือผู้ประสบภัยจากรถ โดยเฉพาะกรณีบาดเจ็บหรือเสียชีวิต ส่วนประกันชั้น 3 เป็นประกันภาคสมัครใจที่ช่วยคุ้มครองความรับผิดต่อบุคคลภายนอกตามเงื่อนไขและวงเงินที่ซื้อไว้
เมื่อเกิดอุบัติเหตุที่มีผู้บาดเจ็บ ผู้เสียหายอาจได้รับการช่วยเหลือจาก พ.ร.บ. ก่อนตามหลักเกณฑ์ที่กำหนด และอาจมีความคุ้มครองจากประกันชั้น 3 เข้ามาดูแลเพิ่มเติม หากความรับผิดและเอกสารเข้าเงื่อนไข การมีทั้งสองส่วนจึงช่วยให้การจัดการอุบัติเหตุมีช่องทางรองรับมากขึ้น
แต่ พ.ร.บ. ไม่ได้มีไว้จ่ายค่าซ่อมศาล ร้านค้า หรือรถของคู่กรณี ความเสียหายต่อทรัพย์สินต้องดูจากประกันรถยนต์ภาคสมัครใจและความรับผิดตามกฎหมายเป็นหลัก
อ่านเพิ่มเติม: อุบัติเหตุถึงชีวิต: เปิดขั้นตอนเคลมประกันรถยนต์และ พ.ร.บ. ที่ทายาทต้องรู้
กรณีใดที่อาจทำให้บริษัทประกันเรียกคืนเงิน?
ประกันชั้น 3 มีหน้าที่ช่วยดูแลผู้เสียหายตามสัญญา แต่ในบางกรณีบริษัทประกันอาจมีสิทธิเรียกเงินคืนจากผู้เอาประกันภายหลัง เช่น การใช้รถผิดประเภท การขับรถโดยไม่มีใบขับขี่ การฝ่าฝืนเงื่อนไขสำคัญ หรือกรณีที่กฎหมายและกรมธรรม์กำหนดไว้
เรื่องนี้ต้องดูรายละเอียดเป็นรายกรณี ไม่ควรสรุปจากคำบอกเล่าในอินเทอร์เน็ต หากเกิดเหตุจริง ควรแจ้งข้อมูลตามความเป็นจริง ไม่ปกปิดข้อเท็จจริง และขอให้บริษัทประกันอธิบายสิทธิ หน้าที่ และผลที่อาจตามมาอย่างชัดเจน
เช็กกรมธรรม์วันนี้ ลดปัญหาในวันเกิดเหตุ
ลองเปิดกรมธรรม์แล้วดู 5 จุดนี้ก่อน
- วงเงินความรับผิดต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก
- วงเงินความเสียหายต่อทรัพย์สินของบุคคลภายนอก
- ชื่อผู้ขับขี่และลักษณะการใช้รถ
- ข้อยกเว้นที่เกี่ยวกับการดื่มแอลกอฮอล์ ใบขับขี่ และการใช้รถ
- เบอร์แจ้งเคลมและขั้นตอนเมื่อเกิดอุบัติเหตุ
ถ้าขับรถในกรุงเทพฯ เป็นประจำ ควรให้ความสำคัญกับวงเงินทรัพย์สินของบุคคลภายนอก เพราะถนนในเมืองมีทั้งรถ ร้านค้า อาคาร ป้าย และทรัพย์สินสาธารณะอยู่ใกล้กันมาก อุบัติเหตุเพียงไม่กี่วินาทีอาจกระทบหลายฝ่าย
อัปเดตเหตุการณ์เมื่อ: 1 ต.ค. 2569 เวลา 22:30 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
เหตุการณ์นี้ไม่ได้แปลว่าประกันชั้น 3 จะรับผิดชอบทุกอย่างแบบไม่มีขีดจำกัด แต่แสดงให้เห็นว่าความคุ้มครองต่อบุคคลภายนอกมีความสำคัญมาก เมื่อรถของเราไปกระทบชีวิต ทรัพย์สิน หรือสถานที่ของคนอื่น การเลือกวงเงินให้เหมาะกับการใช้รถ และรู้ขั้นตอนแจ้งเคลม จะช่วยลดทั้งความเสียหายและความกังวลได้มาก
คุณเคยตรวจวงเงินคุ้มครองทรัพย์สินของประกันชั้น 3 แล้วหรือยัง และคิดว่าควรมีวงเงินเท่าไรจึงจะเหมาะกับการขับรถในกรุงเทพฯ มาแบ่งปันความคิดเห็นกันได้เลย
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment