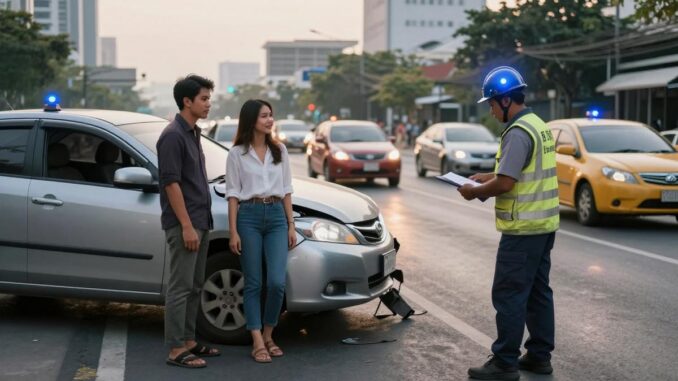
ข่าวอุบัติเหตุรถชนบนมอเตอร์เวย์สาย 7 บริเวณกิโลเมตรที่ 87 เมื่อช่วงดึกของวันที่ 18 ก.ย. 2569 ทำให้ช่องทางซ้ายถูกกีดขวาง และการจราจรติดขัดอย่างหนัก เหตุการณ์นี้ชวนให้คนใช้รถกลับมาคิดถึง วิธีเลือกทุนประกันรถยนต์ให้เหมาะกับความเสี่ยง เพราะอุบัติเหตุอาจเกิดขึ้นได้ แม้เราจะขับรถอย่างระมัดระวังแล้วก็ตาม
เมื่อรถชนบนถนนความเร็วสูง ความเสียหายไม่ได้มีแค่รอยบุบหรือกระจกแตกเท่านั้น รถอาจต้องลากเข้าศูนย์ มีค่าอะไหล่ ค่าแรง และค่าเสียหายต่อรถคันอื่นหรือทรัพย์สินข้างทาง สิ่งที่ช่วยให้เรารับมือได้ดีขึ้น คือการเลือกทุนประกันให้สัมพันธ์กับรถและการใช้งานจริง
ทุนประกันรถยนต์คืออะไร
ทุนประกัน คือจำนวนเงินสูงสุดที่บริษัทประกันภัยจะรับผิดชอบตามเงื่อนไขของกรมธรรม์ในกรณีที่รถเสียหายหรือสูญหาย โดยทั่วไปเราจะเห็นตัวเลข เช่น 300,000 บาท 500,000 บาท หรือ 800,000 บาท
พูดง่าย ๆ คือ หากรถมีมูลค่าประมาณ 600,000 บาท แต่เลือกทุนประกันเพียง 250,000 บาท ความคุ้มครองอาจไม่พอเมื่อเกิดความเสียหายหนัก แม้บริษัทจะชดเชยตามเงื่อนไข แต่เงินก้อนนั้นอาจไม่เพียงพอต่อการซ่อมหรือทดแทนรถ
ทำไมการขับบนมอเตอร์เวย์ต้องใส่ใจทุนประกัน
มอเตอร์เวย์สาย 7 เป็นเส้นทางสำคัญที่เชื่อมกรุงเทพฯ ชลบุรี และพื้นที่ใกล้เคียง รถจำนวนมากใช้ถนนเส้นนี้เพื่อเดินทางไกล รถจึงวิ่งด้วยความเร็วสูงและมีรถหลายประเภทอยู่ร่วมกัน ทั้งรถเก๋ง รถกระบะ รถบรรทุก และรถโดยสาร
หากเกิดเหตุชนท้าย รถเปลี่ยนเลนกะทันหัน หรือมีสิ่งกีดขวางบนถนน ความเสียหายอาจลุกลามหลายคัน การมีประกันที่คุ้มครองทั้งรถของเราและความรับผิดต่อบุคคลภายนอก จึงเป็นเรื่องสำคัญมากกว่าการเลือกเบี้ยที่ถูกที่สุด
เช็กลิสต์เลือกทุนประกันให้เหมาะกับความเสี่ยง
1. ดูราคาตลาดของรถก่อน
เริ่มจากเช็กราคาซื้อขายรถรุ่นเดียวกันในปีปัจจุบัน รถใหม่ รถมือสอง และรถที่มีอายุหลายปี ย่อมมีมูลค่าไม่เท่ากัน หากตั้งทุนประกันสูงเกินไป เบี้ยอาจสูงโดยไม่จำเป็น แต่ถ้าต่ำเกินไปก็เสี่ยงต้องออกเงินเพิ่มเอง
หลักง่าย ๆ คือ เลือกทุนประกันให้ใกล้เคียงมูลค่าตลาดของรถ และสอบถามบริษัทหรือผู้เชี่ยวชาญว่ากรมธรรม์ใช้หลักเกณฑ์ใดในการประเมินความเสียหาย
2. ดูลักษณะการใช้งานจริง
รถที่ใช้ขับไปทำงานในเมืองทุกวัน มีความเสี่ยงจากรถติดและการเฉี่ยวชนในพื้นที่แคบ ส่วนรถที่วิ่งมอเตอร์เวย์หรือเดินทางข้ามจังหวัดบ่อย อาจมีความเสี่ยงจากความเร็ว ระยะทาง และรถขนาดใหญ่บนถนน
ถ้าต้องเดินทางไกลเป็นประจำ ควรให้ความสำคัญกับทุนประกันที่เพียงพอ ความคุ้มครองรถชน และบริการช่วยเหลือฉุกเฉิน ไม่ควรดูแค่ส่วนลดเบี้ยประกันอย่างเดียว
3. ตรวจความคุ้มครองรถเสียหายหนัก
อ่านเงื่อนไขกรณีรถเสียหายสิ้นเชิง หรือ Total Loss ให้ชัดเจน โดยทั่วไปอาจเกิดขึ้นเมื่อค่าซ่อมสูงจนไม่คุ้มค่าซ่อม หรือรถเสียหายเกินเกณฑ์ที่กรมธรรม์กำหนด บางแผนใช้ทุนประกันเป็นฐานในการจ่าย ดังนั้นทุนที่เหมาะสมจึงมีผลโดยตรงต่อเงินชดเชย
4. อย่าลืมความรับผิดต่อบุคคลภายนอก
อุบัติเหตุบนมอเตอร์เวย์อาจทำให้รถคันอื่น คนขับ ผู้โดยสาร หรือทรัพย์สินของผู้อื่นเสียหาย ความคุ้มครองส่วนนี้ช่วยลดภาระการจ่ายเงินเองเมื่อเราต้องรับผิดตามกฎหมาย
ควรดูวงเงินต่อคน ต่อครั้ง และต่อทรัพย์สิน ไม่ใช่ดูเพียงคำว่า “คุ้มครองบุคคลภายนอก” เพราะวงเงินแต่ละแผนไม่เท่ากัน หากเกิดเหตุหลายคัน วงเงินที่สูงพอจะช่วยให้จัดการสถานการณ์ได้มั่นคงขึ้น
ประกันชั้นไหนเหมาะกับการเดินทางไกล
ประกันภัยรถยนต์ชั้น 1 เหมาะกับคนที่ต้องการความคุ้มครองรอบด้าน ทั้งรถชน รถเสียหายจากอุบัติเหตุ และความเสียหายบางประเภทที่ระบุไว้ในกรมธรรม์ เหมาะกับรถใหม่ รถที่ยังมีมูลค่าสูง หรือคนที่ใช้รถเดินทางไกลบ่อย
ประกันชั้น 2+ มักคุ้มครองรถชนกับยานพาหนะ และคุ้มครองรถสูญหายหรือไฟไหม้ตามเงื่อนไข เหมาะกับคนที่ต้องการลดค่าเบี้ย แต่ยังอยากมีความคุ้มครองเมื่อชนกับรถคันอื่น
ประกันชั้น 3+ มักคุ้มครองความเสียหายจากการชนกับยานพาหนะ รวมถึงความรับผิดต่อบุคคลภายนอก แต่รายละเอียดแตกต่างกันไป ต้องอ่านข้อยกเว้นและวงเงินให้ครบก่อนตัดสินใจ
ไม่มีประกันชั้นใดดีที่สุดสำหรับทุกคน คำถามสำคัญคือ รถของเราอายุเท่าไร ใช้เดินทางที่ไหน และเรารับความเสี่ยงที่ต้องจ่ายเองได้มากแค่ไหน
หลักฐานหลังเกิดอุบัติเหตุช่วยเรื่องเคลมอย่างไร
เมื่อเกิดเหตุ ให้ตั้งสติ เปิดไฟฉุกเฉิน และโทรแจ้งบริษัทประกันทันที หากปลอดภัยพอ ควรถ่ายภาพตำแหน่งรถ ความเสียหาย ป้ายทะเบียน สภาพถนน และป้ายเตือนต่าง ๆ เก็บชื่อกับเบอร์โทรศัพท์ของพยานไว้ด้วย
อุปกรณ์อย่าง กล้องติดรถยนต์ อาจช่วยบันทึกภาพก่อนและขณะเกิดเหตุได้ ทำให้เจ้าหน้าที่เห็นลำดับเหตุการณ์ชัดขึ้น แต่ควรจอดในจุดปลอดภัยและไม่ลงไปยืนบนช่องทางจราจรเพื่อถ่ายภาพ
จากประสบการณ์ที่ลูกค้าของเราเคยเจอเคสบนถนนความเร็วสูง สิ่งที่ทำให้การเคลมเดินหน้าได้เร็วคือการแจ้งเหตุไว มีภาพหลักฐานครบ และรู้ว่ากรมธรรม์ของตัวเองคุ้มครองอะไรบ้างตั้งแต่ก่อนเกิดเหตุ
อ่านเพิ่มเติม: มอ’ไซค์ล้มไม่ต้องเศร้า! เปิดคู่มือ ‘สินไหมกรุณา’ ช่วยเยียวยาหลังเกิดเหตุ
เช็กกรมธรรม์ก่อนออกเดินทาง
- ทุนประกันสอดคล้องกับราคาตลาดของรถหรือไม่
- ความคุ้มครองบุคคลภายนอกมีวงเงินเท่าไร
- มีค่าเสียหายส่วนแรกหรือไม่ และเรารับได้หรือเปล่า
- ใช้รถผิดประเภทจากที่แจ้งไว้ในกรมธรรม์หรือไม่
- เบอร์แจ้งเคลมและบริการช่วยเหลือฉุกเฉินบันทึกไว้ในโทรศัพท์แล้วหรือยัง
- เงื่อนไขรถเสียหายหนัก รถหาย และไฟไหม้ระบุไว้อย่างไร
การเลือกทุนประกันไม่ใช่การคาดเดาว่าจะเกิดเหตุหรือไม่ แต่เป็นการเตรียมแผนให้ชีวิตเดินต่อได้ หากวันหนึ่งเกิดเรื่องไม่คาดคิด ลองใช้เช็กลิสต์นี้คุยกับบริษัทประกันหรือนายหน้า แล้วเลือกแผนที่เหมาะกับรถและการเดินทางของตัวเอง
แล้วคุณล่ะ เคยตรวจทุนประกันรถยนต์ของตัวเองครั้งล่าสุดเมื่อไร หรือมีประสบการณ์เคลมจากการเดินทางบนมอเตอร์เวย์อย่างไร มาเล่าให้ฟังในช่องความคิดเห็นได้เลย
อัปเดตเหตุการณ์เมื่อ: 18 ก.ย. 2569 เวลา 23:48 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment