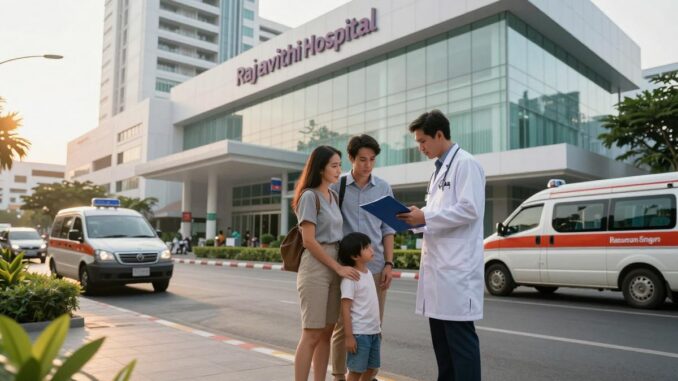
ข่าวดีของคนกรุงเทพฯ คืออาคารอุบัติเหตุและฉุกเฉินหลังใหม่ของโรงพยาบาลราชวิถีเปิดให้บริการอย่างเป็นทางการแล้ว เมื่อวันที่ 20 ก.ย. 2569 เวลา 09.09 น. ข่าวนี้ทำให้หลายคนนึกถึง ประกันอุบัติเหตุและฉุกเฉินขึ้นมาได้ทันที เพราะเราไม่มีทางรู้เลยว่าเหตุไม่คาดคิดจะเกิดขึ้นเมื่อไร และเมื่อเกิดแล้ว ค่าใช้จ่ายกับเอกสารต่าง ๆ อาจทำให้ใจเต้นแรงพอ ๆ กับเหตุการณ์เลยทีเดียว
โรงพยาบาลมีทีมแพทย์และสถานที่พร้อมช่วยผู้ป่วยมากขึ้น แต่การเตรียมตัวของเราก็สำคัญไม่แพ้กัน ลองคิดง่าย ๆ ว่า ถ้าเกิดรถชน ลื่นล้ม หรือเจ็บป่วยฉุกเฉินขึ้นมา เรารู้หรือไม่ว่ากรมธรรม์ของตัวเองคุ้มครองอะไรบ้าง?
อาคารฉุกเฉินใหม่เกี่ยวข้องกับเรื่องประกันอย่างไร
เมื่อเกิดอุบัติเหตุ สิ่งแรกที่ทุกคนคิดคือรีบไปโรงพยาบาล นั่นเป็นเรื่องถูกต้องที่สุด แต่หลังจากได้รับการรักษาแล้ว ยังมีเรื่องที่ต้องจัดการต่อ เช่น ค่าห้อง ค่าผ่าตัด ค่าตรวจ ค่าแพทย์ และค่าใช้จ่ายอื่น ๆ
ค่าใช้จ่ายเหล่านี้อาจจ่ายจากหลายทาง เช่น สิทธิรักษาพยาบาลของรัฐ ประกันสุขภาพ ประกันอุบัติเหตุ หรือประกันรถยนต์ ขึ้นอยู่กับสาเหตุของเหตุการณ์และเงื่อนไขในกรมธรรม์
อาคารฉุกเฉินช่วยให้เราเข้าถึงการรักษาได้เร็วขึ้น ส่วนกรมธรรม์ที่เข้าใจง่ายและยังไม่หมดอายุ ช่วยให้เราจัดการค่าใช้จ่ายได้ดีขึ้น ทั้งสองอย่างจึงเป็นเหมือนทีมคู่หูในวันที่เราไม่พร้อมที่สุด
เช็กลิสต์กรมธรรม์ที่ควรทบทวนวันนี้
1. ประกันอุบัติเหตุคุ้มครองอะไรบ้าง
เริ่มจากดูว่ากรมธรรม์มีความคุ้มครองหลักอะไรบ้าง โดยทั่วไปอาจมีเงินชดเชยกรณีเสียชีวิต สูญเสียอวัยวะ ทุพพลภาพ ค่ารักษาพยาบาลจากอุบัติเหตุ และเงินชดเชยรายวันเมื่อต้องนอนโรงพยาบาล
อย่าดูแค่ชื่อแผนว่า “คุ้มครองอุบัติเหตุ” แล้วคิดว่าครอบคลุมทุกอย่าง ให้ดูจำนวนเงินแต่ละส่วนด้วย เช่น ค่ารักษาพยาบาลต่อครั้ง 20,000 บาท หรือ 50,000 บาท หากต้องผ่าตัดใหญ่ วงเงินนี้พอหรือไม่?
อีกเรื่องที่ควรดูคือข้อยกเว้น บางกรมธรรม์อาจไม่คุ้มครองกิจกรรมเสี่ยงบางประเภท การแข่งรถ หรืออุบัติเหตุจากการดื่มแล้วขับ อ่านไว้ก่อนจะช่วยลดความเข้าใจผิดตอนเคลมได้มาก
2. ประกันสุขภาพใช้กับอุบัติเหตุได้หรือไม่
ประกันสุขภาพหลายแผนคุ้มครองค่ารักษาจากการเจ็บป่วยและอุบัติเหตุ แต่รายละเอียดไม่เหมือนกัน บางแผนใช้ได้ทั้งผู้ป่วยในและผู้ป่วยนอก บางแผนคุ้มครองเฉพาะตอนนอนโรงพยาบาล
ลองเปิดตารางผลประโยชน์ แล้วดูคำว่า “อุบัติเหตุ” “ผู้ป่วยนอก” “ผู้ป่วยใน” และ “ค่ารักษาฉุกเฉิน” หากหาไม่เจอ ให้โทรถามบริษัทประกันหรือปรึกษานายหน้าก่อนเกิดเหตุ จะได้ไม่ต้องหาคำตอบในวันที่กำลังเจ็บ
3. ประกันรถยนต์ช่วยเรื่องใดบ้าง
ถ้าอุบัติเหตุเกิดจากรถยนต์ ให้แยกดูความคุ้มครองของ พ.ร.บ. และประกันรถยนต์ภาคสมัครใจ พ.ร.บ. ช่วยคุ้มครองผู้ประสบภัยตามกฎหมาย ส่วนประกันรถยนต์ เช่น ชั้น 1 ชั้น 2+ หรือชั้น 3 จะมีรายละเอียดเรื่องความเสียหายของรถและความรับผิดต่อบุคคลภายนอกต่างกัน
ประกันชั้น 1 มักคุ้มครองรถของเราได้กว้างกว่า แม้บางกรณีจะไม่มีคู่กรณี ส่วนประกันชั้น 2+ มักคุ้มครองรถเราเมื่อชนกับยานพาหนะทางบกตามเงื่อนไข ขณะที่ชั้น 3 เน้นความรับผิดต่อบุคคลภายนอกเป็นหลัก
ไม่มีแผนไหนดีที่สุดสำหรับทุกคน แผนที่เหมาะควรดูจากอายุรถ งบประมาณ ลักษณะการขับ และเส้นทางที่ใช้เป็นประจำ คนที่ขับรถเข้าเมืองทุกวันอาจต้องให้ความสำคัญกับความคุ้มครองรถและบุคคลภายนอกมากเป็นพิเศษ
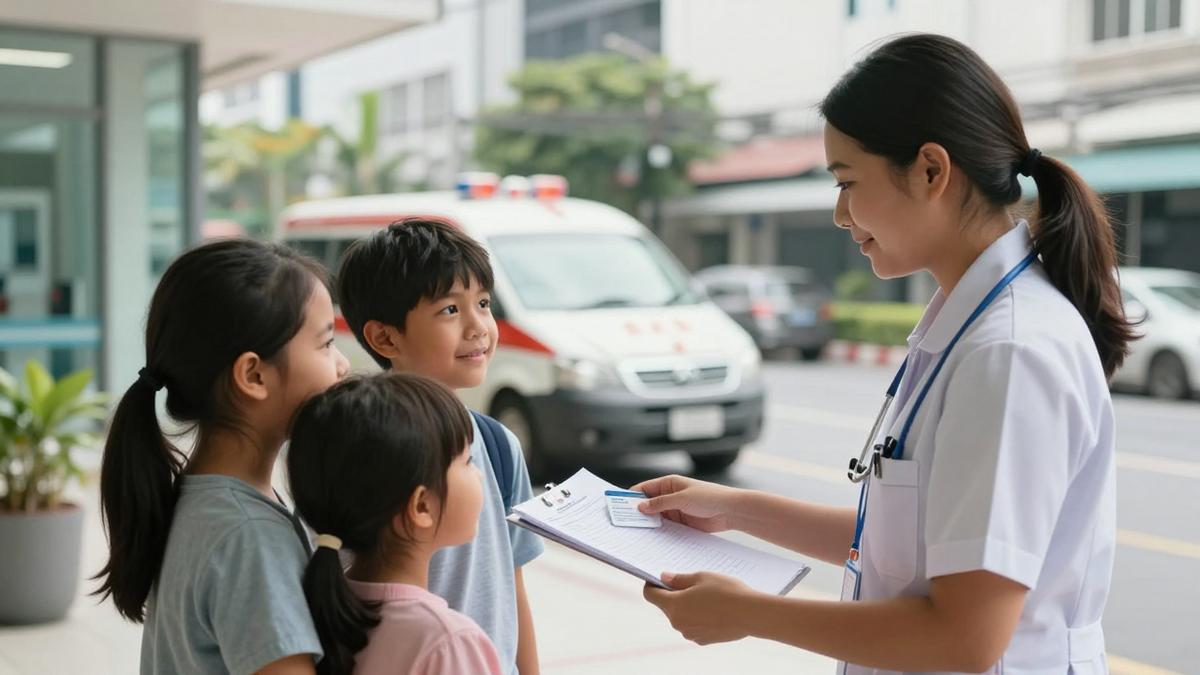
ก่อนออกจากบ้าน ควรเตรียมข้อมูลอะไรไว้บ้าง
ในเหตุฉุกเฉิน ผู้ป่วยอาจพูดหรือค้นเอกสารเองไม่ไหว การเตรียมข้อมูลให้คนในครอบครัวจึงเป็นเรื่องเล็ก ๆ ที่ช่วยได้มาก ลองทำเช็กลิสต์นี้ไว้ในโทรศัพท์หรือเก็บเป็นกระดาษในกระเป๋า
- ชื่อบริษัทประกันและเลขที่กรมธรรม์
- เบอร์โทรแจ้งเคลมหรือศูนย์บริการตลอด 24 ชั่วโมง
- ชื่อผู้ติดต่อฉุกเฉินและเบอร์โทรของคนในครอบครัว
- ข้อมูลแพ้ยา โรคประจำตัว และยาที่ใช้เป็นประจำ
- สำเนาบัตรประชาชนและเอกสารรถที่จำเป็น
- รูปถ่ายกรมธรรม์หรือบัตรประกันที่เปิดดูได้ง่าย
ควรเก็บไฟล์ไว้ในโทรศัพท์และสำรองไว้ในระบบออนไลน์ด้วย แต่ต้องตั้งรหัสผ่านให้ดี อย่าส่งข้อมูลส่วนตัวลงกลุ่มสาธารณะ เพราะเอกสารประกันมีข้อมูลสำคัญของเรา
เกิดเหตุแล้ว ต้องทำอย่างไรให้เคลมง่ายขึ้น
กรณีอุบัติเหตุบนท้องถนน
ตั้งสติและดูความปลอดภัยก่อน หากมีผู้บาดเจ็บ ให้โทรขอความช่วยเหลือและนำส่งโรงพยาบาลโดยเร็ว อย่าเคลื่อนย้ายผู้บาดเจ็บถ้าไม่จำเป็น โดยเฉพาะกรณีที่อาจมีอาการบาดเจ็บบริเวณคอหรือหลัง
ถ้าปลอดภัยพอ ให้ถ่ายภาพตำแหน่งรถ สภาพถนน ป้ายทะเบียน ร่องรอยการชน และสิ่งแวดล้อมรอบ ๆ เก็บชื่อกับเบอร์โทรของพยานไว้ด้วย หลักฐานเหล่านี้ช่วยให้บริษัทประกันเข้าใจเหตุการณ์ได้ชัดเจน
ในรถที่ต้องเดินทางบ่อย การมี กล้องติดรถยนต์ ก็เป็นตัวช่วยที่ดี เพราะภาพจากกล้องอาจช่วยบอกลำดับเหตุการณ์ได้ แต่กล้องไม่ใช่ใบอนุญาตให้ขับเร็วหรือประมาทนะ ขับช้าและเว้นระยะยังสำคัญที่สุด
จากนั้นโทรแจ้งบริษัทประกันตามเบอร์ในกรมธรรม์ ไม่ควรรีบตกลงรับผิดหรือเซ็นเอกสารใด ๆ หากยังไม่เข้าใจรายละเอียด ให้เจ้าหน้าที่เคลมหรือผู้มีความรู้ช่วยอธิบายก่อน
กรณีเข้ารักษาที่โรงพยาบาล
แจ้งโรงพยาบาลว่ามีประกันอะไรบ้าง และสอบถามว่าต้องใช้เอกสารใด หากเป็นอุบัติเหตุจากรถ อาจต้องใช้ข้อมูลรถและ พ.ร.บ. หากเป็นประกันสุขภาพหรือประกันอุบัติเหตุ อาจต้องใช้บัตรประกัน บัตรประชาชน และใบรับรองแพทย์
ก่อนออกจากโรงพยาบาล ควรขอเอกสารให้ครบ เช่น ใบเสร็จรับเงิน ใบรับรองแพทย์ รายการค่าใช้จ่าย และเอกสารการรักษาที่บริษัทประกันร้องขอ เอกสารครบตั้งแต่ต้นช่วยลดการส่งเอกสารกลับไปกลับมา
อย่าลืมถามเรื่องกำหนดเวลาแจ้งเคลมด้วย เพราะบางกรมธรรม์กำหนดให้แจ้งเหตุภายในช่วงเวลาที่ระบุ การแจ้งช้าอาจทำให้ต้องชี้แจงเพิ่มเติม แม้ไม่ได้แปลว่าจะเคลมไม่ได้ทุกกรณีก็ตาม
อ่านเพิ่มเติม: ถอดบทเรียนรถชนสนั่นวิภาวดี! ประกันชั้น 3 ช่วยเซฟเงินคุณได้อย่างไรเมื่อเกิดเหตุชนหลายคัน?
จุดที่คนมักพลาดตอนทบทวนกรมธรรม์
- ปล่อยให้กรมธรรม์ขาดต่ออายุ: เห็นว่าไม่มีเหตุเลยยังไม่ต่อ แต่พอเกิดเหตุ ความคุ้มครองอาจหยุดไปแล้ว
- ไม่อัปเดตข้อมูล: เปลี่ยนเบอร์โทร ที่อยู่ หรือผู้รับประโยชน์แล้วไม่แจ้งบริษัท ทำให้ติดต่อยาก
- จำวงเงินผิด: จำว่าคุ้มครองค่ารักษา 100,000 บาท แต่จริง ๆ เป็นวงเงินรวมต่อปี ไม่ใช่ต่อครั้ง
- ไม่อ่านข้อยกเว้น: รู้ความคุ้มครองอย่างเดียว แต่ไม่รู้กรณีที่กรมธรรม์ไม่คุ้มครอง
- ซื้อความคุ้มครองซ้ำโดยไม่จำเป็น: มีหลายกรมธรรม์แต่ไม่รู้ว่าแต่ละฉบับต่างกันอย่างไร ทำให้จ่ายเบี้ยมากแต่ยังมีช่องว่าง
ในมุมมองของนายหน้าประกันภัย สิ่งที่ลูกค้าพลาดบ่อยที่สุดไม่ใช่การเลือกแผนราคาแพงหรือราคาถูก แต่คือการไม่เปิดกรมธรรม์อ่านเลยจนเกิดเหตุจริง การใช้เวลา 15 นาทีทบทวนวันนี้ อาจช่วยประหยัดทั้งเงินและความกังวลในวันข้างหน้า
เช็กกรมธรรม์แบบง่ายใน 15 นาที
เริ่มจากรวบรวมกรมธรรม์ทั้งหมดไว้ด้วยกัน แล้วเขียนคำตอบสั้น ๆ ให้ครบ 5 ข้อ ได้แก่ กรมธรรม์นี้คุ้มครองอะไร วงเงินเท่าไร หมดอายุวันไหน แจ้งเคลมที่เบอร์อะไร และใครคือผู้รับประโยชน์
ต่อมาเปรียบเทียบกับชีวิตจริงของเรา หากขับรถทุกวัน มีลูกเล็ก มีผู้สูงอายุในบ้าน หรือทำงานที่เสี่ยงต่อการบาดเจ็บ อาจต้องตรวจว่าความคุ้มครองในปัจจุบันเพียงพอหรือไม่
หากพบคำที่ไม่เข้าใจ อย่าเดาเอง ถามบริษัทประกันหรือนายหน้าที่มีใบอนุญาตให้ช่วยอธิบายได้ การถามก่อนซื้อหรือต่ออายุเป็นสิทธิของผู้เอาประกัน และช่วยให้เลือกได้ตรงกับความต้องการจริง
เตรียมพร้อมไว้ ไม่ได้แปลว่าต้องกังวล
การมีอาคารฉุกเฉินที่พร้อมให้บริการเป็นข่าวดี เพราะทำให้ผู้ป่วยมีโอกาสได้รับการดูแลเร็วขึ้น แต่เราก็ควรดูแลส่วนของตัวเองด้วย ทั้งการขับรถอย่างระมัดระวัง สวมหมวกกันน็อก คาดเข็มขัด และตรวจกรมธรรม์เป็นระยะ
อุบัติเหตุไม่ใช่เรื่องที่ใครอยากให้เกิด การเตรียมประกันและเอกสารจึงไม่ใช่การคิดลบ แต่เป็นการดูแลตัวเองและคนที่เรารัก เหมือนพกร่มก่อนฝนตก แม้หวังว่าจะไม่ได้ใช้ก็ตาม
แล้วคุณเคยเปิดกรมธรรม์เช็กความคุ้มครองครั้งล่าสุดเมื่อไร? มีจุดไหนที่อ่านแล้วสงสัย หรือเคยเจอปัญหาตอนแจ้งเคลมบ้าง เล่าให้ฟังในช่องความคิดเห็นได้เลยนะ เผื่อประสบการณ์ของคุณจะช่วยเตือนเพื่อนคนอื่นให้พร้อมขึ้นด้วย
อัปเดตเหตุการณ์เมื่อ: 20 ก.ย. 2569 เวลา 12:36 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment