ข่าวหนุ่มขี่รถจักรยานยนต์เกิดอุบัติเหตุจนเสียชีวิต และร่างอยู่ใต้ท้องรถเทรลเลอร์บนถนนทางหลวงหมายเลข 2 จ.อุดรธานี เป็นเหตุการณ์ที่เตือนใจคนใช้รถทุกคนว่า อุบัติเหตุรุนแรงเกิดขึ้นได้เสมอ การ ต่อประกันภัยรถยนต์ จึงไม่ควรดูแค่ราคาเบี้ยถูกที่สุด แต่ต้องดูด้วยว่าคุ้มครองชีวิต รถของเรา และคู่กรณีได้มากพอหรือไม่
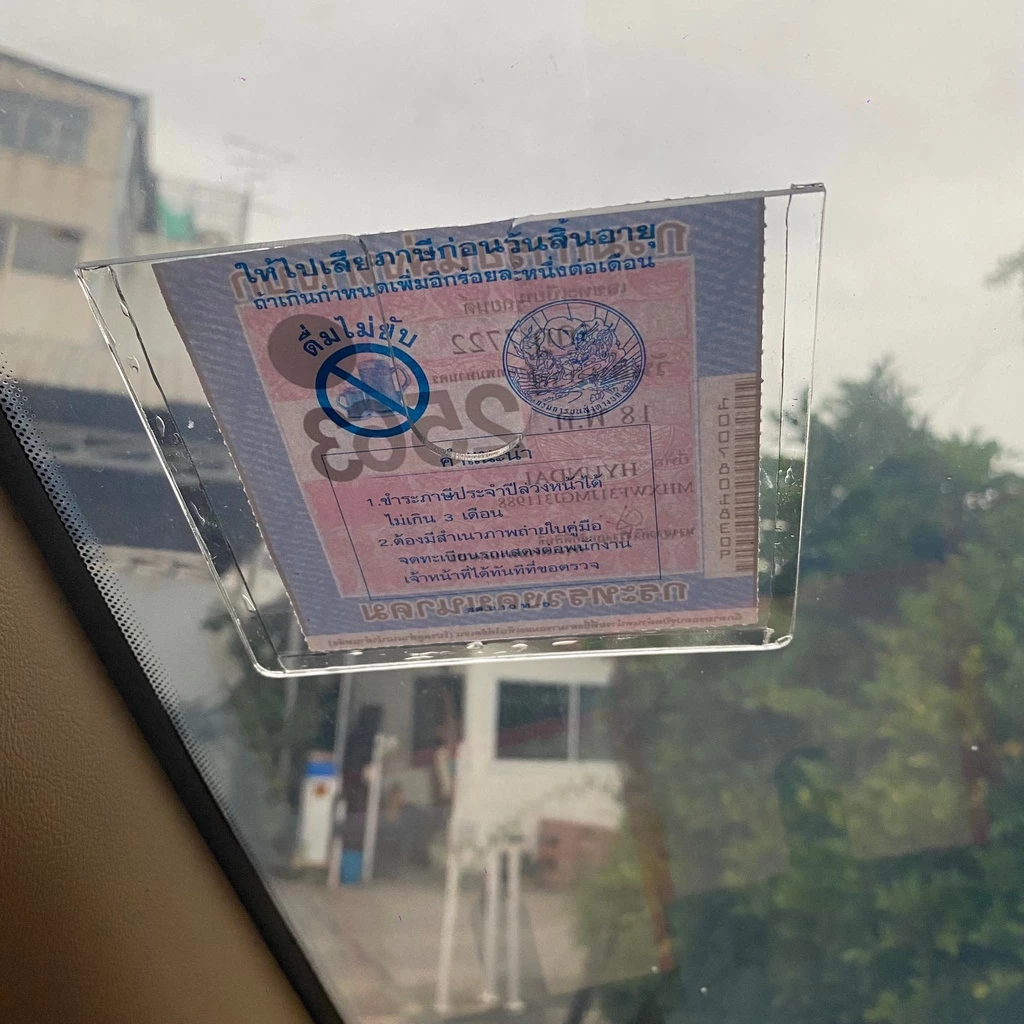
ก่อนกรมธรรม์เดิมจะหมด ลองใช้เวลาสั้น ๆ เช็ก 5 ข้อนี้ให้ครบ เพราะรายละเอียดเล็ก ๆ ในกรมธรรม์อาจกลายเป็นความช่วยเหลือก้อนใหญ่ในวันที่เกิดเหตุจริง
1. เช็กวันหมดอายุและช่วงเวลาคุ้มครอง
เริ่มจากดูวันเริ่มต้นและวันสิ้นสุดของกรมธรรม์ให้ชัดเจน บางคนจำได้เพียงว่า “หมดช่วงปลายเดือน” แล้วปล่อยให้ขาดต่อไปหลายวัน แบบนี้เสี่ยงมาก เพราะถ้าเกิดชนในช่วงที่กรมธรรม์หมดอายุ บริษัทประกันอาจไม่รับผิดชอบตามความคุ้มครองเดิม
ควรต่ออายุล่วงหน้าประมาณ 15-30 วัน เพื่อมีเวลาตรวจข้อมูลและแก้ไขเอกสาร หากต้องตรวจสภาพรถหรือรออนุมัติ การทำล่วงหน้าจะช่วยลดโอกาสเกิดช่วงคุ้มครองขาดตอน และควรเก็บใบยืนยันการทำประกันไว้ในโทรศัพท์ด้วย
2. เช็กประเภทประกันและความคุ้มครองหลัก
ประกันรถยนต์แต่ละประเภทให้ความคุ้มครองไม่เท่ากัน ประกันชั้น 1 มักคุ้มครองรถของเรา แม้บางกรณีจะไม่มีคู่กรณี ส่วนประกันชั้น 2+ หรือ 3+ จะมีเงื่อนไขเรื่องการชนกับยานพาหนะทางบกและความเสียหายที่ต้องตรวจให้ละเอียด ขณะที่ประกันชั้น 3 จะเน้นความเสียหายต่อบุคคลภายนอกเป็นหลัก
ลองถามตัวเองว่า รถคันนี้ใช้งานแบบไหน ขับทุกวันหรือจอดเป็นส่วนใหญ่ ใช้เดินทางไกลบนถนนมิตรภาพหรือทางหลวงบ่อยไหม และรถมีมูลค่าสูงแค่ไหน คำตอบเหล่านี้ช่วยเลือกแผนได้เหมาะกว่าใช้ความเคยชินจากปีที่ผ่านมา
อย่าลืมดูความคุ้มครองที่เกี่ยวกับอุบัติเหตุรุนแรงด้วย เช่น ความเสียหายต่อรถยนต์ การสูญหายหรือไฟไหม้ ค่ารักษาพยาบาล อุบัติเหตุส่วนบุคคล และความรับผิดต่อบุคคลภายนอก หากเกิดเหตุที่มีผู้บาดเจ็บหรือเสียชีวิต วงเงินความรับผิดควรเพียงพอกับความเสี่ยงที่อาจเกิดขึ้นจริง
3. เช็กวงเงินคุ้มครองคู่กรณีให้พอ
หลายคนสนใจเฉพาะค่าซ่อมรถของตัวเอง แต่ค่าเสียหายของคู่กรณีก็สำคัญไม่แพ้กัน โดยเฉพาะเมื่อเกิดเหตุบนถนนใหญ่ที่มีรถหลายประเภท เช่น รถกระบะ รถบรรทุก หรือรถเทรลเลอร์ ความเสียหายอาจสูงกว่าที่คาดไว้มาก
ให้ดูวงเงินแยกเป็น 2 ส่วน คือ ความเสียหายต่อชีวิตและร่างกาย กับความเสียหายต่อทรัพย์สิน เช่น รถยนต์ สิ่งของ หรือทรัพย์สินของทางราชการ หากวงเงินต่ำเกินไป เมื่อค่าเสียหายเกินวงเงิน เราอาจต้องรับผิดชอบส่วนต่างเอง
ถ้ามีคนในครอบครัวใช้รถด้วย ควรดูความคุ้มครองผู้ขับขี่และผู้โดยสารให้ครบ รวมถึงเงื่อนไขการใช้รถและผู้ขับขี่ที่ระบุไว้ เพราะข้อมูลเหล่านี้อาจมีผลต่อการพิจารณาสินไหมในบางกรณี
4. เช็กค่าเสียหายส่วนแรกและเงื่อนไขการเคลม
ค่าเสียหายส่วนแรก หรือ Deductible คือเงินที่ผู้เอาประกันต้องจ่ายเองเมื่อเกิดเหตุ ตามจำนวนที่ระบุในกรมธรรม์ เบี้ยที่ถูกลงบางครั้งมาพร้อมค่าเสียหายส่วนแรกที่สูงขึ้น จึงต้องคำนวณให้ดีว่า หากเกิดเหตุจริง เราพร้อมจ่ายเงินก้อนนั้นหรือไม่
ควรถามให้ชัดว่าเคลมแบบมีคู่กรณีและไม่มีคู่กรณีต่างกันอย่างไร ต้องแจ้งเหตุภายในเวลาเท่าไร ใช้อู่หรือศูนย์ซ่อมแบบใด และมีรถใช้ระหว่างซ่อมหรือไม่ รายละเอียดเหล่านี้ทำให้เห็นภาพบริการหลังเกิดเหตุได้ดีกว่าดูแค่ตัวเลขเบี้ยประกัน
ในมุมมองของนายหน้าประกันภัย สิ่งที่ต้องระวังที่สุดคือการเลือกแผนจากราคาอย่างเดียว เพราะลูกค้าหลายคนเพิ่งเห็นความสำคัญของวงเงินและค่าเสียหายส่วนแรกตอนรถชนแล้ว การอ่านเงื่อนไขก่อนจ่ายเงินจึงช่วยลดปัญหาได้มาก
5. เช็กเบี้ยประกัน ส่วนลด และความน่าเชื่อถือของบริษัท
ก่อนตัดสินใจ ลองเปรียบเทียบเบี้ยจากแผนที่ให้ความคุ้มครองใกล้เคียงกัน อย่าเทียบเพียงราคาถูกกับราคาแพง เพราะวงเงินคุ้มครอง ค่าเสียหายส่วนแรก อู่ซ่อม และบริการช่วยเหลือฉุกเฉินอาจต่างกัน
ตรวจสอบส่วนลดประวัติดีหรือส่วนลดจากการติดตั้งอุปกรณ์ความปลอดภัยด้วย หากปีที่ผ่านมาไม่เคยเคลม อาจมีส่วนลดตามเงื่อนไขของบริษัท แต่ต้องแจ้งข้อมูลการใช้งานรถและประวัติการเคลมตามจริง เพื่อไม่ให้เกิดปัญหาตอนยื่นเคลม
นอกจากนี้ควรดูชื่อเสียงด้านการรับแจ้งเหตุ ความเร็วในการส่งเจ้าหน้าที่ และเครือข่ายอู่ซ่อมในพื้นที่ที่ใช้งานจริง หากขับรถอยู่ต่างจังหวัดบ่อย บริษัทที่มีศูนย์บริการครอบคลุมหลายพื้นที่อาจตอบโจทย์กว่า
อุปกรณ์เล็ก ๆ ที่ช่วยเก็บหลักฐานบนถนน
เมื่อเกิดอุบัติเหตุ ภาพจากกล้องอาจช่วยอธิบายลำดับเหตุการณ์ได้ชัดขึ้น โดยเฉพาะกรณีที่คู่กรณีให้ข้อมูลไม่ตรงกันหรือเกิดเหตุในช่วงกลางคืน การติด กล้องติดรถยนต์ จึงเป็นตัวช่วยที่น่าสนใจ ควรเลือกแบบที่บันทึกภาพได้ชัด มีวันที่และเวลา และตรวจดูเมมโมรี่การ์ดเป็นระยะ
อย่างไรก็ตาม กล้องเป็นเพียงหลักฐานประกอบ ไม่ได้แปลว่าใครถูกหรือผิดโดยอัตโนมัติ เมื่อเกิดเหตุควรหยุดรถในจุดปลอดภัย ถ่ายภาพความเสียหาย แลกข้อมูลกับคู่กรณี และโทรแจ้งบริษัทประกันทันที อย่ารีบยอมรับผิดหรือเซ็นเอกสารที่ยังอ่านไม่เข้าใจ
อ่านเพิ่มเติม: อุบัติเหตุพรากพ่อแม่ลูก: ทำไมทุกครอบครัวที่ขี่มอเตอร์ไซค์ต้องรู้สิทธิจาก พ.ร.บ.
เช็กลิสต์สั้น ๆ ก่อนยืนยันกรมธรรม์
- วันเริ่มคุ้มครองและวันหมดอายุถูกต้อง
- ประเภทประกันเหมาะกับอายุและการใช้งานรถ
- วงเงินคู่กรณีและค่ารักษาพยาบาลเพียงพอ
- รู้จำนวนค่าเสียหายส่วนแรกและเงื่อนไขการเคลม
- บริษัทมีบริการช่วยเหลือและอู่ในพื้นที่ที่ใช้งาน
- ข้อมูลผู้ขับขี่ ที่อยู่ และการใช้รถเป็นข้อมูลปัจจุบัน
การเช็กทั้ง 5 ข้อนี้ใช้เวลาไม่นาน แต่ช่วยให้รู้ว่ากำลังซื้อความคุ้มครองอะไรอยู่จริง ๆ เมื่อเกิดเหตุบนท้องถนน สิ่งสำคัญไม่ใช่แค่มีกรมธรรม์ แต่คือกรมธรรม์นั้นต้องช่วยเราได้ตรงกับสถานการณ์
แล้วคุณเคยเจอปัญหาอะไรตอนเคลมหรือต่ออายุประกันรถบ้าง มาเล่าให้ฟังได้เลย ความเห็นของคุณอาจช่วยให้คนขับรถคนอื่นเตรียมตัวได้ดีขึ้น
อัปเดตเหตุการณ์เมื่อ: 2 พ.ย. 2569 เวลา 03:43 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา



Be the first to comment