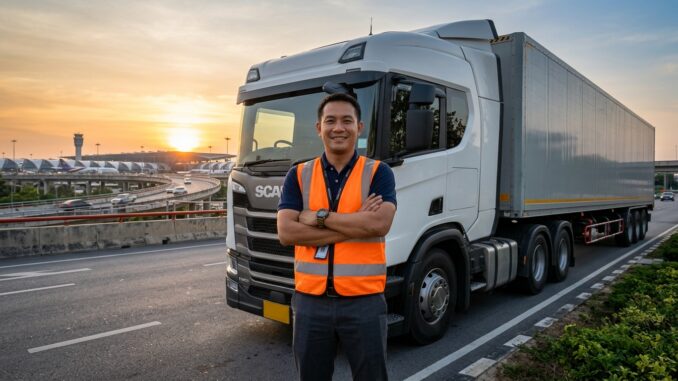
เช้ามืดวันหนึ่ง เกิดเรื่องไม่คาดคิดขึ้นที่ถนนสุวรรณภูมิสาย 2 เมื่อรถเทรลเลอร์คันใหญ่แล่นไปชนเข้ากับเสาคอนกรีตที่ใช้รองรับท่อส่งน้ำประปา จนเจ้าหน้าที่ต้องรีบปรับเส้นทางจราจรชั่วคราวเพื่อความปลอดภัยของทุกคน
ลองคิดภาพตามดูสิครับ รถคันใหญ่มาก ชนเข้ากับเสาปูนต้นโต ๆ ของระบบประปาสนามบิน ความเสียหายที่เกิดขึ้นย่อมไม่ธรรมดาแน่นอน แล้วถ้าเรื่องแบบนี้เกิดขึ้นกับรถส่งของหรือรถของบริษัทเราล่ะ ใครจะเป็นคนจ่ายเงินค่าซ่อมเสาต้นนั้น?
ชนของหลวงเสียหาย ใครต้องรับผิดชอบ?
หลายคนมักเข้าใจผิด คิดว่าชนของหลวงแล้วไม่เป็นไร หรือคิดว่าประกันรถยนต์คันไหน ๆ ก็จ่ายให้หมด แต่ความจริงไม่ได้ง่ายแบบนั้นเลยครับ
เวลาเราขับรถชนเสาไฟ ป้ายจราจร หรือเสาท่อส่งน้ำประปาขนาดใหญ่ ทรัพย์สินพวกนี้มีมูลค่าสูงมาก บางครั้งค่าซ่อมหลักแสน บางแห่งทะลุไปถึงหลักล้านบาทเลยทีเดียว ถ้าเราเป็นฝ่ายผิด เราก็ต้องชดใช้ค่าเสียหายทั้งหมดนั้นตามกฎหมาย
แล้วประกันรถยนต์ที่เราทำไว้ช่วยได้แค่ไหนกันนะ? คำตอบคือ ช่วยได้ตาม ‘วงเงินความรับผิดต่อบุคคลภายนอก’ ที่ระบุไว้ในหน้าตารางกรมธรรม์เท่านั้น ซึ่งขึ้นอยู่กับเงื่อนไขกรมธรรม์ของแต่ละบริษัทด้วยครับ
ในมุมมองของนายหน้าประกันภัย สิ่งที่ต้องระวังที่สุดคือ หลายคนคิดว่ามีประกันชั้น 1 แล้วจะสบายใจหายห่วง แต่ความจริงวงเงินคุ้มครองทรัพย์สินคนอื่นในสัญญาพื้นฐานอาจมีแค่ 1 ถึง 2 ล้านบาท หากเกิดเหตุรุนแรงจนโครงสร้างใหญ่พังเสียหาย เงินส่วนเกินจากวงเงินนั้น เจ้าของรถหรือบริษัทขนส่งต้องควักกระเป๋าจ่ายเองเต็ม ๆ
ทางออกสุดเจ๋ง: สลักหลังกรมธรรม์เพิ่มวงเงินความรับผิด
แล้วถ้าเราขับรถบรรทุก หรือทำธุรกิจขนส่งที่มีความเสี่ยงสูง เราจะป้องกันปัญหานี้ได้อย่างไร? พระเอกของเรื่องนี้คือการ สลักหลังกรมธรรม์เพิ่มวงเงินความรับผิด นั่นเองครับ
คำว่า ‘สลักหลัง’ ฟังดูยากใช่ไหมครับ? ลองจินตนาการเหมือนเวลาเราส่งการบ้าน แล้วคุณครูเขียนโน้ตแผ่นเล็ก ๆ แปะเพิ่มลงไปว่า ‘ขอเพิ่มคะแนนพิเศษให้นะ’ การสลักหลังประกันภัยก็เหมือนกันเลย มันคือเอกสารแนบท้ายที่ขอปรับเปลี่ยนข้อตกลงในสัญญาเดิม
สิ่งที่เราทำได้ง่าย ๆ มีดังนี้ครับ:
- ติดต่อบริษัทประกันหรือนายหน้า: แจ้งความต้องการว่า อยากขอเพิ่มวงเงินคุ้มครองทรัพย์สินบุคคลภายนอกให้สูงขึ้น เช่น จากเดิมคุ้มครอง 1 ล้านบาท ขอเพิ่มเป็น 5 ล้าน หรือ 10 ล้านบาท
- จ่ายเบี้ยประกันเพิ่มเล็กน้อย: ค่าใช้จ่ายในการเพิ่มวงเงินนี้ ถือว่าน้อยมากเมื่อเทียบกับความคุ้มครองที่ได้เพิ่มขึ้นมาเป็นเท่าตัว
- รับเอกสารสลักหลัง: บริษัทประกันจะออกกระดาษแผ่นใหม่มาให้เราเก็บแนบคู่กับเล่มกรมธรรม์เดิม แค่นี้เกราะป้องกันของเราก็หนาขึ้นแล้ว
อ่านเพิ่มเติม: ถนนชำรุดเกิดอุบัติเหตุ ทำอย่างไรให้ได้สิทธิ์? 7 เรื่อง พ.ร.บ. รถยนต์ที่ควรรู้
ป้องกันไว้ก่อน ขับขี่ปลอดภัย สบายใจกว่าเยอะ
นอกจากเรื่องประกันแล้ว สิ่งสำคัญที่สุดคือการมีสติอยู่ตลอดเวลาขณะขับรถครับ รถคันใหญ่หยุดยากและมีมุมอับสายตาเยอะ หากคนขับก้มมองทาง มองมือถือ หรือเหนื่อยล้า อุบัติเหตุก็เกิดขึ้นได้ในเสี้ยววินาที การมีอุปกรณ์ช่วยอย่าง ที่วางโทรศัพท์ในรถยนต์ เพื่อดูแผนที่โดยไม่ต้องละสายตาจากถนน และติด กล้องติดรถยนต์ ไว้บันทึกเหตุการณ์จริง ถือเป็นตัวช่วยที่ดีมากสำหรับผู้ใช้รถทุกคน
อุบัติเหตุไม่มีใครอยากให้เกิด แต่เมื่อเกิดขึ้นแล้ว การเตรียมพร้อมที่ดีจะช่วยให้เราและธุรกิจของเราก้าวข้ามผ่านวิกฤตไปได้โดยไม่ล้มลงครับ
แล้วเพื่อน ๆ ล่ะครับ เคยลองกางตารางกรมธรรม์รถของตัวเองดูไหมว่า คุ้มครองทรัพย์สินคนอื่นอยู่เท่าไหร่? คิดว่าพอรับมือกับอุบัติเหตุใหญ่ ๆ บนท้องถนนไหม มาคอมเมนต์คุยกันได้เลยนะครับ!
อัปเดตเหตุการณ์เมื่อ: 11 พ.ย. 2569 เวลา 04:22 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ
(นายกำพล พันธ์ประยูร – นายหน้าประกันวินาศภัย ใบอนุญาตเลขที่ 6804000691)
เช็คราคาประกันรถยนต์ ในบทความนี้
เทียบราคาจากหลายบริษัทประกัน รับใบเสนอราคาภายใน 1 ชั่วโมง ทักไลน์ @909bmkdr หรือโทร 089-341-7740
ดำเนินการโดย นายหน้าประกันวินาศภัย ใบอนุญาตเลขที่ 6804000691 ผ่านศรีกรุงโบรคเกอร์


Be the first to comment