ข่าวการลงพื้นที่ตรวจจุดเสี่ยงอุบัติเหตุในบางศรีเมือง ทำให้หลายคนกลับมามองเรื่อง ทุนประกันอุบัติเหตุบนท้องถนน ใกล้ตัวมากขึ้น เพราะอุบัติเหตุหนึ่งครั้งอาจไม่ได้จบแค่ค่าซ่อมรถ แต่อาจมีค่ารักษา รายได้ที่หายไป และค่าใช้จ่ายของครอบครัวตามมาอีกหลายด้าน
เมื่อวันที่ 20 ตุลาคม 2569 มีรายงานว่า พล.ต.ท.นิธิธรฯ ลงพื้นที่บางศรีเมือง เพื่อตรวจสอบจุดเสี่ยงที่เคยเกิดอุบัติเหตุจนมีตำรวจเสียชีวิต พร้อมกำชับให้เร่งวิเคราะห์สาเหตุและแก้ปัญหาให้ตรงจุด เหตุการณ์นี้เตือนใจว่า ถนนบางช่วงอาจมีความเสี่ยงมากกว่าที่เราคิด และการเตรียมความคุ้มครองไว้ล่วงหน้าก็เป็นอีกเรื่องที่ไม่ควรมองข้าม
คำถามคือ เราควรเลือกทุนประกันเท่าไรจึงจะพอดี ไม่จ่ายเบี้ยสูงเกินไป และยังมีเงินช่วยเหลือเพียงพอเมื่อเกิดเหตุ? มาค่อย ๆ ดูไปทีละขั้นกัน
เริ่มจากแยกความคุ้มครองให้ถูกก่อน
หลายคนใช้คำว่า “ประกันอุบัติเหตุ” และ “ประกันรถยนต์” แทนกัน แต่จริง ๆ แล้วทั้งสองแบบช่วยดูแลคนละเรื่อง
- ประกันรถยนต์ เน้นความเสียหายของรถ ความรับผิดต่อบุคคลภายนอก และค่าใช้จ่ายที่เกิดจากการใช้รถตามเงื่อนไขของกรมธรรม์
- ประกันอุบัติเหตุส่วนบุคคล หรือ PA เน้นผู้เอาประกัน เช่น เสียชีวิต สูญเสียอวัยวะ ทุพพลภาพถาวร หรือค่ารักษาพยาบาลจากอุบัติเหตุ ตามแผนที่เลือก
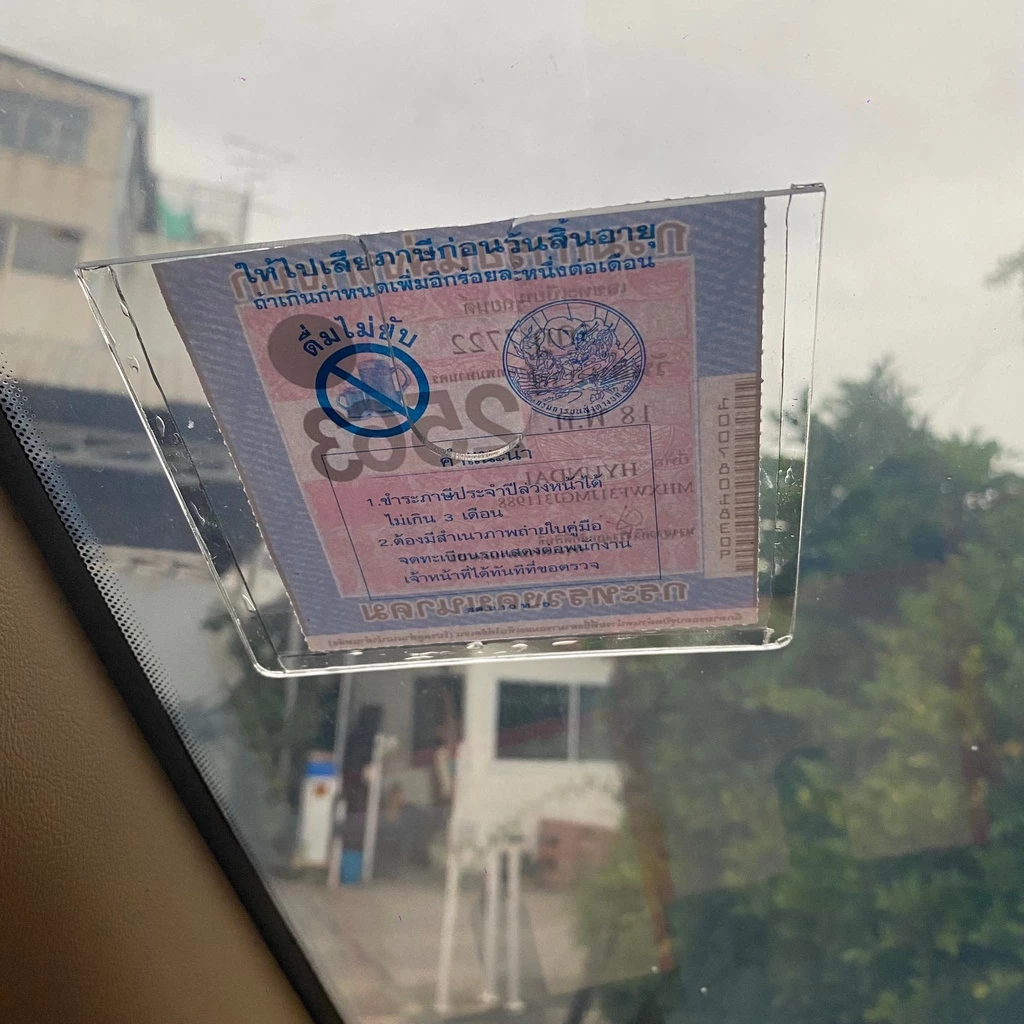
- พ.ร.บ. รถยนต์ เป็นความคุ้มครองตามกฎหมายสำหรับผู้ประสบภัยจากรถ มีไว้ช่วยเรื่องค่าเสียหายเบื้องต้น แต่จำนวนเงินและขอบเขตไม่เหมือนประกันภาคสมัครใจ
ดังนั้น การมีประกันรถยนต์ไม่ได้แปลว่าเรามีความคุ้มครองส่วนตัวครบทุกด้าน และการมีประกันอุบัติเหตุก็ไม่ได้หมายความว่ารถจะได้รับการซ่อมแซมเสมอไป ต้องดูว่ากรมธรรม์แต่ละฉบับคุ้มครองใคร คุ้มครองอะไร และมีข้อยกเว้นแบบไหน
ประเมินความเสี่ยงของตัวเองจากการใช้ถนน
ก่อนเลือกทุนประกัน ให้ลองตอบคำถามง่าย ๆ สี่ข้อ คุณขับรถหรือขี่รถจักรยานยนต์บ่อยแค่ไหน? ใช้เส้นทางเดิมที่มีทางแยก ทางโค้ง หรือการจราจรหนาแน่นหรือไม่? ต้องเดินทางกลางคืนหรือช่วงฝนตกบ่อยไหม? และถ้าเกิดเหตุจนต้องหยุดงาน คุณมีเงินสำรองพอใช้กี่เดือน?
คนที่ขับรถไปทำงานในกรุงเทพฯ ทุกวันอาจพบความเสี่ยงจากรถติด การเปลี่ยนเลนกะทันหัน และรถจักรยานยนต์จำนวนมาก ส่วนคนที่เดินทางระหว่างจังหวัดอาจต้องระวังความเร็วสูง ระยะทางไกล และความเหนื่อยล้าของผู้ขับขี่ ขณะที่ผู้ใช้รถจักรยานยนต์มีความเสี่ยงต่อการบาดเจ็บของร่างกายมากกว่าความเสียหายของตัวรถ
ลองจดเส้นทางที่ใช้เป็นประจำไว้ด้วย หากมีจุดตัดถนนที่มองเห็นไม่ชัด ไฟส่องสว่างน้อย น้ำขัง หรือรถวิ่งเร็ว ก็ควรเพิ่มความระมัดระวัง และใช้ข้อมูลนี้ประกอบการเลือกแผนประกัน ไม่ใช่เลือกจากราคาเบี้ยอย่างเดียว
วิธีคำนวณทุนประกันอุบัติเหตุแบบเข้าใจง่าย
ทุนประกันอุบัติเหตุ คือจำนวนเงินที่บริษัทประกันใช้เป็นฐานจ่ายผลประโยชน์ตามกรณีที่ระบุในกรมธรรม์ เช่น เสียชีวิต สูญเสียอวัยวะ หรือทุพพลภาพถาวร ทุนที่สูงขึ้นมักทำให้เบี้ยสูงขึ้น แต่ก็ช่วยให้ครอบครัวมีเงินก้อนมากขึ้นเมื่อเกิดเหตุรุนแรง
วิธีประเมินเบื้องต้นทำได้จากสามส่วนต่อไปนี้
1. รายได้และภาระของครอบครัว
หากคุณเป็นคนหารายได้หลัก ลองคูณรายได้ต่อเดือนด้วยจำนวนเดือนที่ครอบครัวต้องใช้เวลาปรับตัว เช่น 24 ถึง 60 เดือน จากนั้นรวมภาระหนี้ ค่าเล่าเรียน และค่าใช้จ่ายจำเป็นที่ยังค้างอยู่ ตัวเลขนี้ช่วยให้เห็นภาพว่าทุนประกันควรมีอย่างน้อยเท่าไร
ตัวอย่างเช่น มีรายได้เดือนละ 30,000 บาท มีหนี้และค่าใช้จ่ายประจำ หากต้องหยุดงานหรือเกิดเหตุร้ายแรง ทุน 1,000,000 บาทอาจช่วยได้ระดับหนึ่ง แต่สำหรับครอบครัวที่มีหนี้บ้านและมีผู้พึ่งพิงหลายคน อาจต้องพิจารณาทุนที่สูงขึ้น
2. ค่ารักษาพยาบาลและการพักฟื้น
อุบัติเหตุบางครั้งไม่ได้ทำให้เสียชีวิต แต่ต้องผ่าตัด พักฟื้น หรือทำกายภาพเป็นเวลานาน ให้ดูว่าประกันมีค่ารักษาพยาบาลต่อครั้งเท่าไร มีวงเงินรวมต่อปีหรือไม่ และครอบคลุมโรงพยาบาลที่คุณสะดวกใช้หรือเปล่า
อย่าลืมดูค่าใช้จ่ายที่อาจเกิดขึ้นหลังออกจากโรงพยาบาล เช่น ค่าเดินทางไปพบแพทย์ ค่าอุปกรณ์ช่วยเดิน หรือค่าจ้างคนดูแล เพราะค่าใช้จ่ายเหล่านี้อาจไม่อยู่ในผลประโยชน์หลัก
3. ความคุ้มครองกรณีทุพพลภาพ
คนจำนวนมากดูเฉพาะเงินกรณีเสียชีวิต แต่ความเสี่ยงอีกแบบคือการบาดเจ็บจนทำงานเดิมไม่ได้ ควรอ่านนิยามของทุพพลภาพถาวรให้ชัด เพราะบางกรมธรรม์กำหนดว่าต้องไม่สามารถทำงานใด ๆ ได้ ขณะที่บางแบบพิจารณาจากการสูญเสียอวัยวะหรือความสามารถในการทำงานตามที่ระบุ
เลือกประกันรถยนต์ให้เหมาะกับจุดเสี่ยง
การเลือกประกันรถยนต์ควรดูทั้งพฤติกรรมการขับและมูลค่ารถ หากรถใหม่ รถราคาแพง หรือใช้เดินทางทุกวัน ประกันชั้น 1 มักให้ความคุ้มครองกว้างกว่า เพราะอาจดูแลความเสียหายจากการชนแบบมีหรือไม่มีคู่กรณี ตามเงื่อนไขของแผน
หากรถมีอายุหลายปีและใช้ไม่บ่อย อาจพิจารณาประกันชั้น 2+ หรือ 3+ แต่ต้องเข้าใจข้อจำกัด เช่น ความคุ้มครองความเสียหายต่อตัวรถอาจใช้ได้เฉพาะกรณีชนกับยานพาหนะที่ระบุคู่กรณีได้ ไม่ได้ครอบคลุมทุกเหตุการณ์เหมือนชั้น 1
ส่วนความรับผิดต่อบุคคลภายนอกเป็นจุดที่ควรให้ความสำคัญมาก เพราะถ้าเราเป็นฝ่ายประมาทและทำให้ผู้อื่นบาดเจ็บหรือทรัพย์สินเสียหาย ค่าใช้จ่ายอาจสูงกว่าค่าซ่อมรถของเราเอง ควรเลือกวงเงินให้สอดคล้องกับสภาพการจราจรและทรัพย์สินที่พบเจอบนเส้นทาง
อีกสิ่งที่ช่วยได้เมื่อเกิดการชนคือ กล้องติดรถยนต์ เพราะภาพจากกล้องอาจช่วยบันทึกลำดับเหตุการณ์ ตำแหน่งรถ และสัญญาณไฟได้ อย่างไรก็ตาม ควรติดตั้งให้ไม่บังทัศนวิสัย และการตัดสินความรับผิดยังต้องอาศัยหลักฐานทั้งหมดตามขั้นตอนของบริษัทประกันและเจ้าหน้าที่
เช็กอะไรบ้างก่อนตัดสินใจซื้อ
- ดูทุนประกันแยกตามกรณี ไม่ดูเพียงตัวเลขสูงสุดบนหน้าขาย
- อ่านอาชีพและกิจกรรมที่ได้รับความคุ้มครอง เพราะบางอาชีพหรือกีฬาที่มีความเสี่ยงอาจมีเงื่อนไขพิเศษ
- ตรวจข้อยกเว้น เช่น เมาสุรา แข่งขันความเร็ว ใช้รถผิดประเภท หรือขับรถโดยไม่มีใบอนุญาต
- ดูระยะเวลารอคอยและเอกสารที่ต้องใช้เมื่อเคลม
- เปรียบเทียบค่าเสียหายส่วนแรก หากมีเหตุแล้วต้องจ่ายเองเท่าไร
- ตรวจวันเริ่มคุ้มครองและวันครบกำหนด อย่าปล่อยให้กรมธรรม์ขาดต่อ
การจ่ายเบี้ยแบบรายเดือนอาจช่วยแบ่งภาระได้ แต่ควรตรวจว่ามีค่าธรรมเนียมหรือเงื่อนไขเพิ่มเติมหรือไม่ และควรเลือกแผนที่จ่ายต่อเนื่องไหว เพราะความคุ้มครองที่ดีต้องอยู่กับเราในวันที่ต้องใช้จริง
อ่านเพิ่มเติม: รู้ทันอุบัติเหตุบนถนนไทย เลือกประกันชั้น 1 ให้คุ้มครองและอุ่นใจทุกเส้นทาง
เมื่อเกิดอุบัติเหตุ ควรทำอย่างไรเพื่อไม่ให้เสียสิทธิ์
อันดับแรกให้ตั้งสติและตรวจดูว่ามีผู้บาดเจ็บหรือไม่ หากมีผู้บาดเจ็บให้โทรขอความช่วยเหลือทันที จากนั้นแจ้งบริษัทประกันโดยเร็ว ถ่ายภาพตำแหน่งรถ สภาพถนน ป้ายจราจร ร่องรอยการชน และความเสียหายโดยรอบ หากทำได้อย่างปลอดภัย
อย่ารีบเซ็นเอกสารที่ยังอ่านไม่เข้าใจ และไม่ควรรับปากชดใช้ค่าเสียหายแทนบริษัทประกันด้วยตัวเอง ก่อนทราบรายละเอียดความคุ้มครอง ควรเก็บใบรับรองแพทย์ ใบเสร็จ และเอกสารจากสถานีตำรวจไว้ให้ครบ เพราะเอกสารเหล่านี้ช่วยให้การพิจารณาสินไหมชัดเจนขึ้น
จากประสบการณ์ที่ลูกค้าของเราเคยเจอ สิ่งที่ทำให้การเคลมล่าช้าไม่ใช่แค่ความเสียหายหนัก แต่เป็นการไม่มีภาพหลักฐานและไม่แน่ใจว่ากรมธรรม์คุ้มครองกรณีนั้นหรือไม่ การอ่านเงื่อนไขตั้งแต่วันที่ซื้อจึงช่วยลดความกังวลได้มาก
ทุนสูงไม่ใช่คำตอบเดียวของทุกคน
ทุนประกันที่เหมาะสมควรสมดุลระหว่างความเสี่ยง เงินที่ต้องการให้ครอบครัวได้รับ และเบี้ยที่จ่ายไหว หากเลือกทุนสูงมากแต่จ่ายต่อไม่ไหว กรมธรรม์อาจสิ้นสุดก่อนวันที่เกิดเหตุ แต่ถ้าเลือกต่ำเกินไป เงินช่วยเหลืออาจไม่พอกับภาระจริง
ลองทบทวนแผนอย่างน้อยปีละครั้ง หรือเมื่อมีเหตุการณ์สำคัญ เช่น แต่งงาน มีบุตร ซื้อบ้าน เปลี่ยนอาชีพ ซื้อรถใหม่ หรือเริ่มเดินทางไกลเป็นประจำ การปรับทุนให้ทันชีวิตจะช่วยให้ความคุ้มครองไม่เก่าเกินไป
สุดท้ายแล้ว การแก้ปัญหาจุดเสี่ยงบนถนนต้องทำทั้งสองทาง คือขับรถอย่างระวังและเตรียมแผนประกันให้เหมาะกับความเสี่ยงของตัวเอง ประกันไม่สามารถหยุดอุบัติเหตุได้ แต่ช่วยพยุงค่าใช้จ่ายและดูแลคนข้างหลังได้เมื่อเหตุไม่คาดคิดเกิดขึ้น
คุณเคยเจอจุดเสี่ยงบนเส้นทางที่ใช้เป็นประจำหรือเคยมีประสบการณ์เคลมประกันแบบไหนบ้าง? มาแบ่งปันความคิดเห็นกันได้ เพราะข้อมูลจากผู้ใช้ถนนแต่ละคนอาจช่วยให้คนอื่นเตรียมตัวได้ดีขึ้น
อัปเดตเหตุการณ์เมื่อ: 20 ต.ค. 2569 เวลา 00:45 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment