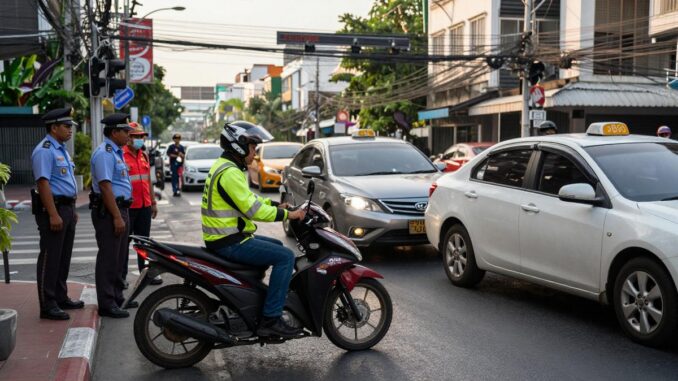
ข่าวการจากไปของ “โรโบคอป เมืองนนท์” หลังประสบอุบัติเหตุระหว่างขี่รถจักรยานยนต์ชนรถเก๋งที่กลับรถตัดหน้า ทำให้หลายคนหันมาถามตัวเองว่า หากเกิดเหตุแบบนี้ขึ้นกับเรา ประกันรถยนต์คุ้มครองอุบัติเหตุรถจักรยานยนต์ จะช่วยได้แค่ไหน และควรเตรียมตัวอย่างไรตั้งแต่วันนี้
อุบัติเหตุบนถนนไม่เลือกเวลา ไม่เลือกอาชีพ และไม่จำเป็นต้องเกิดจากการขับรถเร็วเสมอไป บางครั้งแค่จังหวะกลับรถ จุดอับสายตา หรือถนนลื่น ก็ทำให้ชีวิตของคนหลายคนเปลี่ยนไปได้ในไม่กี่วินาที ข่าวลักษณะนี้จึงไม่ควรถูกมองเป็นเพียงข่าวเศร้า แต่ควรเป็นบทเรียนเรื่องการวางแผนความเสี่ยงด้วย
อุบัติเหตุหนึ่งครั้ง อาจมีค่าใช้จ่ายหลายก้อน
หลายคนคิดว่าประกันรถยนต์มีไว้ซ่อมรถเท่านั้น จริง ๆ แล้วความเสียหายอาจมีมากกว่านั้น เช่น ค่ารักษาพยาบาล ค่าซ่อมรถคู่กรณี ค่าเสียหายต่อทรัพย์สิน และค่าใช้จ่ายจากการหยุดงาน หากมีผู้บาดเจ็บรุนแรง ค่าใช้จ่ายก็อาจสูงกว่าราคาประกันที่จ่ายทั้งปีหลายเท่า
สำหรับรถจักรยานยนต์ ความเสี่ยงยิ่งต้องใส่ใจ เพราะผู้ขี่มีตัวรถป้องกันร่างกายน้อยกว่าผู้โดยสารในรถยนต์ อุปกรณ์อย่างหมวกกันน็อกและเสื้อผ้าที่เหมาะสมช่วยลดความรุนแรงได้ แต่ไม่สามารถป้องกันความเสียหายได้ทุกกรณี การมีความคุ้มครองที่ตรงกับการใช้งานจึงเป็นเรื่องสำคัญ
ประกันรถยนต์แต่ละแบบช่วยอะไรบ้าง
ประกันชั้น 1
ประกันชั้น 1 ให้ความคุ้มครองกว้าง โดยทั่วไปครอบคลุมความเสียหายต่อตัวรถจากการชน รถหาย ไฟไหม้ และความเสียหายที่เกิดจากอุบัติเหตุหลายรูปแบบ ทั้งนี้ต้องดูเงื่อนไขของแต่ละบริษัท เช่น ค่าเสียหายส่วนแรก ประเภทการใช้งาน และข้อยกเว้นในกรมธรรม์
จุดเด่นคือเหมาะกับคนที่ต้องการลดภาระค่าซ่อมก้อนใหญ่ โดยเฉพาะรถใหม่ รถที่ยังผ่อนอยู่ หรือคนที่ใช้รถทุกวันในพื้นที่รถหนาแน่น เช่น กรุงเทพฯ นนทบุรี และปริมณฑล
ประกันชั้น 2+ และ 3+
ประกันชั้น 2+ และ 3+ มักคุ้มครองรถของผู้เอาประกันเมื่อชนกับยานพาหนะทางบก และมีความคุ้มครองกรณีรถหายหรือไฟไหม้ตามแผนที่เลือก แต่การชนแบบไม่มีคู่กรณีอาจไม่อยู่ในความคุ้มครอง ดังนั้นควรถามให้ชัดว่า “ถ้าล้มเอง ชนเสา หรือชนสิ่งกีดขวาง จะเคลมได้หรือไม่”
แผนเหล่านี้เหมาะกับรถที่มีอายุหลายปี หรือผู้ที่ต้องการควบคุมค่าเบี้ย แต่ยังอยากมีตัวช่วยเมื่อเกิดเหตุชนกับรถคันอื่น อย่างไรก็ตาม ต้องไม่เลือกจากราคาเพียงอย่างเดียว ให้เปรียบเทียบวงเงินคุ้มครอง เงื่อนไขการซ่อม และบริการช่วยเหลือฉุกเฉินด้วย
ประกันชั้น 3 และ พ.ร.บ.
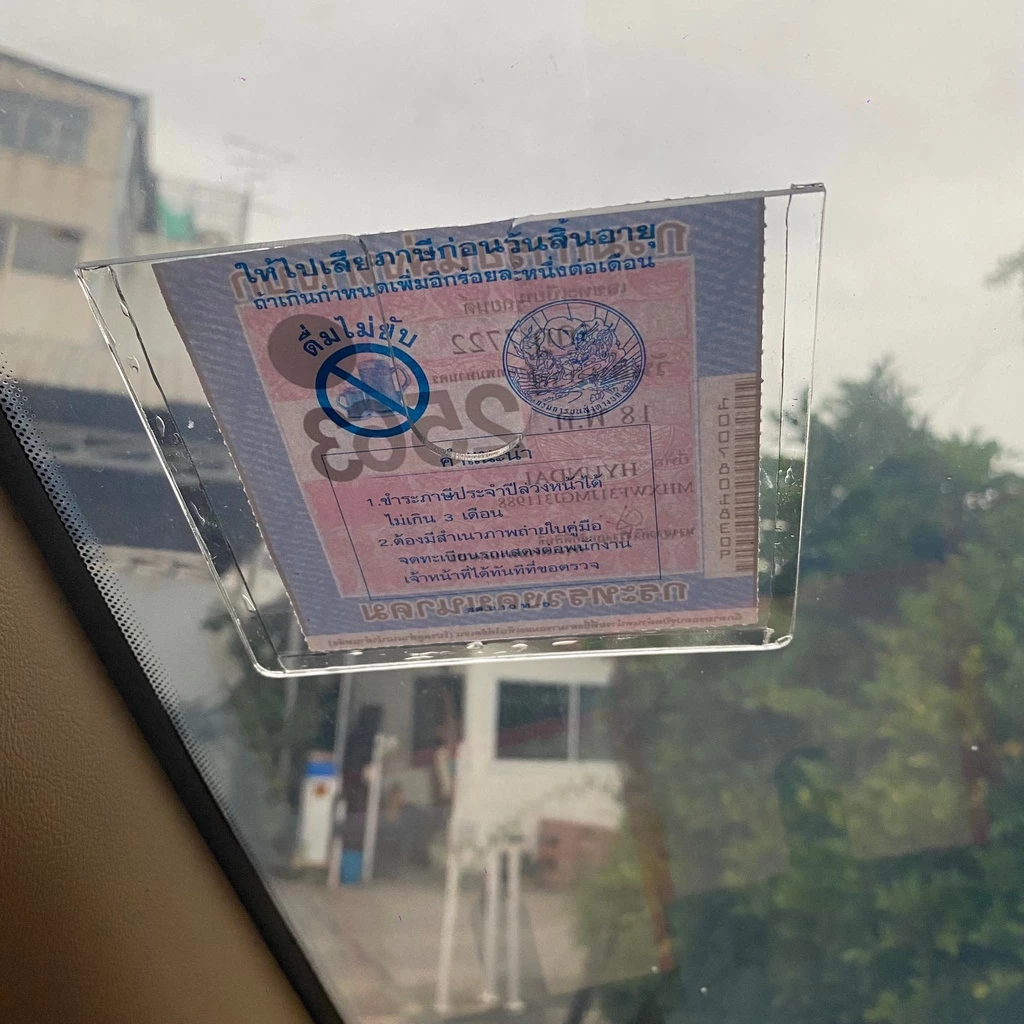
ประกันชั้น 3 เน้นความรับผิดต่อบุคคลภายนอก เช่น ค่าซ่อมรถคู่กรณีหรือค่าเสียหายต่อทรัพย์สินตามวงเงินในกรมธรรม์ ส่วน พ.ร.บ. เป็นความคุ้มครองภาคบังคับที่ช่วยเรื่องค่าเสียหายเบื้องต้นแก่ผู้ประสบภัยจากรถ
ทั้งสองอย่างมีประโยชน์ แต่ไม่ได้หมายความว่าจะจ่ายค่าซ่อมรถของเราได้ทุกกรณี จึงควรอ่านรายละเอียดให้เข้าใจ โดยเฉพาะผู้ขี่รถจักรยานยนต์ที่อาจต้องรับภาระค่ารักษาและค่าหยุดงานด้วยตัวเอง หากความคุ้มครองไม่เพียงพอ
เกิดอุบัติเหตุแล้วต้องทำอย่างไร
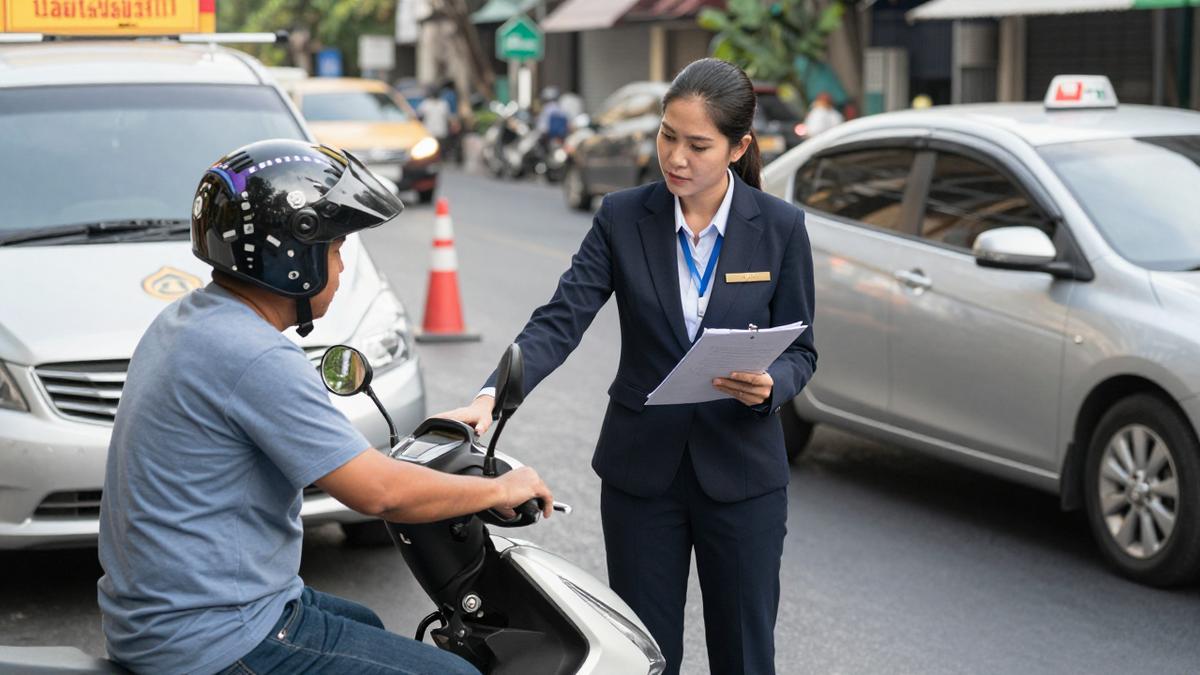
สิ่งแรกคือหยุดรถในจุดที่ปลอดภัย เปิดไฟฉุกเฉิน และตรวจดูว่ามีใครบาดเจ็บหรือไม่ หากมีผู้บาดเจ็บให้โทร 1669 หรือขอความช่วยเหลือทันที อย่ารีบเคลื่อนย้ายผู้บาดเจ็บถ้าไม่จำเป็น เพราะอาจทำให้อาการหนักขึ้น
- โทรแจ้งบริษัทประกันตามเบอร์ที่อยู่บนกรมธรรม์หรือบัตรประกัน
- ถ่ายภาพรถทั้งสองคัน จุดชน ป้ายทะเบียน สภาพถนน และป้ายจราจร
- บันทึกเวลา สถานที่ และรายละเอียดเหตุการณ์ไว้ให้ครบ
- แลกชื่อ เบอร์โทรศัพท์ และข้อมูลประกันกับคู่กรณี
- ไม่เซ็นยอมรับผิดหรือจ่ายเงินทันที หากยังไม่เข้าใจข้อเท็จจริง
- รอเจ้าหน้าที่ประกันภัยหรือเจ้าหน้าที่ตำรวจเข้าตรวจสอบ
การมีกล้องติดรถยนต์ช่วยบันทึกภาพก่อนและระหว่างเกิดเหตุได้ หลักฐานนี้อาจช่วยอธิบายลำดับเหตุการณ์เมื่อคู่กรณีให้ข้อมูลไม่ตรงกัน และช่วยให้การพิจารณาความรับผิดทำได้ชัดขึ้น จึงอาจพิจารณาเลือก กล้องติดรถยนต์ ที่ติดตั้งได้เหมาะกับรถของเรา
แจ้งเคลมอย่างไรให้เรื่องเดินเร็วขึ้น
เมื่อโทรแจ้งเคลม ควรบอกข้อมูลตามจริง เช่น จุดเกิดเหตุ ลักษณะการชน มีผู้บาดเจ็บหรือไม่ และรถยังขับต่อได้หรือเปล่า หากรถเสียหายจนขับไม่ได้ ให้ถามเรื่องรถลากหรือบริการช่วยเหลือฉุกเฉินทันที
หลังเจ้าหน้าที่ออกใบเคลมหรือเอกสารที่เกี่ยวข้องแล้ว ให้ตรวจชื่อผู้เอาประกัน เลขทะเบียนรถ วันเวลา และรายละเอียดความเสียหาย หากนำรถเข้าซ่อม ควรถามว่าเป็นอู่ในเครือหรือศูนย์บริการ มีการรับประกันงานซ่อมหรือไม่ และต้องสำรองจ่ายหรือเปล่า
อีกเรื่องที่มักถูกลืมคือการเก็บเอกสารทุกฉบับ เช่น ใบรับรองการเคลม ใบเสร็จค่ารักษา ใบเสร็จค่าเดินทาง และภาพถ่ายความเสียหาย เอกสารเหล่านี้ช่วยติดตามงานได้ง่าย หากต้องส่งเอกสารเพิ่มเติมภายหลัง
อ่านเพิ่มเติม: รถชนแล้วไฟลุก! เปิดคู่มือเอาตัวรอดและวิธีเคลมประกันอัคคีภัยเมื่อเกิดเหตุไม่คาดฝัน
เลือกประกันให้ตรงกับชีวิตจริง
ก่อนซื้อประกัน ลองตอบคำถามง่าย ๆ ว่าเราใช้รถแบบไหน ขับทุกวันหรือขับเฉพาะวันหยุด ขับในเมืองหรือเดินทางไกล รถมีอายุเท่าไร และมีงบสำหรับค่าเสียหายก้อนแรกมากแค่ไหน คำตอบเหล่านี้ช่วยคัดแผนที่เหมาะกว่าการเลือกจากเบี้ยถูกที่สุด
- รถใหม่หรือรถที่ต้องใช้ทำงานทุกวัน ควรดูแผนที่คุ้มครองตัวรถกว้าง
- รถอายุหลายปี ควรเปรียบเทียบชั้น 2+ และ 3+ พร้อมตรวจเงื่อนไขการชน
- ผู้ขี่รถจักรยานยนต์ควรดูวงเงินค่ารักษาและความคุ้มครองอุบัติเหตุส่วนบุคคล
- ผู้ที่เดินทางกลางคืนหรือผ่านถนนใหญ่ ควรให้ความสำคัญกับบริการช่วยเหลือฉุกเฉิน
- ผู้ที่มีผู้โดยสารเป็นประจำ ควรตรวจความคุ้มครองผู้โดยสารและบุคคลภายนอก
ในมุมมองของนายหน้าประกันภัย สิ่งที่ต้องระวังที่สุดคือการซื้อกรมธรรม์โดยไม่อ่านข้อยกเว้น จากประสบการณ์หน้างาน ลูกค้าหลายคนเพิ่งรู้ว่าความคุ้มครองไม่ตรงกับการใช้งานเมื่อเกิดเหตุแล้ว การถามให้ละเอียดก่อนจ่ายเงินจึงช่วยลดความผิดหวังได้มาก
ลดความเสี่ยงก่อนออกรถ
ประกันช่วยเรื่องค่าเสียหาย แต่การขับขี่อย่างระวังยังเป็นเกราะด่านแรก ตรวจลมยางและไฟส่องสว่างเป็นประจำ เว้นระยะจากรถคันหน้า ชะลอเมื่อเข้าใกล้จุดกลับรถ และอย่าฝืนขับเมื่อฝนตกหนักหรือมองเห็นทางไม่ชัด
ผู้ขี่รถจักรยานยนต์ควรสวมหมวกกันน็อกที่ได้มาตรฐาน รัดสายให้แน่น และหลีกเลี่ยงการขี่แทรกระหว่างรถในจุดที่มีรถกำลังเปลี่ยนเลน ที่สำคัญคืออย่าใช้โทรศัพท์ขณะขับรถ เพราะการละสายตาเพียงไม่กี่วินาทีอาจทำให้ตอบสนองไม่ทัน
อุบัติเหตุที่เกิดขึ้นกับใครก็ได้เตือนเราว่า การเตรียมพร้อมไม่ใช่การคิดร้าย แต่คือการดูแลตัวเอง ครอบครัว และคนอื่นบนถนน เลือกประกันรถยนต์ให้ตรงกับความเสี่ยง อ่านเงื่อนไขก่อนซื้อ และรู้ขั้นตอนแจ้งเคลมไว้ล่วงหน้า จะช่วยให้ตัดสินใจได้ดีขึ้นเมื่อเกิดเหตุจริง
คุณเคยเจอปัญหาอะไรเมื่อต้องแจ้งเคลมประกันรถยนต์บ้าง หรือมีวิธีเตรียมตัวก่อนเดินทางที่อยากแบ่งปันกับคนอ่านไหม? เล่าให้ฟังได้ในช่องความคิดเห็น
อัปเดตเหตุการณ์เมื่อ: 18 ต.ค. 2569 เวลา 21:43 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment