ข่าวหลานวัย 14 ปีเสียชีวิตจากอุบัติเหตุ และครอบครัวตัดสินใจบริจาคอวัยวะเพื่อช่วยต่อชีวิตให้คนอื่น เป็นเรื่องที่สะเทือนใจมาก ขณะเดียวกัน เหตุการณ์นี้ทำให้หลายครอบครัวหันกลับมาถามตัวเองว่า หากเกิดเหตุไม่คาดคิดกับรถของเรา การ ต่อประกันภัยรถยนต์หลังเกิดอุบัติเหตุ ต้องทำอย่างไร และควรวางแผนแบบไหนเพื่อดูแลคนที่เรารักให้ดีที่สุด
ความสูญเสียไม่อาจย้อนกลับได้ แต่บทเรียนจากเหตุการณ์หนึ่งช่วยให้เราเตรียมตัวได้ดีขึ้น ประกันรถยนต์จึงไม่ได้มีไว้แค่ซ่อมรถเมื่อเกิดการชน แต่ยังช่วยจัดการค่าใช้จ่าย ความรับผิดชอบ และความกังวลของครอบครัวในวันที่ชีวิตไม่เป็นไปตามแผน
ข่าวนี้สอนอะไรเราเรื่องความไม่แน่นอน
อุบัติเหตุบนถนนเกิดขึ้นได้กับทุกคน ไม่ว่าจะขับรถในกรุงเทพฯ ไปทำงานบนถนนวิภาวดีรังสิต เดินทางกลับบ้านต่างจังหวัด หรือขับรถใกล้บ้านเพียงไม่กี่กิโลเมตร หลายครั้งคนขับระวังตัวดีแล้ว แต่ยังมีปัจจัยอื่น เช่น รถคันข้างหน้าเบรกกะทันหัน ฝนตก ถนนลื่น หรือคนอื่นเปลี่ยนเลนโดยไม่ทันสังเกต
เมื่อเกิดเหตุ สิ่งที่ตามมาอาจไม่ได้มีแค่รอยบุบของรถ อาจมีค่ารักษาพยาบาล ค่าเดินทาง ค่าซ่อมรถคู่กรณี และความเสียหายต่อทรัพย์สินอื่น หากมีผู้บาดเจ็บหรือเสียชีวิต ครอบครัวยังต้องรับมือกับความรู้สึกและภาระทางการเงินที่หนักมากขึ้น
การมีประกันภัยที่เหมาะสมจึงเป็นการเตรียมแผนสำรองให้ครอบครัว ไม่ใช่การคิดร้ายหรือคาดหวังให้เกิดเหตุ แต่เป็นการยอมรับว่าความเสี่ยงมีอยู่จริง และเราสามารถลดผลกระทบได้บางส่วน
ก่อนต่อประกันรถยนต์ ต้องทบทวนอะไรบ้าง
หลายคนต่อประกันแบบเดิมทุกปีโดยไม่อ่านรายละเอียด เพราะคิดว่าใช้บริษัทเดิมและแผนเดิมก็น่าจะพอ แต่รถ อายุการใช้งาน และรูปแบบการขับขี่ของเราอาจเปลี่ยนไปแล้ว การต่อประกันครั้งใหม่จึงควรเริ่มจากการทบทวนข้อมูลสำคัญเหล่านี้
- รถใช้งานแบบไหน: ขับไปทำงานทุกวัน ใช้เดินทางไกล ใช้รับส่งคนในครอบครัว หรือจอดอยู่บ้านเป็นส่วนใหญ่
- ใครเป็นคนขับ: หากมีลูก หลาน หรือคนในบ้านหลายคนใช้รถ ต้องตรวจสอบเงื่อนไขผู้ขับขี่และการระบุชื่อผู้ขับให้ถูกต้อง
- รถมีมูลค่าเท่าไร: รถใหม่ รถผ่อน หรือรถที่ใช้งานมาหลายปี อาจเหมาะกับทุนประกันและประเภทความคุ้มครองต่างกัน
- ต้องการคุ้มครองคู่กรณีแค่ไหน: ควรดูวงเงินความรับผิดต่อชีวิต ร่างกาย และทรัพย์สิน ไม่ใช่ดูเพียงราคาประกันที่ถูกที่สุด
- มีประวัติเคลมหรือไม่: ประวัติการเคลมอาจมีผลต่อเบี้ย เงื่อนไข และส่วนลดในปีต่ออายุ
เลือกประกันรถยนต์ให้ตรงกับความเสี่ยง
ประกันชั้น 1
ประกันชั้น 1 ให้ความคุ้มครองกว้าง เช่น ความเสียหายต่อตัวรถจากการชน รถหาย ไฟไหม้ และความรับผิดต่อบุคคลภายนอก ทั้งนี้ต้องดูข้อยกเว้นและเงื่อนไขของแต่ละแผนด้วย เหมาะกับรถใหม่ รถที่ยังมีมูลค่าสูง หรือคนที่ต้องการความสบายใจมากขึ้น
บางแผนอาจมีค่าเสียหายส่วนแรก หรือ Excess เมื่อเกิดเหตุที่ไม่มีคู่กรณี เช่น ถอยชนเสา หรือชนสิ่งกีดขวาง ผู้เอาประกันควรถามให้ชัดว่าต้องจ่ายส่วนนี้เท่าไร เพื่อไม่ให้แปลกใจตอนแจ้งเคลม
ประกันชั้น 2+ และ 3+
ประกันชั้น 2+ และ 3+ มักคุ้มครองความเสียหายจากการชนกับยานพาหนะ และมีความคุ้มครองรถหายหรือไฟไหม้ในบางแผน แต่รายละเอียดต่างกันตามบริษัท ประกันประเภทนี้อาจเหมาะกับรถที่มีอายุหลายปี หรือผู้ที่ต้องการลดค่าเบี้ยแต่ยังอยากมีความคุ้มครองรถของตนเองเมื่อชนกับรถอีกคัน
อย่างไรก็ตาม หากชนเสา รั้ว หรือสิ่งของโดยไม่มีคู่กรณี ความคุ้มครองอาจไม่เหมือนประกันชั้น 1 จึงควรอ่านกรมธรรม์ก่อนตัดสินใจ ไม่ควรดูแค่คำว่า “คุ้มครองการชน” แล้วคิดว่าครอบคลุมทุกเหตุ
ประกันชั้น 3
ประกันชั้น 3 เน้นความรับผิดต่อบุคคลภายนอก เช่น ค่าซ่อมรถคู่กรณีและค่าบาดเจ็บตามวงเงินที่กำหนด โดยทั่วไปไม่คุ้มครองความเสียหายของรถเราเอง จึงต้องพิจารณาว่าหากรถของเราเสียหาย เรามีเงินสำรองพอซ่อมหรือไม่
หลังเกิดอุบัติเหตุ ควรทำอย่างไรเพื่อรักษาสิทธิ
ช่วงแรกหลังเกิดเหตุสำคัญมาก ให้ตั้งสติและพาคนเจ็บออกจากจุดเสี่ยงเท่าที่ทำได้ จากนั้นโทรแจ้งหน่วยฉุกเฉินหากมีผู้บาดเจ็บ และแจ้งบริษัทประกันโดยเร็ว อย่าเคลื่อนย้ายรถในกรณีที่ยังไม่จำเป็นหรืออาจทำให้หลักฐานเปลี่ยนแปลง เว้นแต่จุดเกิดเหตุอันตรายหรือเจ้าหน้าที่แนะนำ
- ถ่ายภาพรถทุกคัน จุดชน ป้ายทะเบียน ถนน สัญญาณไฟ และสภาพแวดล้อม
- จดชื่อ เบอร์โทร และข้อมูลประกันของคู่กรณี
- เก็บข้อมูลพยานที่เห็นเหตุการณ์ หากมี
- ไม่ควรรีบรับผิดหรือเซ็นเอกสารที่ยังอ่านไม่เข้าใจ
- ขอเลขเคลมและชื่อเจ้าหน้าที่ที่รับเรื่องไว้
- เก็บใบเสร็จค่ารักษา ค่าลากรถ และเอกสารที่เกี่ยวข้อง
ในกรณีที่ต้องหาหลักฐานเรื่องการชน กล้องติดรถยนต์ อาจช่วยบันทึกภาพเหตุการณ์และสภาพการจราจรได้ แต่ภาพจากกล้องควรใช้ประกอบการพิจารณาร่วมกับพยาน เอกสาร และการตรวจสอบของเจ้าหน้าที่ ไม่ควรตัดสินความผิดจากคลิปเพียงอย่างเดียว
ต่อประกันภัยรถยนต์หลังเกิดอุบัติเหตุ ต้องรู้อะไร
คำถามที่พบบ่อยคือ “ถ้าเพิ่งเคลมไป จะต่อประกันได้หรือไม่” คำตอบคือ โดยทั่วไปยังสามารถต่อประกันได้ แต่บริษัทอาจพิจารณาประวัติการเคลม ลักษณะความเสียหาย อายุรถ และเงื่อนไขของแผนใหม่ บางกรณีอาจมีการปรับเบี้ย เปลี่ยนทุนประกัน หรือกำหนดเงื่อนไขบางอย่าง
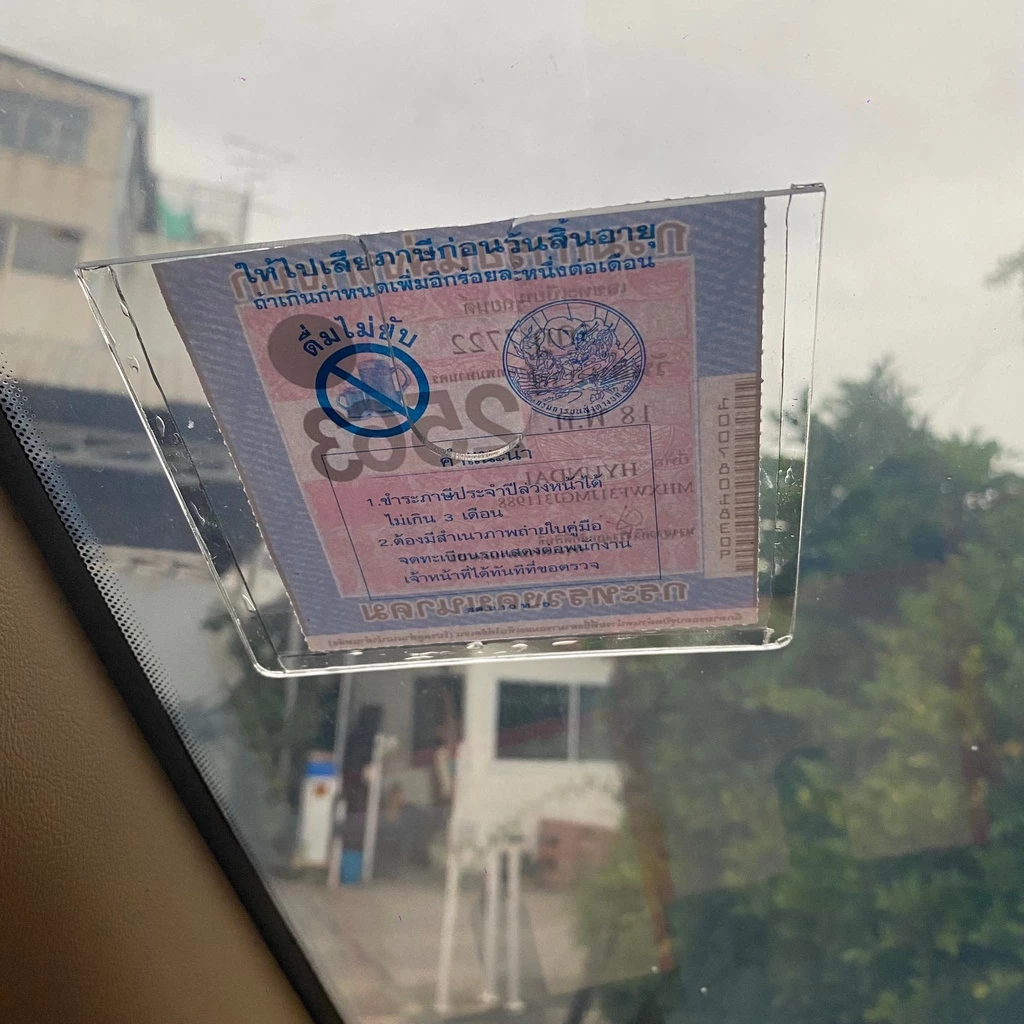
สิ่งแรกที่ควรตรวจคือวันหมดอายุกรมธรรม์ อย่าปล่อยให้ขาดต่อ เพราะช่วงที่ไม่มีกรมธรรม์ หากเกิดอุบัติเหตุขึ้นมา ผู้ขับขี่อาจต้องรับผิดชอบค่าใช้จ่ายเองทั้งหมด การต่อประกันล่วงหน้าช่วยให้มีเวลาสอบถามและเปรียบเทียบแผนโดยไม่ต้องตัดสินใจแบบรีบ ๆ
ถ้ารถยังซ่อมไม่เสร็จ ควรถามบริษัทหรือโบรกเกอร์ว่าการต่ออายุจะมีผลอย่างไรต่อความคุ้มครอง ตรวจสอบว่ากรมธรรม์ใหม่เริ่มคุ้มครองวันไหน และมีเงื่อนไขตรวจสภาพรถก่อนเริ่มคุ้มครองหรือไม่ รายละเอียดเล็ก ๆ เหล่านี้มีผลเมื่อเกิดเหตุครั้งต่อไป
จากประสบการณ์ที่ลูกค้าของเราเคยเจอเคสนี้ สิ่งที่ต้องระวังที่สุดคือการเลือกแผนจากเบี้ยถูกเพียงอย่างเดียว เพราะเมื่อเกิดเหตุจริง วงเงินความรับผิดและขั้นตอนเคลมสำคัญกว่าความต่างของราคาไม่กี่ร้อยบาท
เช็กลิสต์ก่อนจ่ายเบี้ยต่ออายุ
ก่อนกดยืนยันหรือชำระเงิน ลองใช้รายการนี้ตรวจสอบทีละข้อ จะช่วยลดโอกาสพลาดความคุ้มครองที่ต้องการ
- วันเริ่มต้นและวันสิ้นสุดของกรมธรรม์ตรงกับที่ต้องการหรือไม่
- ชื่อผู้เอาประกัน เลขทะเบียนรถ รุ่นรถ และเลขตัวถังถูกต้องหรือไม่
- ทุนประกันรถยนต์เหมาะกับมูลค่ารถในปัจจุบันหรือไม่
- วงเงินคุ้มครองชีวิต ร่างกาย และทรัพย์สินของคู่กรณีเพียงพอหรือไม่
- มีค่าเสียหายส่วนแรกหรือไม่ และต้องจ่ายในกรณีใด
- ซ่อมอู่หรือซ่อมห้าง และมีอู่ใกล้บ้านหรือไม่
- มีบริการช่วยเหลือฉุกเฉิน รถลาก หรือรถใช้ระหว่างซ่อมหรือไม่
- เงื่อนไขการใช้รถตรงกับการใช้งานจริงหรือไม่
หากยังผ่อนรถอยู่ ควรตรวจสอบด้วยว่าผู้รับผลประโยชน์หรือผู้มีส่วนได้เสียในกรมธรรม์ระบุถูกต้องหรือไม่ เพราะข้อมูลส่วนนี้เกี่ยวข้องกับการจัดการค่าสินไหมและสัญญาเช่าซื้อ
ประกันภัยช่วยครอบครัวเดินหน้าต่อได้อย่างไร
ประกันภัยไม่อาจทำให้คนที่เรารักกลับมา และไม่สามารถลบความเสียใจจากอุบัติเหตุได้ แต่ความคุ้มครองที่วางแผนไว้ช่วยลดภาระบางส่วน เช่น ค่ารักษาพยาบาล ค่าซ่อมรถ ความเสียหายของคู่กรณี หรือเงินชดเชยตามเงื่อนไขกรมธรรม์
สำหรับครอบครัวที่มีเด็กหรือผู้สูงอายุ การเลือกความคุ้มครองผู้โดยสารก็เป็นเรื่องที่ไม่ควรมองข้าม ควรถามว่าความคุ้มครองอุบัติเหตุส่วนบุคคล ค่ารักษาพยาบาล และประกันตัวผู้ขับขี่มีอยู่ในแผนหรือไม่ และมีวงเงินเท่าไร
นอกจากประกันรถยนต์แล้ว พ.ร.บ. รถยนต์ก็เป็นสิ่งที่ต้องมีตามกฎหมาย พ.ร.บ. ช่วยคุ้มครองผู้ประสบภัยเบื้องต้น แต่มีขอบเขตและวงเงินตามที่กฎหมายกำหนด จึงไม่ควรคิดว่าใช้แทนประกันรถยนต์ภาคสมัครใจได้ทั้งหมด
อ่านเพิ่มเติม: ถอดบทเรียนอุบัติเหตุหนุ่ม 26 บริจาคอวัยวะ ทำไมการมีประกันรถยนต์จึงสำคัญกว่าที่คิด
วางแผนความปลอดภัยให้คนที่คุณรัก
การต่อประกันเป็นเพียงส่วนหนึ่งของการดูแลครอบครัว ก่อนออกเดินทางควรพักผ่อนให้เพียงพอ คาดเข็มขัดนิรภัยทุกที่นั่ง ไม่ใช้โทรศัพท์ขณะขับรถ และตรวจยาง เบรก ไฟส่องสว่าง รวมถึงระดับน้ำมันเป็นประจำ
หากมีเด็กนั่งรถ ควรใช้เบาะนิรภัยที่เหมาะกับอายุและส่วนสูง ไม่ให้เด็กนั่งเบาะหน้าหากยังไม่พร้อม และไม่วางสิ่งของหนักไว้ในห้องโดยสาร เพราะเมื่อเบรกแรง สิ่งของอาจพุ่งชนผู้โดยสารได้
ลองชวนคนในบ้านคุยกันง่าย ๆ ว่า หากเกิดเหตุจะโทรหาใคร เอกสารประกันเก็บไว้ที่ไหน และโรงพยาบาลใกล้บ้านอยู่ตรงไหน การคุยกันล่วงหน้าใช้เวลาไม่นาน แต่ช่วยให้ทุกคนตั้งสติได้ดีขึ้นในวันที่เกิดเหตุจริง
สรุปบทเรียนจากข่าวสู่การเตรียมพร้อม
เรื่องราวของหลานวัย 14 ปีและการบริจาคอวัยวะของครอบครัว สะท้อนให้เห็นทั้งความสูญเสียและน้ำใจที่ช่วยต่อชีวิตผู้อื่น สำหรับคนใช้รถ บทเรียนสำคัญคือเราไม่ควรรอให้เกิดเหตุแล้วจึงเริ่มสนใจเรื่องประกันภัย
ตรวจกรมธรรม์ก่อนหมดอายุ เปรียบเทียบความคุ้มครองให้เหมาะกับรถและคนในครอบครัว อ่านข้อยกเว้นให้เข้าใจ และเตรียมขั้นตอนแจ้งเคลมไว้ล่วงหน้า การวางแผนเหล่านี้อาจดูเป็นเรื่องเล็กในวันที่ทุกอย่างปกติ แต่มีความหมายมากเมื่อเกิดเหตุไม่คาดคิด
คุณเคยตรวจสอบประกันรถยนต์ของตัวเองครั้งล่าสุดเมื่อไร และมีความคุ้มครองส่วนไหนที่ยังไม่แน่ใจบ้าง ลองเล่าให้ฟังในช่องความคิดเห็นได้เลย เผื่อคำถามของคุณจะช่วยให้คนอื่นเตรียมตัวได้ดีขึ้นเช่นกัน
อัปเดตเหตุการณ์เมื่อ: 31 ต.ค. 2569 เวลา 14:27 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา

Be the first to comment