ข่าวอุบัติเหตุบนมอเตอร์เวย์สาย 7 บริเวณ กม.51+700 มุ่งหน้าบ้านฉาง ที่เผยแพร่เมื่อวันที่ 13 ก.ย. 2569 ทำให้หลายคนหันกลับมาดูความเสี่ยงของตัวเองอีกครั้ง เพราะบนถนนความเร็วสูง เหตุการณ์เกิดขึ้นได้ในเวลาไม่กี่วินาที การมี ประกัน 3 พลัส คุ้มครองอุบัติเหตุรถยนต์ จึงเป็นตัวช่วยสำคัญที่ทำให้เราเตรียมรับมือได้ดีขึ้น
แต่ประกัน 3 พลัสไม่ได้เหมือนกันทุกแผน และไม่ได้คุ้มครองรถของเราในทุกกรณี แล้วควรเลือกอย่างไรให้เหมาะกับรถ งบประมาณ และเส้นทางที่ใช้เป็นประจำ? บทความนี้จะค่อย ๆ อธิบายให้เข้าใจง่าย ตั้งแต่ความคุ้มครอง ค่าเสียหาย ไปจนถึงขั้นตอนเคลมเมื่อเกิดเหตุจริง
อุบัติเหตุบนมอเตอร์เวย์เตือนอะไรเรา
มอเตอร์เวย์เป็นถนนที่รถใช้ความเร็วสูง รถวิ่งหลายเลน และมักมีรถบรรทุกหรือรถที่เดินทางไกลร่วมทาง เมื่อมีรถคันหนึ่งเบรกกะทันหัน เปลี่ยนเลนโดยไม่ทันสังเกต หรือมีสิ่งกีดขวาง เหตุอาจลุกลามไปยังรถคันอื่นได้อย่างรวดเร็ว
ข่าวเหตุการณ์บนมอเตอร์เวย์สาย 7 บริเวณ กม.51+700 มุ่งหน้าบ้านฉาง จึงเป็นเครื่องเตือนใจว่า การขับรถปลอดภัยต้องทำควบคู่กับการวางแผนความเสี่ยง ประกันไม่สามารถป้องกันการชนได้ แต่ช่วยลดภาระค่าใช้จ่ายและช่วยประสานงานเมื่อเกิดเหตุไม่คาดคิด
ประกัน 3 พลัสคุ้มครองอะไรบ้าง
โดยทั่วไป ประกัน 3 พลัสให้ความคุ้มครองความเสียหายต่อชีวิต ร่างกาย และทรัพย์สินของบุคคลภายนอก หากผู้เอาประกันเป็นฝ่ายต้องรับผิดตามเงื่อนไขกรมธรรม์ นอกจากนี้ยังคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันในกรณีรถชนกับยานพาหนะทางบก และสามารถระบุคู่กรณีได้
คำว่า “ระบุคู่กรณีได้” สำคัญมาก ตัวอย่างเช่น รถของเราชนกับรถเก๋ง รถกระบะ หรือรถจักรยานยนต์อีกคัน และสามารถบันทึกเลขทะเบียนหรือข้อมูลของรถคันนั้นได้ กรณีนี้อาจเข้าข่ายความคุ้มครองรถของเรา แต่ถ้ารถลื่นไถลชนแบริเออร์ ชนเสาไฟ ชนต้นไม้ หรือถูกชนแล้วหนีโดยหาคู่กรณีไม่ได้ รถของเราอาจไม่ได้รับความคุ้มครองในส่วนซ่อมรถ ทั้งนี้ต้องดูเงื่อนไขของแผนที่ซื้อเป็นหลัก
ความคุ้มครองที่ควรตรวจสอบก่อนซื้อ
- วงเงินความรับผิดต่อบุคคลภายนอก ทั้งค่ารักษาพยาบาลและความเสียหายต่อทรัพย์สิน
- วงเงินคุ้มครองผู้ขับขี่และผู้โดยสาร เช่น อุบัติเหตุส่วนบุคคล หรือค่ารักษาพยาบาล
- ความคุ้มครองรถยนต์กรณีชนกับยานพาหนะทางบกที่ระบุคู่กรณีได้
- บริการช่วยเหลือฉุกเฉิน รถยก หรือการให้คำปรึกษาเมื่อเกิดเหตุ
- พื้นที่คุ้มครองและข้อยกเว้น เช่น การใช้รถผิดประเภทหรือการนำรถไปแข่งขันความเร็ว
ค่าเสียหายส่วนแรกคืออะไร
ค่าเสียหายส่วนแรก หรือ Deductible คือเงินที่ผู้เอาประกันต้องร่วมจ่ายเมื่อเกิดความเสียหายตามเงื่อนไขที่ระบุไว้ในกรมธรรม์ แผนที่มีค่าเสียหายส่วนแรกอาจมีเบี้ยประกันถูกลง แต่เมื่อเคลมจะต้องเตรียมเงินก้อนหนึ่งไว้จ่ายตามจำนวนที่ตกลงกัน
อย่าดูเฉพาะเบี้ยราคาถูกที่สุด ลองถามให้ชัดว่า “ถ้าเกิดเหตุแบบนี้ ต้องจ่ายเองเท่าไร” และ “กรณีใดบ้างที่ต้องจ่ายค่าเสียหายส่วนแรก” เพราะบางแผนอาจกำหนดค่าเสียหายไว้เฉพาะกรณีไม่สามารถระบุคู่กรณีได้ หรือใช้รถผิดเงื่อนไข การอ่านรายละเอียดส่วนนี้ก่อนเซ็นสัญญาช่วยลดความเข้าใจผิดได้มาก
เลือกแผนให้เหมาะกับรถและการใช้งาน
ถ้ารถมีอายุหลายปีและต้องการประหยัดค่าเบี้ย ประกัน 3 พลัสอาจเป็นทางเลือกที่เหมาะกว่าแผนชั้นหนึ่ง แต่ควรพิจารณาสภาพรถ มูลค่ารถ และเส้นทางที่ใช้ด้วย รถที่เดินทางบนมอเตอร์เวย์บ่อยอาจต้องให้ความสำคัญกับวงเงินความรับผิดต่อบุคคลภายนอก บริการช่วยเหลือฉุกเฉิน และความเร็วในการประสานงานเมื่อเกิดเหตุ
ก่อนตัดสินใจ ลองเปรียบเทียบอย่างน้อย 4 เรื่อง ได้แก่ เบี้ยประกัน วงเงินคุ้มครอง ค่าเสียหายส่วนแรก และชื่อเสียงด้านการให้บริการเคลม ราคาที่ถูกลงเล็กน้อยอาจไม่คุ้ม หากวงเงินต่ำเกินไปหรือไม่มีบริการที่จำเป็นสำหรับการเดินทางของเรา
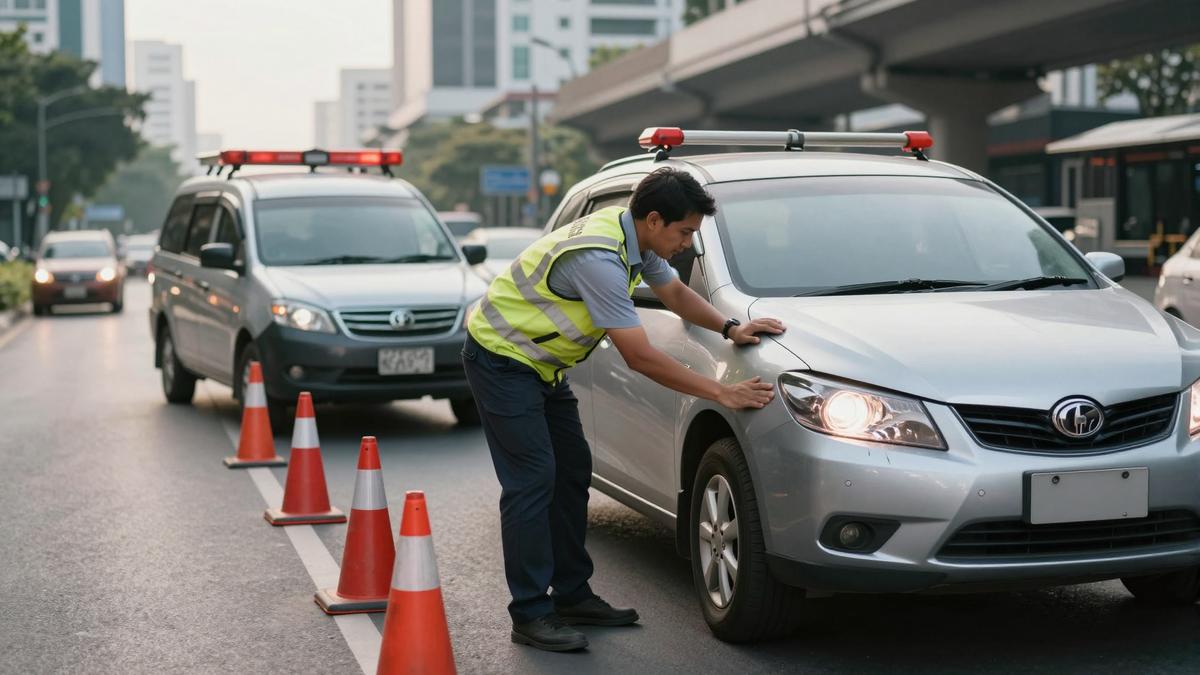
เมื่อเกิดอุบัติเหตุ ควรทำอย่างไร
- ตั้งสติ เปิดไฟฉุกเฉิน และนำรถไปอยู่ในจุดที่ปลอดภัยถ้าทำได้ อย่ายืนอยู่ในช่องทางเดินรถโดยไม่จำเป็น
- ตรวจดูผู้บาดเจ็บ หากมีอาการรุนแรงให้โทรแจ้ง 1669 และแจ้งเจ้าหน้าที่ที่เกี่ยวข้องทันที
- โทรหาบริษัทประกันตามเบอร์บนหน้าตารางกรมธรรม์ พร้อมแจ้งตำแหน่ง จุดสังเกต และลักษณะเหตุ
- ถ่ายภาพรถทุกคัน ป้ายทะเบียน สภาพถนน ป้ายจราจร และร่องรอยความเสียหาย โดยไม่ขยับรถถ้ายังไม่ปลอดภัย
- แลกข้อมูลกับคู่กรณี เช่น ชื่อ เบอร์โทรศัพท์ เลขทะเบียน และบริษัทประกันภัย หลีกเลี่ยงการรับปากหรือเซ็นเอกสารที่ยังไม่เข้าใจ
- รอเจ้าหน้าที่สำรวจภัยหรือทำตามคำแนะนำของบริษัทประกัน จดเลขเคลมและช่องทางติดต่อไว้ด้วย
การมี กล้องติดรถยนต์ ช่วยบันทึกภาพก่อนและหลังเกิดเหตุได้ หลักฐานจากกล้องอาจช่วยให้เห็นลำดับเหตุการณ์และช่วยพูดคุยกับคู่กรณีได้ชัดเจนขึ้น แต่ควรเก็บไฟล์ต้นฉบับไว้ และไม่ควรตัดต่อคลิปจนทำให้ข้อมูลสำคัญหายไป
อ่านเพิ่มเติม: นักเรียนประสบอุบัติเหตุทำอย่างไร? คู่มือรับมืออย่างถูกต้องและเคลมประกันให้สบายใจ
เคลมอย่างไรให้เรื่องเดินเร็ว
เมื่อแจ้งเหตุแล้ว ให้เตรียมเอกสารที่บริษัทประกันขอ เช่น ใบขับขี่ สำเนาทะเบียนรถ กรมธรรม์ หรือเอกสารแจ้งเหตุ หากมีผู้บาดเจ็บหรือทรัพย์สินเสียหาย อาจต้องใช้เอกสารเพิ่มเติม อย่าซ่อมรถก่อนบริษัทประกันตรวจสอบหรืออนุมัติ เพราะอาจทำให้การพิจารณาค่าสินไหมยุ่งยากขึ้น
หากคู่กรณีไม่ยอมรับผิดหรือข้อมูลไม่ตรงกัน อย่าโต้เถียงรุนแรง ให้เก็บหลักฐานและแจ้งเจ้าหน้าที่ตำรวจหรือบริษัทประกันเพื่อช่วยตรวจสอบ การมีภาพจากกล้อง พยาน และภาพตำแหน่งรถ จะช่วยให้การพิจารณาข้อเท็จจริงเป็นระบบมากขึ้น
จากประสบการณ์ที่ลูกค้าหลายคนเคยเจอ สิ่งที่ทำให้การเคลมสะดุดไม่ใช่แค่ความเสียหาย แต่คือการไม่มีข้อมูลคู่กรณีและไม่รู้ว่าต้องจ่ายค่าเสียหายส่วนแรกเท่าไร จึงควรอ่านกรมธรรม์และบันทึกเบอร์ติดต่อฉุกเฉินไว้ตั้งแต่วันที่ซื้อ
เช็กลิสต์ก่อนเดินทางไกล
- ตรวจลมยาง ดอกยาง น้ำมันเครื่อง และไฟส่องสว่าง
- พกใบขับขี่ สำเนาทะเบียนรถ และข้อมูลประกันไว้ในโทรศัพท์
- ตั้งเบอร์บริษัทประกันและหน่วยงานฉุกเฉินไว้ล่วงหน้า
- เว้นระยะจากรถคันหน้า และไม่เปลี่ยนเลนกะทันหัน
- ไม่ใช้โทรศัพท์ขณะขับรถ หากต้องดูเส้นทางให้จอดในจุดที่ปลอดภัย
การเลือกประกัน 3 พลัสที่ดีจึงไม่ใช่การเลือกจากราคาต่ำที่สุด แต่คือการเลือกแผนที่คุ้มครองตรงกับการใช้งาน อ่านข้อยกเว้นเข้าใจ และมีวงเงินเพียงพอเมื่อเกิดเหตุ ลองกลับไปดูกรมธรรม์ของตัวเองวันนี้ แล้วถามตัวเองว่า หากเกิดเหตุบนมอเตอร์เวย์ เรารู้หรือยังว่าต้องโทรหาใครและต้องจ่ายเองเท่าไร
คุณเคยเจออุบัติเหตุบนถนนความเร็วสูง หรือมีประสบการณ์เคลมประกัน 3 พลัสแบบไหนบ้าง? เล่าให้ฟังในช่องความคิดเห็นได้เลย เผื่อประสบการณ์ของคุณจะช่วยเตือนคนขับรถอีกหลายคน
อัปเดตเหตุการณ์เมื่อ: 13 ก.ย. 2569 เวลา 17:06 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ (อ้างอิง)
(นาย กำพล พันธ์ประยูร – เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย: 6804000691)
สนใจประกันวินาศภัยหรือต้องการปรึกษาผู้เชี่ยวชาญ?
สอบถามรายละเอียดเพิ่มเติม หรือเช็คเบี้ยประกันที่คุ้มค่าที่สุดสำหรับคุณได้ที่ Line Official ของเรา


Be the first to comment