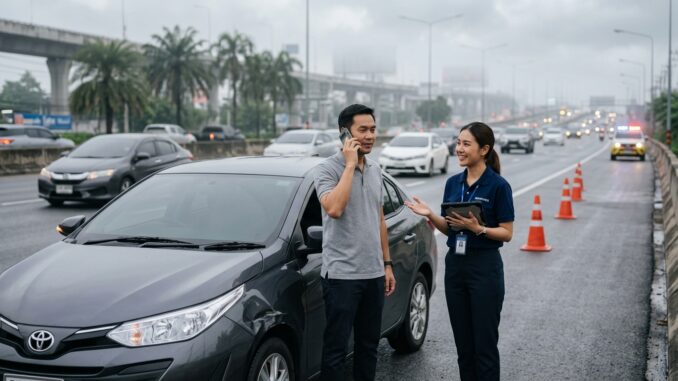
เห็นข่าวใหญ่บนทางหลวงในประเทศบัลแกเรียแล้วใจหายเลยครับ เกิดอุบัติเหตุรถยนต์ชนกันต่อเนื่องหลายสิบคัน และมีผู้เสียชีวิตถึง 11 ราย เหตุการณ์แบบนี้ไม่มีใครอยากให้เกิดขึ้น แต่ก็เป็นเครื่องเตือนสติคนขับรถอย่างเราได้ดีจริง ๆ
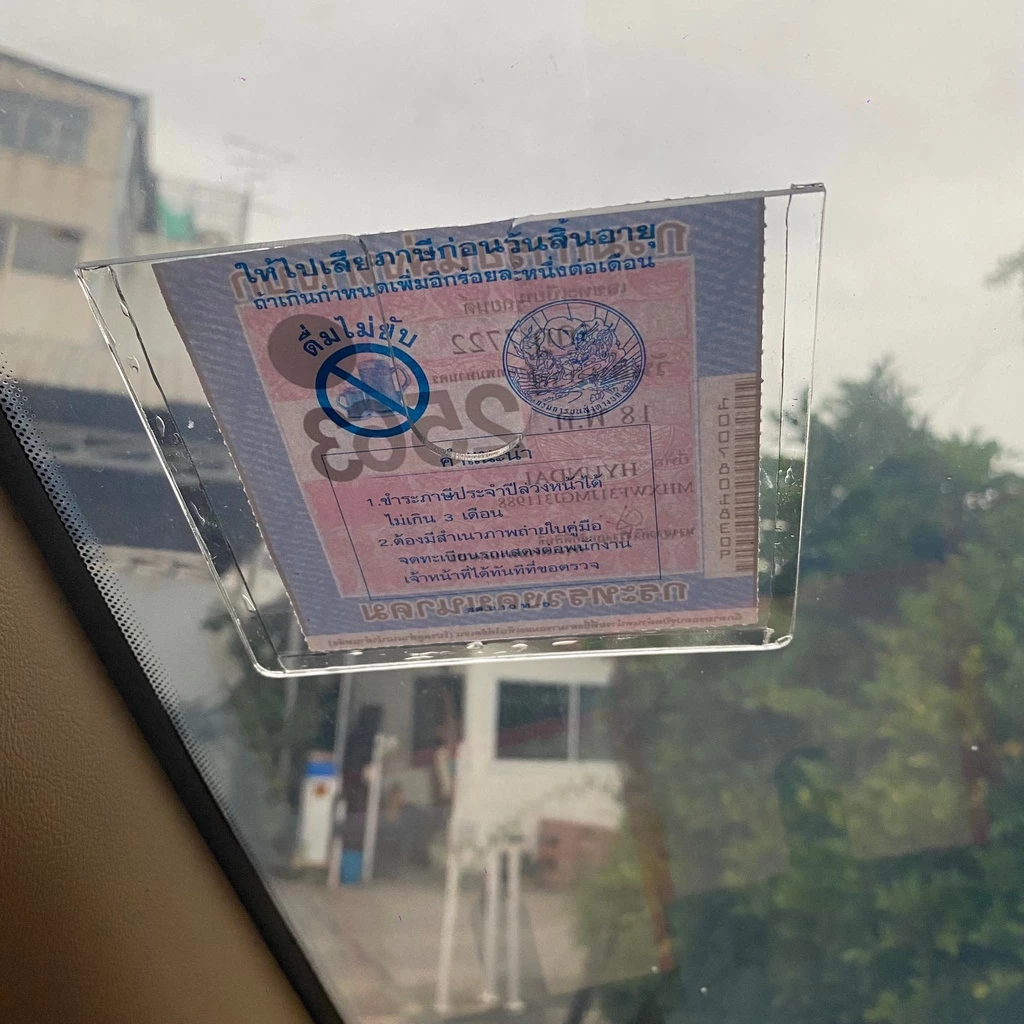
ลองคิดตามกันดูเล่น ๆ นะครับ ถ้าวันหนึ่งเกิดเหตุการณ์ไม่คาดฝันแบบนั้นขึ้นมา แล้วเรากลายเป็นหนึ่งในคันที่ร่วมขบวน หรือเผลอไปเป็นคันต้นเหตุเข้า ประกันรถยนต์ที่เราพกติดกระเป๋าไว้ จะช่วยเราจ่ายไหวไหม?
ชนกันหลายคัน ใครเป็นคนจ่ายเงิน?
เวลาเกิดอุบัติเหตุชนต่อ ๆ กันเป็นทอด ๆ คำถามแรกที่ทุกคนสงสัยคือ ใครต้องรับผิดชอบกันแน่?
กฎหมายและการเคลมประกันจะดูว่าใครเป็นฝ่ายประมาทครับ เช่น ถ้าเราขับชนคันหน้า แล้วคันหลังหยุดทัน แต่มีอีกคันมาชนท้ายดันกันไปเรื่อย ๆ เรื่องนี้จะเริ่มซับซ้อนทันที การพิสูจน์ความจริงจึงสำคัญมาก การติด กล้องติดรถยนต์ ไว้หน้ารถและหลังรถ จะเป็นพยานปากเอกที่ช่วยยืนยันได้ชัดเจนที่สุดว่าเราเบรกทันหรือโดนชนท้ายก่อน
แต่ถ้าผลออกมาว่าเราเป็นฝ่ายผิดเต็ม ๆ และดันไปกวาดรถคันอื่นเสียหายหลายคัน นี่แหละครับคือจุดเริ่มต้นของฝันร้ายทางการเงิน
ทุนประกันภัยรถยนต์ คุ้มครองรถใครกันแน่?
หลายคนเข้าใจผิด คิดว่าคำว่า ทุนประกันภัยรถยนต์ ก้อนโต ๆ ที่เห็นในหน้าตารางกรมธรรม์ จะเอาไว้จ่ายให้คู่กรณีทั้งหมด ความจริงไม่ใช่แบบนั้นเลยครับ
ทุนประกันภัยรถยนต์ คือ วงเงินสูงสุดที่บริษัทประกันจะจ่ายซ่อมหรือชดเชยให้ รถของเราเอง เท่านั้น เช่น ทุนประกัน 500,000 บาท ถ้ารถเราพังยับเยินจนซ่อมไม่ได้ ประกันก็จ่ายให้เราเต็มที่ 500,000 บาทครับ
แล้วรถคันอื่นล่ะ ประกันเอาเงินตรงไหนไปจ่ายให้เขา?
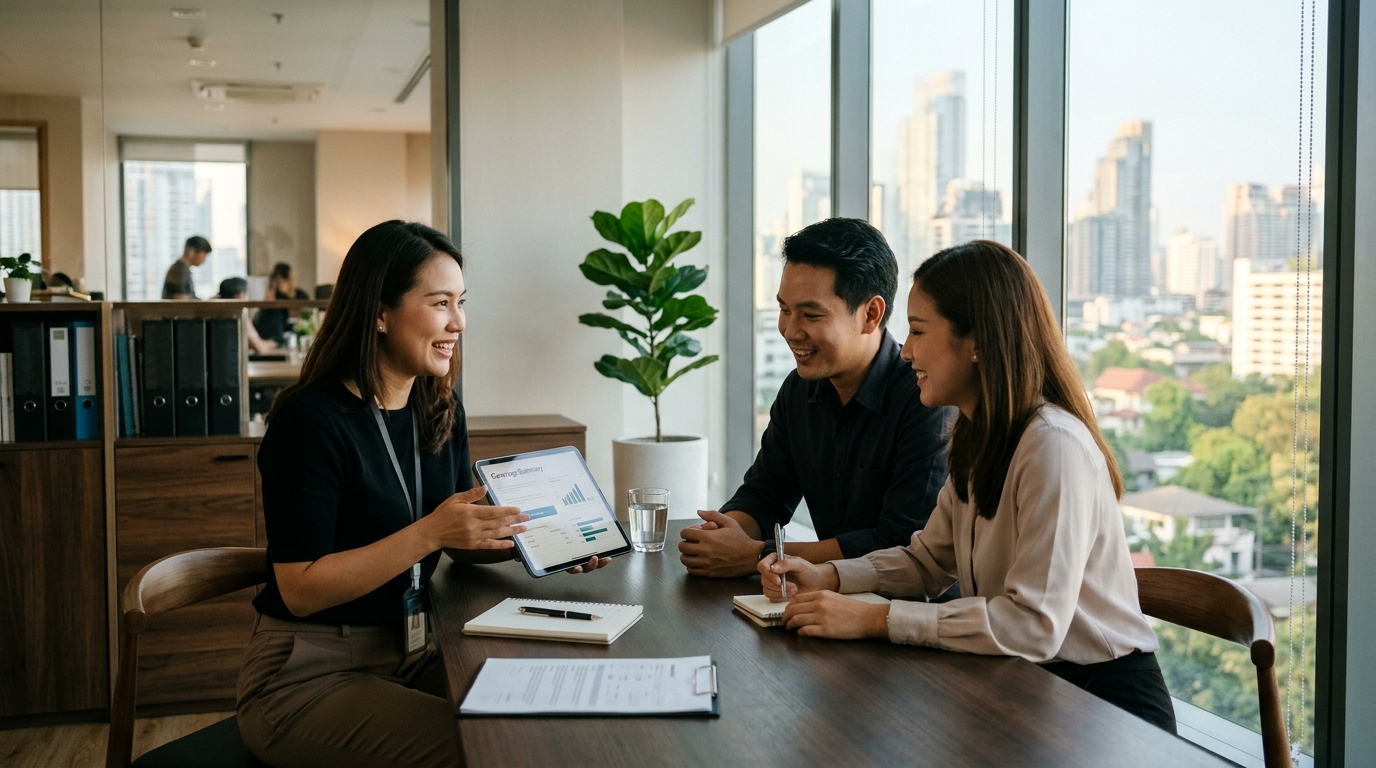
ช่องเล็ก ๆ ที่ต้องมองหา: ความรับผิดต่อบุคคลภายนอก
เวลาเปิดดูกรมธรรม์ ให้เลื่อนสายตาไปดูหัวข้อ ความรับผิดชอบต่อบุคคลภายนอก ตรงนี้แหละครับคือเกราะป้องกันกระเป๋าเงินของเราที่แท้จริง โดยจะแบ่งออกเป็น 2 ส่วนหลัก ๆ คือ
- ความเสียหายต่อทรัพย์สิน: ปกติระบุไว้ 1 ล้าน ถึง 5 ล้านบาทต่อครั้ง ตรงนี้คือเงินที่เอาไว้ซ่อมรถคู่กรณี เสาไฟ รั้วบ้าน หรือข้าวของของคนอื่น
- ความเสียหายต่อชีวิต ร่างกาย หรืออนามัย: ระบุเป็นวงเงินต่อคน และวงเงินสูงสุดต่อครั้ง สำหรับจ่ายค่ารักษาพยาบาลหรือเงินชดเชยกรณีเสียชีวิต
อ่านเพิ่มเติม: รถกระบะชนรถบรรทุกบนสะพานภูมิพล 2 ประกันชั้น 3 คุ้มครองอะไรบ้าง เช็กสิทธิ์และวิธีรับมือเมื่อเกิดเหตุ
ถ้าค่าเสียหายเกินวงเงิน จะเกิดอะไรขึ้น?
ลองจินตนาการดูนะครับ ถ้าเกิดอุบัติเหตุหมู่ ชนรวดเดียว 5 คัน แล้วในนั้นมีรถยุโรปราคาแพงปนอยู่ด้วย ค่าซ่อมรวมกันอาจพุ่งไปถึง 7-8 ล้านบาทได้สบาย ๆ เลย
ถ้ากรมธรรม์ของเราคุ้มครองทรัพย์สินคู่กรณีไว้แค่ 2 ล้านบาท บริษัทประกันจะจ่ายให้ตามจริงไม่เกิน 2 ล้านบาทเท่านั้นครับ แล้วส่วนต่างที่เหลืออีกหลายล้านบาทล่ะ? กฎหมายบอกว่า ผู้ขับขี่ที่เป็นฝ่ายผิดต้องควักเงินตัวเองจ่ายส่วนที่เกินออกมาทั้งหมดครับ
ในมุมมองของนายหน้าประกันภัย สิ่งที่ต้องระวังที่สุดคือ คนส่วนใหญ่มักเลือกประกันจากเบี้ยที่ถูกที่สุด หรือดูแค่วงเงินซ่อมรถตัวเอง แต่ละเลยวงเงินคุ้มครองบุคคลภายนอก หากเกิดอุบัติเหตุใหญ่ขึ้นมา ส่วนต่างตรงนี้อาจทำให้ถึงขั้นล้มละลายได้เลยครับ
วิธีเช็กตัวเองง่าย ๆ วันนี้
หยิบกรมธรรม์ของคุณขึ้นมาดูตอนนี้เลยครับ ลองตรวจดูว่า
- วงเงินความรับผิดต่อทรัพย์สินบุคคลภายนอก มีอย่างน้อย 2.5 ถึง 5 ล้านบาทไหม?
- วงเงินคุ้มครองชีวิตและร่างกายต่อครั้ง พอรับมือเหตุการณ์ไม่คาดฝันหรือเปล่า?
การเพิ่มวงเงินคุ้มครองคนอื่นให้สูงขึ้น ส่วนใหญ่จ่ายค่าเบี้ยเพิ่มขึ้นเพียงไม่กี่ร้อยบาทต่อปีเท่านั้น แต่ช่วยให้เรานอนหลับได้สนิทใจกว่ากันเยอะมากครับ ทั้งนี้ รายละเอียดและความคุ้มครองที่แน่นอนจะขึ้นอยู่กับเงื่อนไขกรมธรรม์ของแต่ละบริษัทด้วยนะครับ
เพื่อน ๆ ลองเปิดดูกรมธรรม์ของตัวเองกันแล้วหรือยังครับ? วงเงินคุ้มครองคนอื่นมีอยู่เท่าไร คิดว่าพออุ่นใจไหมถ้าเจอเหตุฉุกเฉินบนถนน ลองมาพิมพ์คุยแลกเปลี่ยนกันในคอมเมนต์ด้านล่างได้เลยนะครับ!
อัปเดตเหตุการณ์เมื่อ: 10 พ.ย. 2569 เวลา 23:32 น.
ที่มาของข่าว: คลิกเพื่ออ่านข่าวต้นฉบับ
(นายกำพล พันธ์ประยูร – นายหน้าประกันวินาศภัย ใบอนุญาตเลขที่ 6804000691)
เช็คราคาประกันรถยนต์ ในบทความนี้
เพิ่มเพื่อนไลน์ @909bmkdr รับเทียบเบี้ย 3 บริษัทฟรี ภายใน 1 ชั่วโมง + เตือนก่อนประกันหมดอายุ หรือโทร 089-341-7740
ดำเนินการโดย นายหน้าประกันวินาศภัย ใบอนุญาตเลขที่ 6804000691 ผ่านศรีกรุงโบรคเกอร์


Be the first to comment